
Global piyasalara dair notlar-14.09.2026
 15 Eylül 2026
Yeni haftaya petrol fiyatlarında artış ile başlıyoruz. Arz yönlü risklerin devamı ile Brent petrol tekrardan $105-$110 aralığında.
- Dolar endeksi de yeni haftaya alıcılı başladı. EURUSD hızlı bir şekilde 1.1540 seviyesine geriledi. USDJPY’de 154.5 seviyesinde. GBPUSD tarafı da 50 gho desteğine geri döndü.
- Bu hafta BoJ tarafında faiz artışı %97 olasılıkla bekleniyor. BoE tarafında ise bu hafta faiz artışı beklentisi %20 civarında. BoE tarafında Kasım ayı artışı baz senaryo.
- Değerli metaller yeni haftaya satıcılı başladı. CFTC verilerine baktığımızda; para yöneticileri altın kontratlarında net uzun pozisyon miktarını azalttı. Gümüş tarafında net uzun miktarı artmış olsa da Şubat 2026-Günümüz bandı içinde.
- ABD tarafında reel getiriler yüksek seyrine devam ediyor. Avrupa tarafında da bugün tahvil piyasası satıcılı bir hafta başlangıcı yaptı.
Pazar günü notları – 13.09.2026
Para politikası ve yapay zeka üzerine kısa notlar
Cuma günü ABD’den TÜFE verisini aldık. Veri seti şahin. Evet bazı kalemleri dışarıda bıraktığımızda hem süper çekirdek hem de çekirdekte artış hızı azalıyor. Ancak aynı kalemler haziran ve temmuz ayında olumlu etkiyi gösterirken çıkarmazken şimdi çıkarmakta…
- Manşet aylıkta %0.4 ile mayıs ayından beri en yüksek artışını gösterdi. Artışın üçte birinden fazlası benzin fiyatlarındaki artıştan geliyor.
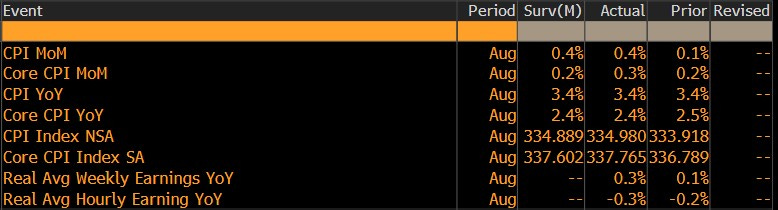
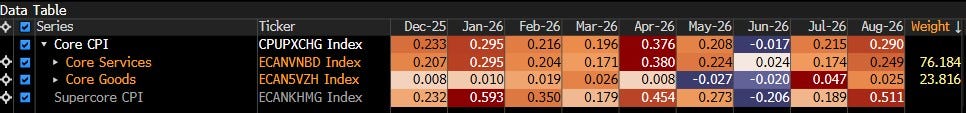
- Çekirdekte %0.3 aylık artış ile nisan ayından beri en yüksek rakam. Süper çekirdek ocak ayından ve çekirdek hizmetler de nisan ayından beri en yüksek rakam. Çekirdekte haziran ayında oldukça iyi bir tablo varken ağustos ayına geldiğimizde tekrardan aylık rakamlarda yükseliş var.
Enerji maliyetlerinde kısa zamanda hızlı bir çözüm çok gerçekçi değil. Tabii ki geleceği kimse bilmiyor. Ancak hem Trump’ın konuyu ara seçimler sonrasına bırakması hem de S.Arabistan’ın doğu-batı hattını kapatması ve son olarakta “rafineri marjlarının” yüksek seyrine devam etmesi kısa zamanda buradan manşete “olumlu katkı” getirmeyecek. Dizel fiyatlarının ABD’de geçtiğimiz hafta rekor kırdığını da atlamayalım.
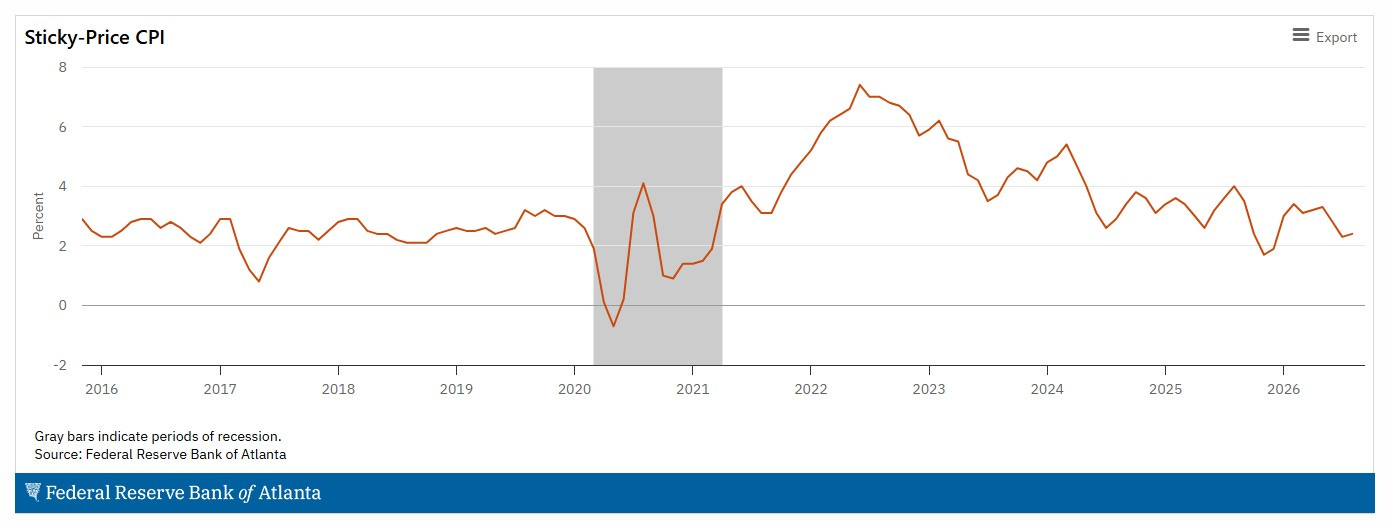
Çekirdek tarafa geldiğimizde de Atlanta Fed’in çekirdekteki yapışkanlığı gösteren hesaplaması (3 aylığın yıllıklandırılması) temmuz ayına kıyasla artış gösterdi. Haziran 2022 tepesi sonrası düşüş trendi (Dezenflasyon süreci) devam ediyor olsa da ne Warsh’un Jackson Hole konuşmasından anladığım ne de Waller’ın en güncel paylaşımından anladığım ile “memnun edici” bir seviye değil.
Atlanta Fed: https://www.atlantafed.org/research-and-data/data/sticky-price-cpi
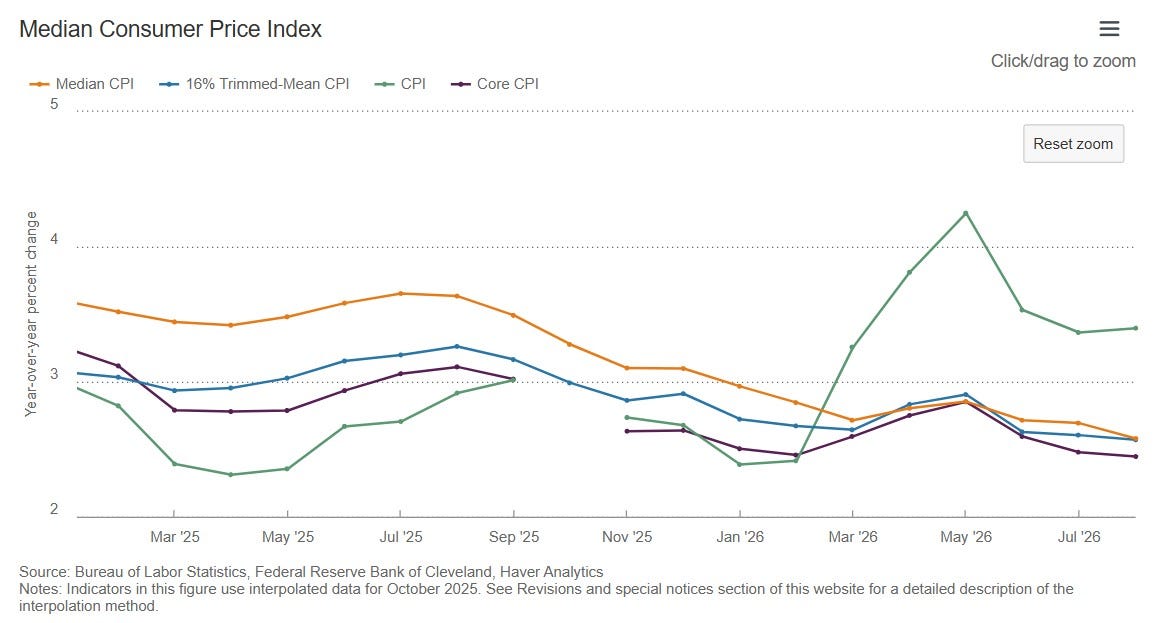
Cleveland Fed’in kırpılmış hesaplaması da yıllık değişimde son üç aydır çok benzer bir noktada. “Net bir” iyileşmeden bahsetmek zor.
Cleveland Fed: https://www.clevelandfed.org/indicators-and-data/median-cpi
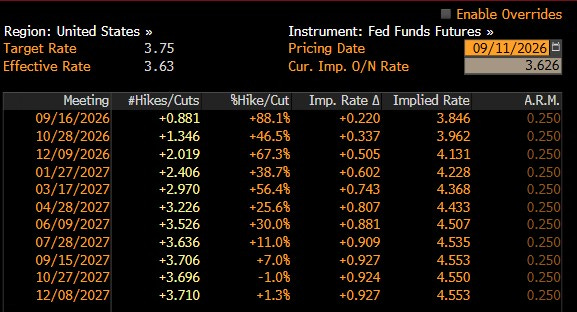
Bütün bunları da zaten Fed beklentilerini yansıtan vadeli kontrat fiyatlamları Cuma günü içerdi. Haftaya faiz artışı yapılmasına %88 olasılık verilirken yıl sonuna kadar iki artış fiyatlandı. Eylül ve Aralık artışları şeklinde.
Tahvil piyasasında da 2 yıllık getiriler Cuma gününü 4 baz puan ve haftalık bazda 26 baz puan yükseliş ile işlem gününü sonlandırdı. 2 yıllıkların haftalık getiri yükselişi (Fiyat düşüşü) Nisan 2025’ten beri en yüksek seviye. Tarife krizinden beri… Ancak detay şu: Çekirdek ürünlerde tarife bazlı bir problem açıklanan TÜFE verisinde yoktu. Hatta temmuz ayına göre daha düşük bir aylık artışta vardı. Enerji kalemlerinin ikincil etkileri de TÜFE verisinde sınırlıydı (Uçak biletleri dışında). Peki ya dizel fiyatlarının taşımacılık fiyat artışlarından ilerleyen aylarda yansıması? Veriler geldikçe bunu da öğreneceğiz.
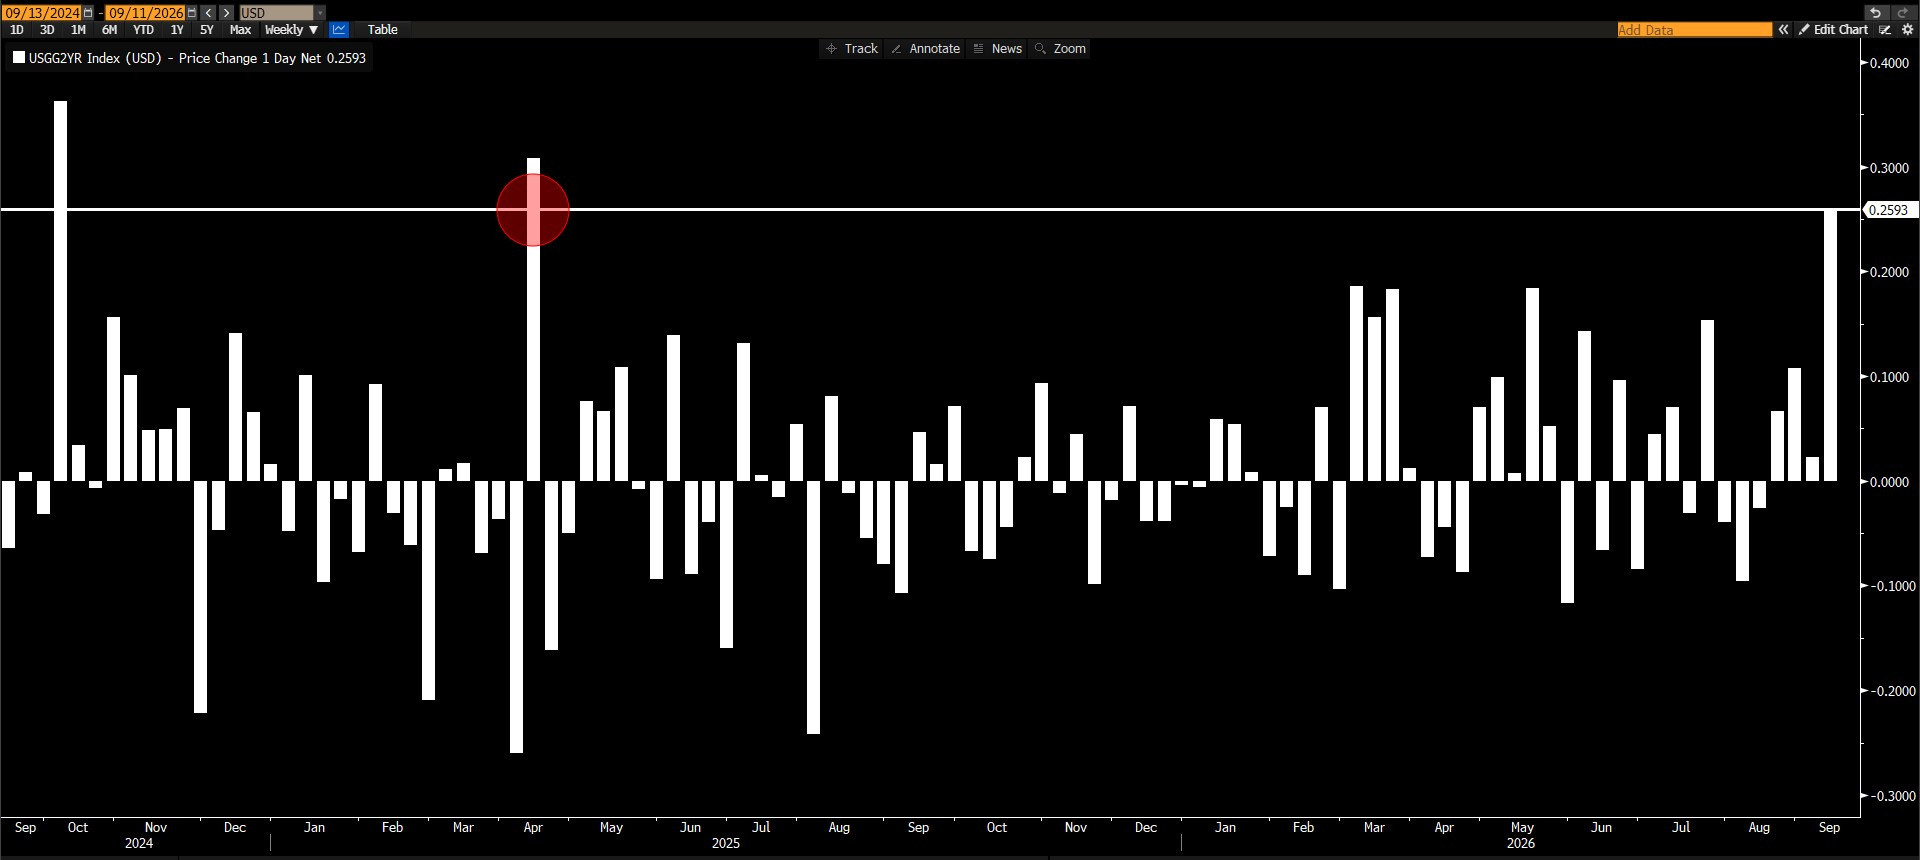
Kısaca: TÜFE verisini Fed beklentileri ve verim eğrisinin ön tarafı fiyatladı.
Şimdi asıl merak edilen noktaya gelelim. Neden değerli metaller ve endeksler fiyatlamadı?
- Bu soruya verilecek ilk cevap: Çekirdekte iki kalemi çıkardığınızda (Cep telefonu internet tarifeleri ve uçak biletleri) görünüm iyileşiyor. Bu ayarlamları yapıp dezenflasyon devam ediyor demekte mümkün. Ya da daha doğrusu “genele yayılan” bir sıkıntı yoktu demek… Ancak şöyle bir düşünelim: Enerjiyi, gıdayı, cep telefonu internet hizmetini ve uçağı binmeyi çıkardık. Daha da önemlisi barınma tekrardan aylıkta artış hızını arttırdı. Bu cevap açıkçası beni tatmin etmiyor.
- İkinci cevap: Belirsizlikler azaldı. Ya da daha doğrusu “Fed bağımsızlığını koruyacak” düşüncesi daha çok piyasada yer buldu. Belirsizliklerin azalması hisse piyasasını belki “bir miktar” açıklayabilir. Değerli metaller tarafını ise açıklamaz. Fiyatlamada bütünlük içermediği için bu cevapta bana yetersiz geliyor.
- Üçüncü cevap: Faiz artışı döngüsüne girmeden sadece “ayarlamalar” ile dezenflasyon süreci tekrardan hızlandırılabilir.Bana bu aşamada en mantıklı gelen cevap bu. Nedeni de çok açık. TÜFE sonrası 2026 için iki artış fiyatlanırken 2027 için 2 artış daha fiyatlanmadı. 1.7 fiyatlamada kaldı. Örneğin; Avrupa MB’nin faiz kararı sonrası (Arttırdıktan sonra) Temmuz 2027’ye kadar 4 artış fiyatlandı. Haziran ve Eylül artışları sonrası 4 artış… AMB tarafı daha çok “döngü” gibi dururken (Toplamda 6 artış. Temmuz 2027’ye kadar) Fed tarafı hala “ayarlama” gibi (Toplamda 3.7 artış. Ancak 2027 sonuna kadar. ) Fed’in döngüye girmeyeceği düşüncesi hem hisse hem de değerli metaller tarafına olumlu yansıdı. Ancak artış yapacak olması verim eğrisinin ön tarafına olumsuz yansıdı (Getiriler yükseldi ve fiyatlar düştü).
Veriler geldikçe ayarlama yeterli mi yoksa döngüye mi geçiş olacak hep beraber göreceğiz. Benim ise mevcutta net olarak gördüğüm şey: Paranın getirisi. Reel getirilerdeki artış. Enflasyon beklentilerinin “Bağımsız kalacak Fed” ile kontrollü kalması ile nominal getirilerdeki yükselişi “reel getirilerin” takip etmesi.
10 yıllık reel getiriler
- Haftalık kapanış 2023 seviyesinin üzerinde.
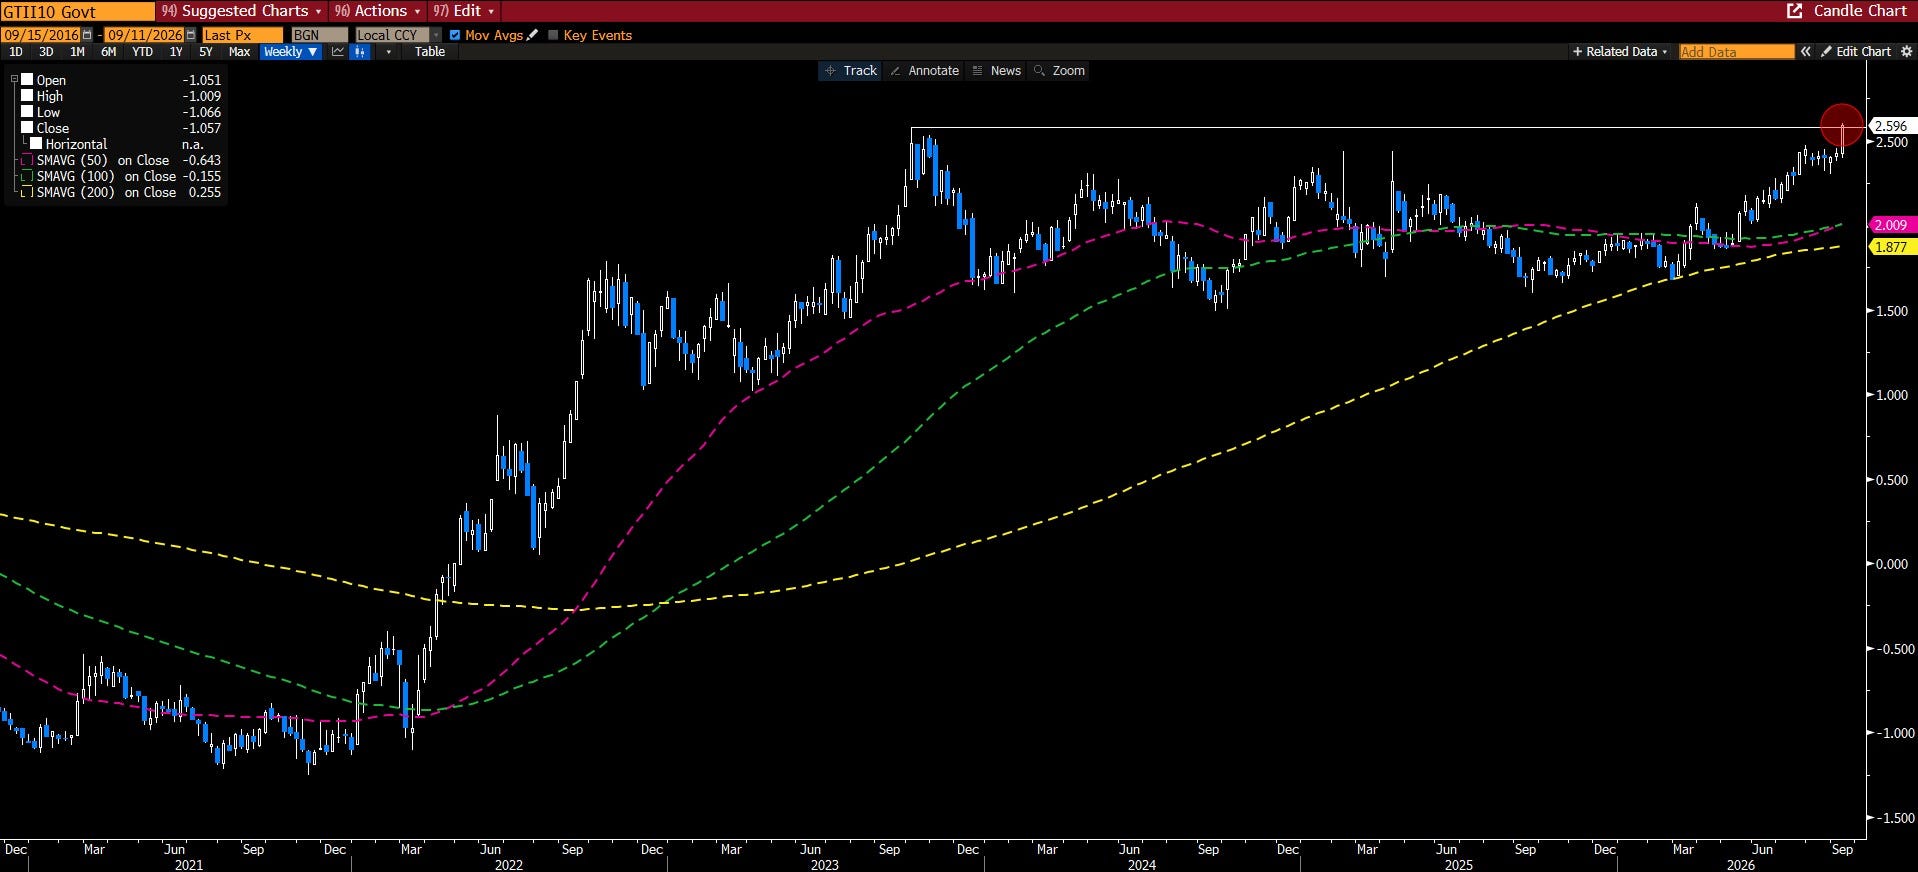
30 yıllık reel getiri de 2008’ten beri en yüksek seviyede. Hisse piyasasının ciro ve kar gücü bir şekilde reel getirilerin üzerine çıkabilir. Peki ya değerli metaller?
Sene 2024. ABD başkanlık seçimleri öncesi Eylül ayı Fed toplantısı. 50 baz puan indirim bekliyorum. Oldu. Sene 2026. ABD ara seçimler öncesi Eylül ayı Fed toplantısı. 25 baz puan artış bekliyorum.
YZ konusuna bu hafta daha detaylı değineceğim. Ancak çok kısa olarak YZ öncü modellerde hızlı gidişe fren basma konusuna değineyim.
https://darioamodei.com/post/we-must-pace-the-frontier
Yazı bu. Durum çok net. YZ modellerinde iyileşmeler yaşandıkça (Transformer yapısından Recurrent Depth / Looped Transformers yapısına geçen 10 yıllık süreçte) gelişim “hızı ve ivmesi” ciddi oranda arttı. Bu durumda öncü modelleri sunanlarda “geride kalma” korkusu ile Facebook tarzı “Move fast and break things” felsefesine doğru bir geçişe neden olmaya “başladı”. Bu yazı buna fren koyma. YZ devrimine değil. Token kullanımları artmaya devam edecek. YZ kullanımları ve ticarileşmesi de artmaya devam edecek. Dolayısıyla “mevcutta bilmediğimiz şeyler” olsa da devrimin “gerçekliğini” değiştiren bir durum değil.
Öncü modellerin frene basması;
- ASICs çiplerine talebi arttırır. Broadcom pozitif.
- Açık modellere talebi arttırır. META pozitif. Şimdi neden Nvidia’nın Hugging Face’i satın aldığı anlaşılmıştır;)
- Siber güvenlik isimlerinden net pozitif etkilecekler var. CRWD & PANW.
- Inference Networking (Credo Technology & Astera Labs) olumlu.
- YZ CPU’ları pozitif.
- SaaS kategori lidelerine bu hafta daha bir alıcı gözle bakın derim. Salesforce, ServiceNow gibi…
- Palantir’in AIP’si olumlu etkilenir.
Nvidia’nın takvim yılı olarak 2026-2027 satışlarını etkileyeceğini zannetmiyorum. Ancak gene de hafta başında satıcılı bir yapı olabilir. Dipten alımlar gelir. Hızlı da gelebilir. 6 trilyon usd mcap düşüncem sabit.
Öncü modellere hesaplama kapasitesi sunan Neocloud’ların gelecek hafta performansı iyi olmaz. Ancak bunu da dipten alım fırsatı olarak değerlendiririm.
Hyperscalers tarafında CAPEX’lerin azalacağını da hiç zannetmiyorum. Arz tarafında yeni modellere fren gelmesi “talep” tarafındaki artışı frenlemiyor.
Özetle: Ciddi bir çöküş beklemeyin. Hafta başında S&P 500 & Nasdaq biraz satış görebilir. Trend bozulmaz. Dipten alımlar gelir. Hızlı da gelebilir…
ABD büyümesinden uzun vadeli tahvil getirilerine olası etkilerine çok nokta var. Gelecek paylaşımlarda yer vereceğim. Konu sıcak. Ancak temel taraf hala net bir şekilde sağlam. Daha fazla bilgiye/detaya ve zamana ihtiyaç var.
Herkese şimdiden iyi haftalar dilerim.
 Bu rapor, Ak Yatırım Menkul Değerler A.Ş. tarafından, güvenilir olduğuna inanılan kaynaklardan elde edilen bilgi ve veriler kullanılarak hazırlanmıştır. Raporda yer alan ifadeler, hiçbir şekilde veya suretle alış veya satış teklifi olarak değerlendirilmemelidir. Ak Yatırım, bu bilgilerin doğru, eksiksiz ve değişmez olduğunu garanti etmemektedir. Bu sebeple, okuyucuların, bu raporlardan elde edilen bilgilere dayanarak hareket etmeden önce, bilgilerin doğruluğunu teyit ettirmeleri önerilir ve bu bilgilere dayanılarak aldıkları kararlarda sorumluluk kendilerine aittir. Bilgilerin eksikliği ve yanlışlığından Ak Yatırım hiçbir şekilde sorumlu tutulamaz. Ayrıca, Ak Yatırım’ın ve Akbank’ın tüm çalışanları ve danışmanlarının, herhangi bir şekilde bilgiler dolayısıyla ortaya çıkabilecek, doğrudan veya dolaylı zararlarla ilgili herhangi bir sorumluluğu yoktur. Burada yer alan bilgiler, bir yatırım tavsiyesi, yatırım aracının alım-satım önerisi ya da getiri vaadi değildir ve Yatırım Danışmanlığı kapsamında yer almamaktadır. Yatırım Danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak Yatırım Danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Bunlara ilaveten, Ak Yatırım, raporların Internet üzerinden e-mail yoluyla alınması durumunda virüs, hatalı gönderim veya diğer herhangi bir teknik sebepten dolayı alıcının donanımına veya yazılımına gelebilecek herhangi bir zarardan dolayı sorumlu tutulamaz.Ak Yatırım Menkul Değerler A.Ş. 2023
We are glad you liked it
For your convenience, this will appear under your Saved articles in the top menu.