
Fed Kararı – Eylül 2026
 18 Eylül 2026
Sözel yönlendirmenin olmadığı Fed dünyasında yön arayışı...
Politika faizi değişimi, karar metni değişimi ve ekonomik beklentiler genel olarak beklentilerime paralel açıklandı. Basın toplantısı ise biraz daha şahindi.
Politika faizi kararı 25 baz puan artış ile %3.75-%4.00 aralığına yükseltildi. Karar metninde aşağıdaki değişikler yapıldı.
- Jeopolitik gelişmelere rağmen iç tüketim dirençli/güçlü.
- Üretkenlik güçlü. Sermaye yatırımları kuvvetli.
- Bugün alınan faiz kararı enflasyon hedefine “zamanlı ulaşımı” destekler nitelikte.
İstihdam piyasasına dair güncelleme karar metninde yok. İstihdam artışlarını iş gücü artışı ile paralel değerlendirmeye devam ediyorlar. Kısaca; istihdam risklerini enflasyon risklerine kıyasla daha az görüyorlar. Ana konuları “enflasyon mücadelesi/Dezenflasyon sürecini tekrardan hızlandırmak”.
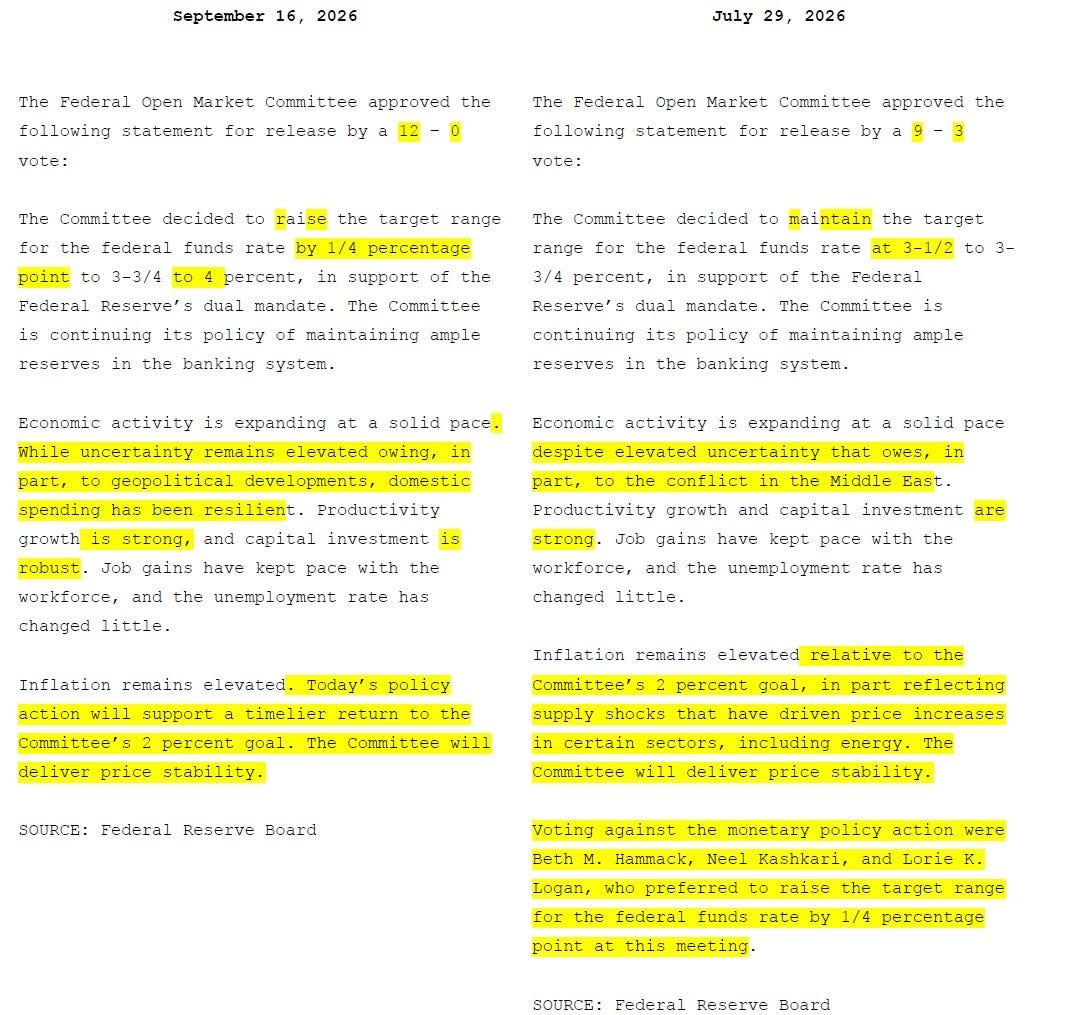
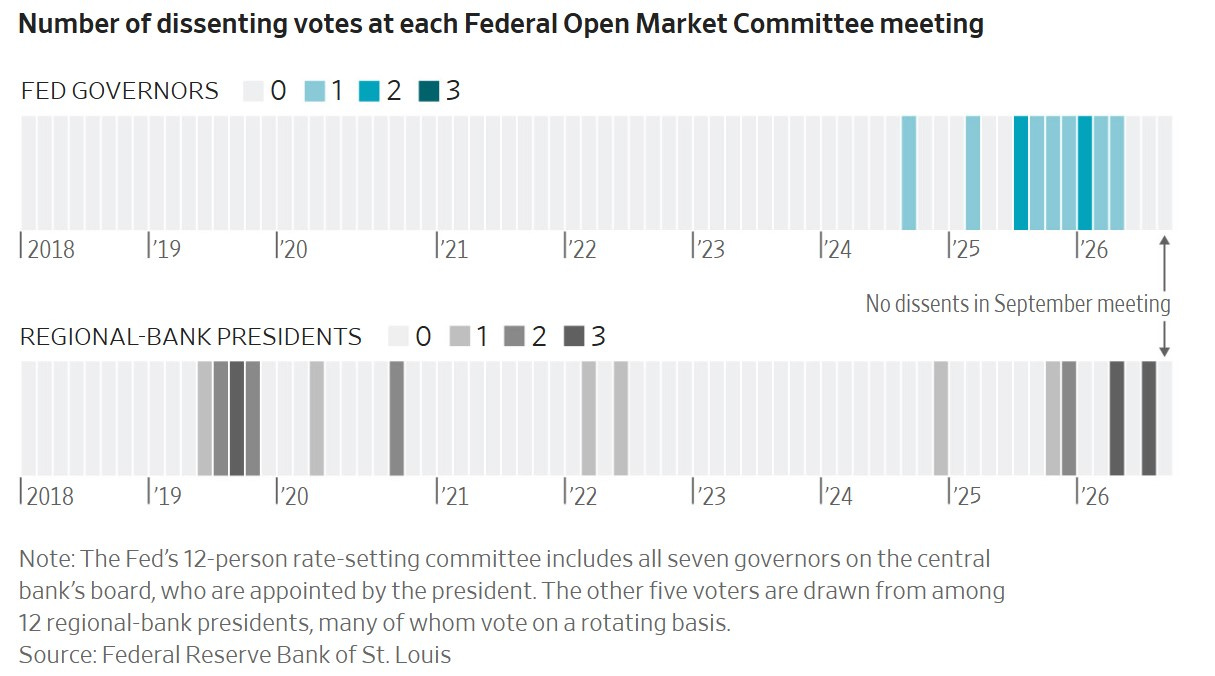
Politika faizi artışını “bütün üyeler” destekledi. Karara itiraz yok.
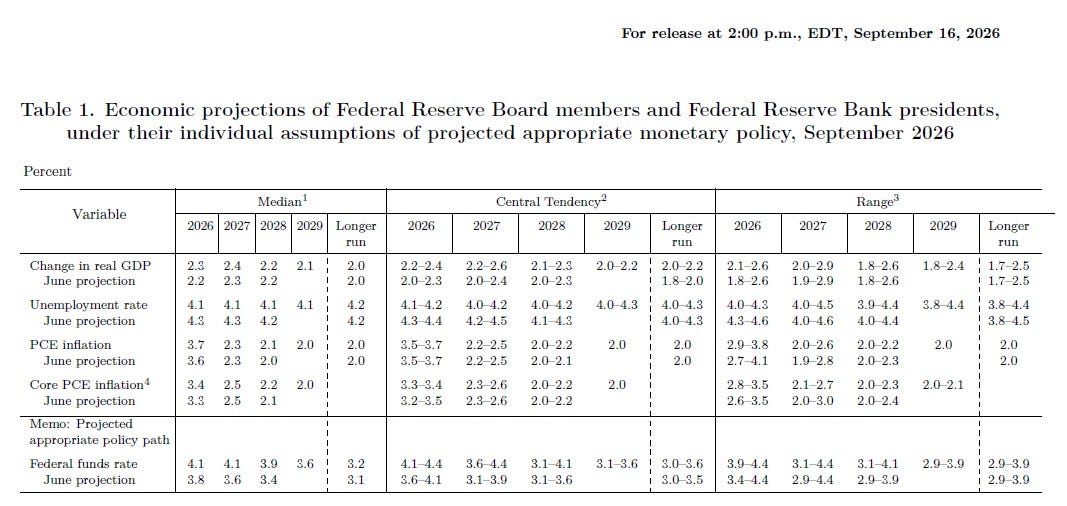
Ekonomik beklentiler çalışmasına Warsh katılmadı. Diğer üyelerin büyüme, enflasyon, istihdam ve politika faizi beklentileri de aşağıda.
- 2026-2027 büyüme beklentisinde “yukarı yönlü revizyon” var.
- İşsizlik oranı tarafında 2026-2027-2028 medyan tahminlerin hepsi “aşağı” revize edildi.
- 2026 için manşet ve çekirdek enflasyon tarafında %0.1’lik yukarı revizyon var. 2027 enflasyon beklentilerinde medyanda değişiklik yok. 2028 beklentileri de %0.1 yukarı revize edilmiş.
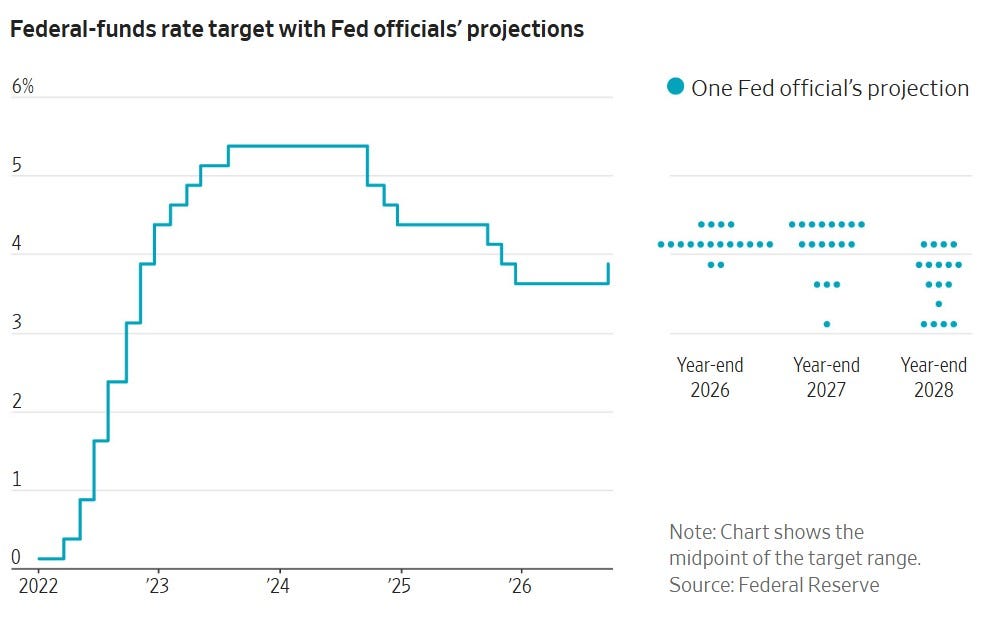
- 2026 için 1 adet daha artış öngörülüyor. 2027 için sabit tutma ve 2028 için bir indirim medyan beklentilerde mevcut.
Medyan tahminlere baktığımızda;
- Büyümede yukarı yönlü
- İşsizlik oranında aşağı yönlü
- Enflasyon tarafında 2026 ve 2028’te hafif yukarı yönlü ama 2027 için değişmeyen tahminler var.
Nokta grafikte 2027 için artış beklenmemesi mevcut karar (Faiz artışı) ve ekonomik beklentilerin “ayarlama bazlı” olduğunu destekliyor (Döngüye girmeden birkaç artış ile dezenflasyon sürecinin hızlanacağı düşüncesi yer buluyor). Diğer taraftan ise çekirdekte %2 hedefi 2029 yılında öngörülüyor… 2028 yılından 2029’a ötelenme var.
Nokta grafik ise 2027 için çok hassas bir denklemde. 8 üye bir artış beklentisinde. 6 üye sabit tutma ve 4 üye indirimler öngürür şekilde. Yani medyan sabit tutma şeklinde karşımıza çıksa da dağılımın boyutu yüksek. Artış yanlı olanlardan bazıları iki artışa geçseydi medyan sabit kalmazdı.
Bu da bizi basın toplantısına getiriyor. Benim en net çıkarımım şu: Enerji maliyetlerindeki artıştan üyeler çok rahatsız. Sadece ham petrol değil. Ürün marjlarının yüksek seyri ve taşımacılık üzerinden ekonominin bütününe etki riskleri nedenli…
- Finansal koşullar tarafında Warsh’un “sıkı dersem zorlama olur” yorumuna diğer üyelerin katılmasından enerji maliyetlerinin ikincil, üçüncül etkilerini önleme amaçlı faiz artışına dair yorumlarının bütünlüğü “şahin bir tutum gösteriyor”.
Fed toplantısını kısaca özetlersekte;
- Politika faizi kararı şahin ama zaten fiyatlanmıştı.
- Ekonomik beklentiler “ayarlama/sigorta” düşüncesinde ama Warsh çalışmaya “gene katılmadı”.
- Basın toplantısı ise “enflasyonda yukarı yönlü risklerin” devam etmesi durumunda ayarlamadan/sigortadan “artış döngüsüne” geçme riskleri içeriyor.
Bu durumda beni şu noktaya getiriyor;
- Enerji maliyetleri ve ürün marjlarının yüksek seyrettiği (Crack spread) ve enflasyon verilerinde dezenflasyon hızının artmadığı her veri seti “ayarlamadan döngüye” geçiş risklerini masada daha gerçekçi kılacaktır.
Piyasada “döngüye dönüşme” risklerini 2027 üzerinden fiyatlayacaktır/fiyatlamaya çalışacaktır. Yıl sonuna kadar enerji maliyetlerinde hatrı sayılır bir rahatlama görmezsek “iyileşen büyüme görünümü ve aşağı yönlü revize edilen işsizlik oranı” üyelerin Aralık ayında paylaşılacak nokta grafikte “daha şahin” olmasına sebep olur.
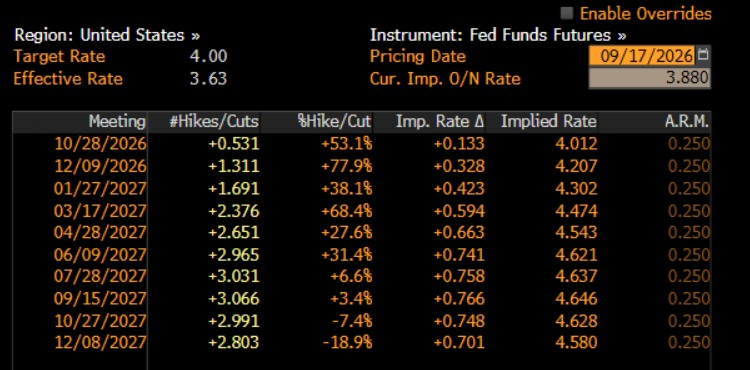
Piyasa etkisi: Dolar pozitif, değerli metaller negatif, ABD 10 yıllıkları Fed’in bağımsızlığına artan güven ile %5’in tekrardan aşağısında. Hisse piyasasında para politikası değişimi kar satışını desteklese de “teknoloji devrimi” piyasayı sırtlamaya devam ediyor. Dün ABD endeksleri eksi kapanışlar yapmış olsa da bugün vadeliler pozitif.
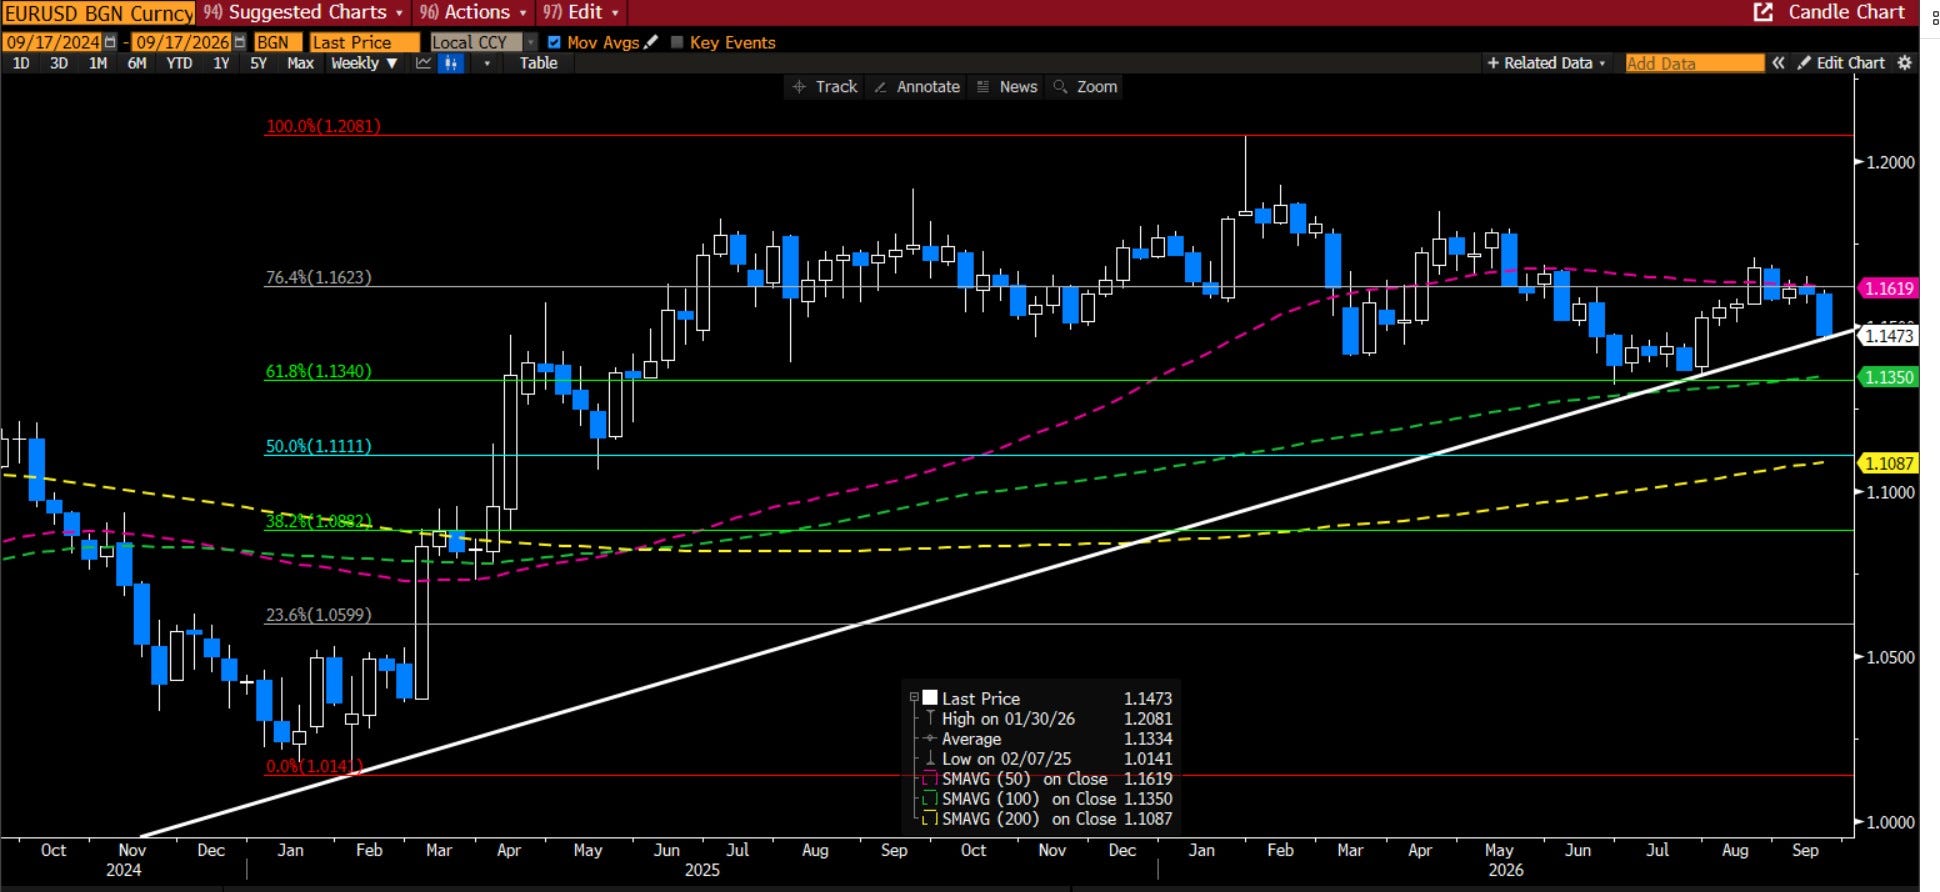
EURUSD haftalık grafik:
- Önemli bir trend desteğine geriledik. Aşağısında ise 1.1340 seviyesi öne çıkar.
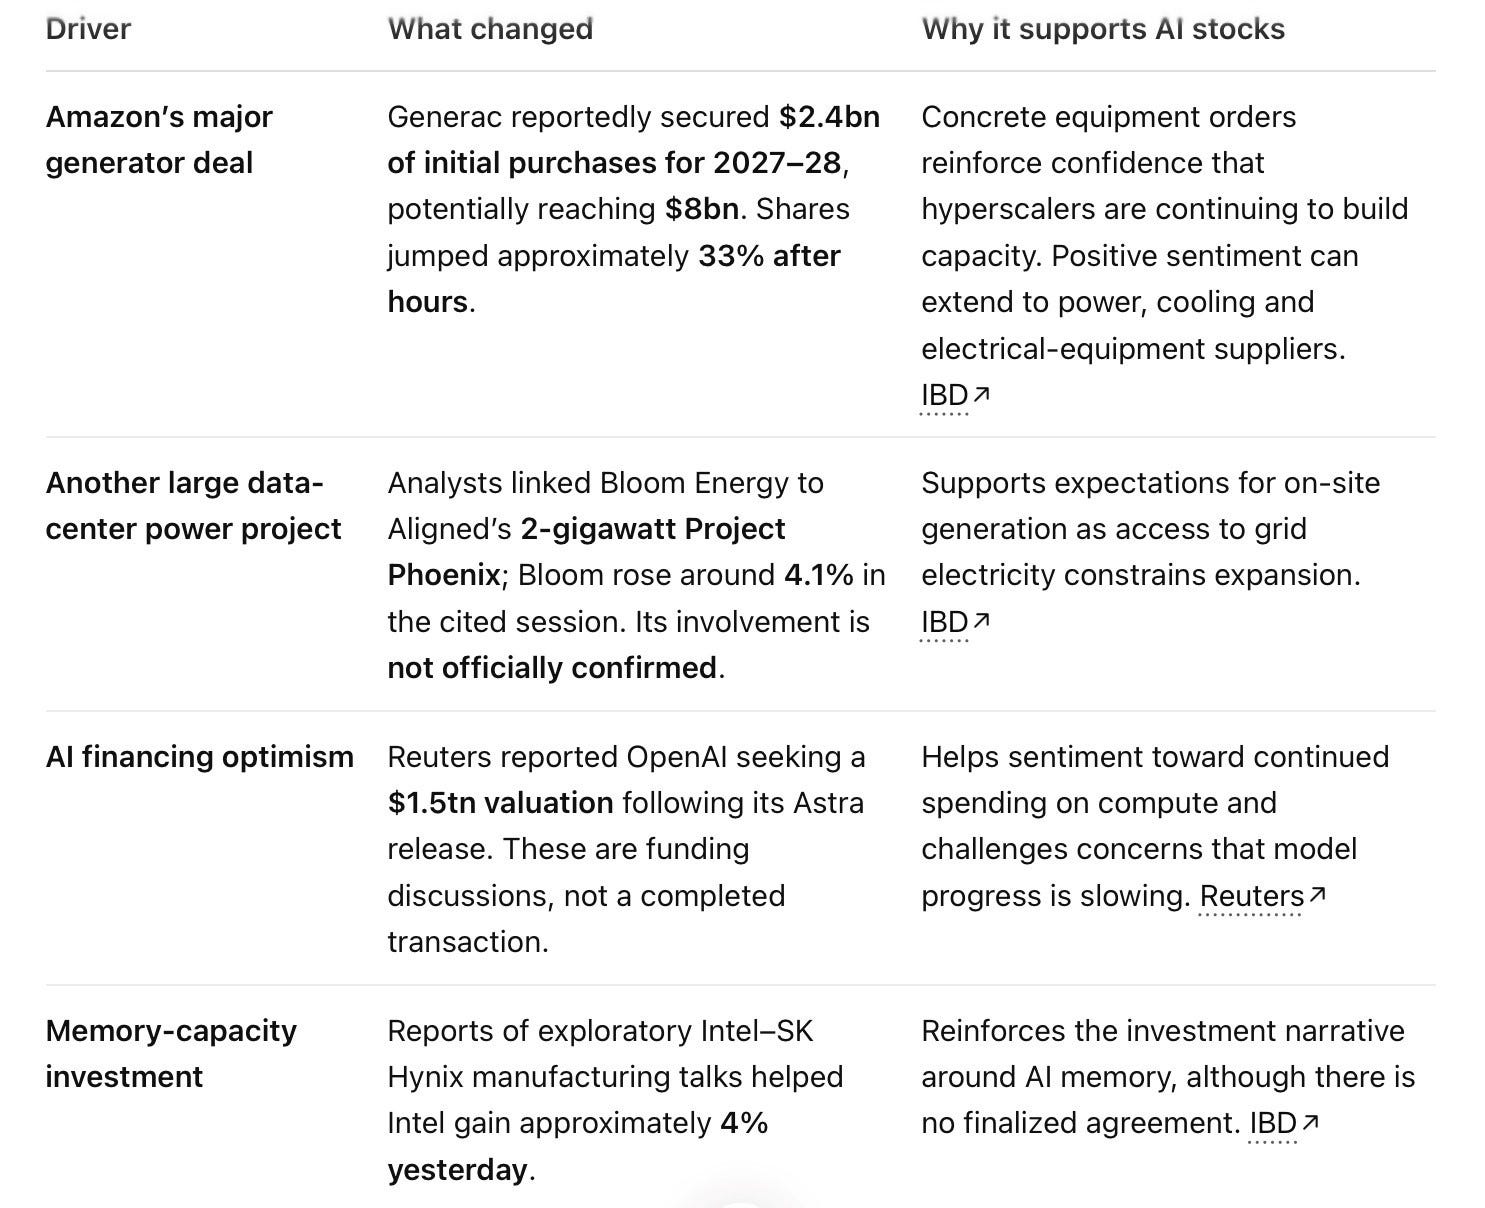
Dün-Bugün yapay zeka tarafında öne çıkan gelişmeler:
- OpenAI’ın yeni finansman turuna dair haberler YZ altyapı hisselerine pozitif yansıyor.
Büyük resimde global tarafta para politikalarına dair değişmeye başlayan düşünce;
- ABD-İran savaşı sonrası 2026 ikinci yarısında “ayarlama/sigorta” bazlı artışlar ile dezenflasyon süreçlerinin tekrardan hızlanabileceği ve 2027 yılına politika faizi artışlarının pek yansımayacağı baz senaryo olarak tutuluyordu. Fed için bu şans hala var ama hızlı bir şekilde enerji maliyetlerinde gerileme lazım… Ne kadar gerçekçi? Diğerleri için ise ECB, BoJ ve BoE gibi 2027 yılında artışlar “döngü niteliğine” dönüşüyor. Bu durum finansman maliyetlerinin düşünüldüğünden daha uzun süre yüksek seyrine devam edebileceğine dair “riskleri” içeriyor.
Büyüme tarafında görünüm iyileşirken finansman maliyetlerindeki yükselişler global tarafta hisse piyasalarına negatif yansımıyor. Satışlar sınırlı kalıyor. Temel tarafta bilanço sezonları ve teknoloji devrimi “dipten alımların” ana strateji olarak devam etmesine neden oluyor. Ancak diğer taraftan petrol stoklarının kritik seviyelere gerilemesi ve enerji maliyetlerinin yüksek seyrine devamı uzun vadeli düşüncede “talep bazlı” riskleri arttırabilecekte bir yapı.
Çok hassas bir denklemde ilerlemeye devam ediyoruz. Veri akışlarının çok iyi/detaylı takibi ve çoklu varlık fiyatlamlarında “enerji maliyetlerinin” etkilerini analiz edebilme bence Q4’26 için oldukça önemli…
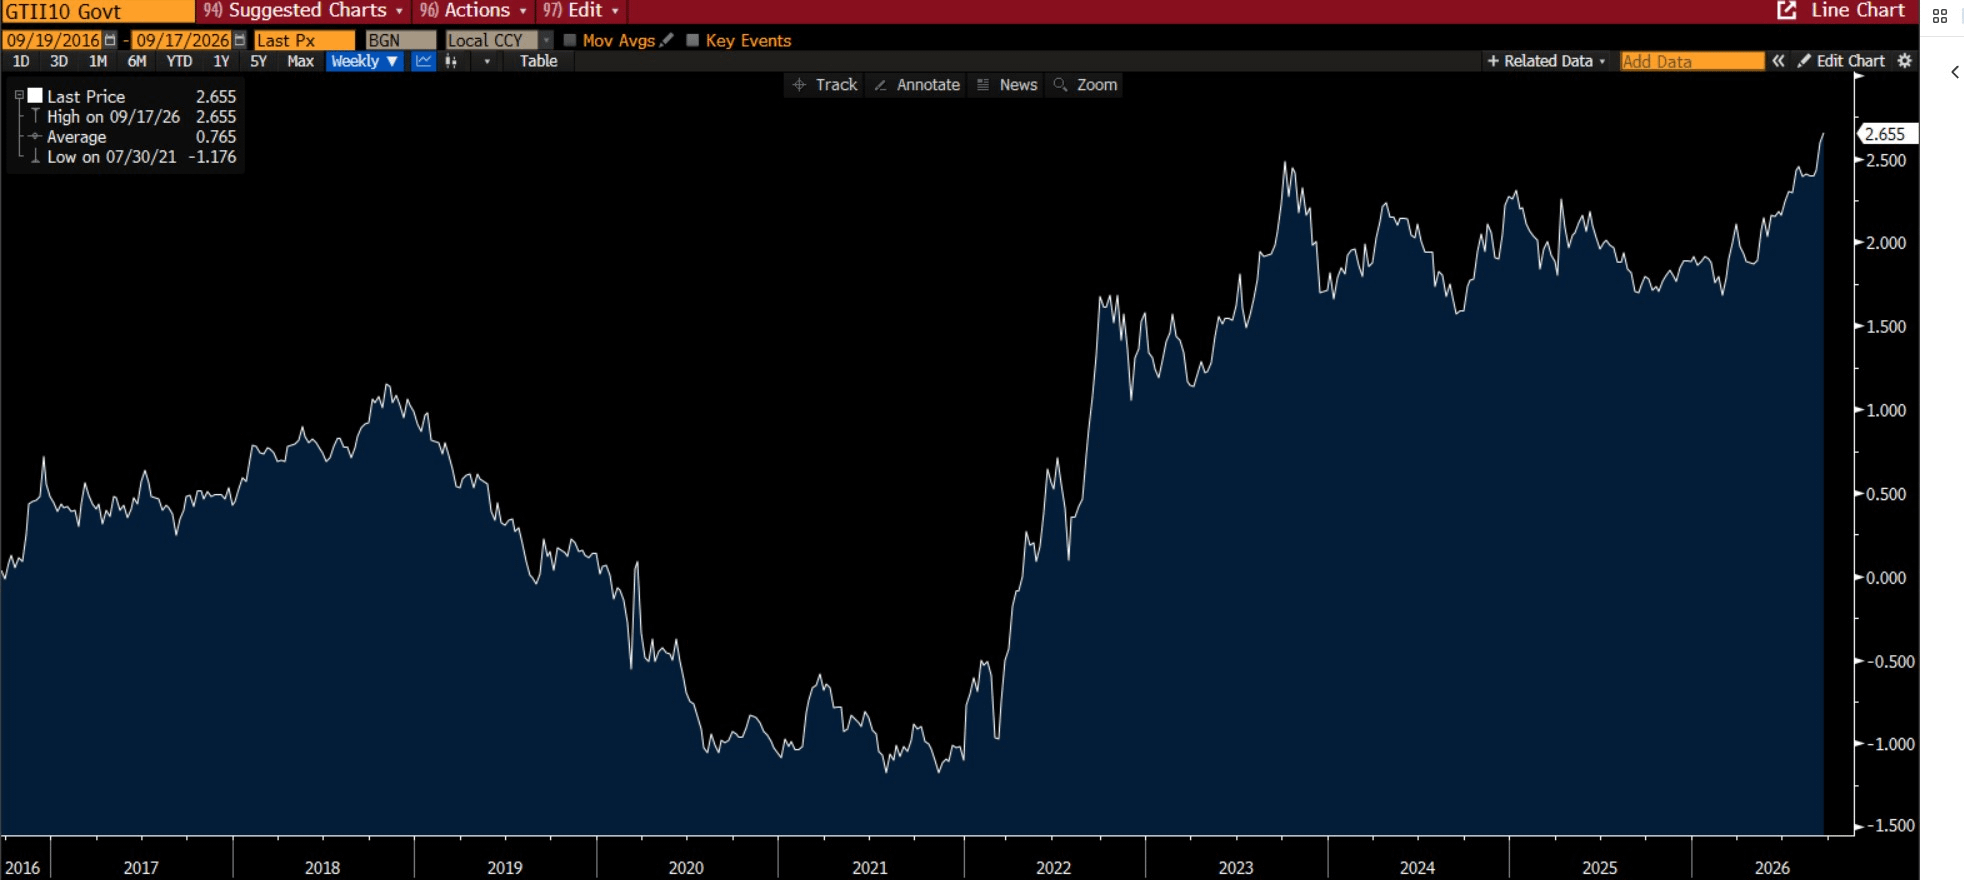
Reel getirilerin yüksek seyrine devam ettiği ortamda bulunmaya devam ediyoruz. Değerli metaller eskisi gibi güvenli liman değil. Dolar endeksi de tekrardan 100 seviyesinin üzerinde. Paranın getirisi olduğu global bir yapıda olduğumuz unutulmamalı.
ABD 10 yıllık reel getiriler haftalık grafik:
 Bu rapor, Ak Yatırım Menkul Değerler A.Ş. tarafından, güvenilir olduğuna inanılan kaynaklardan elde edilen bilgi ve veriler kullanılarak hazırlanmıştır. Raporda yer alan ifadeler, hiçbir şekilde veya suretle alış veya satış teklifi olarak değerlendirilmemelidir. Ak Yatırım, bu bilgilerin doğru, eksiksiz ve değişmez olduğunu garanti etmemektedir. Bu sebeple, okuyucuların, bu raporlardan elde edilen bilgilere dayanarak hareket etmeden önce, bilgilerin doğruluğunu teyit ettirmeleri önerilir ve bu bilgilere dayanılarak aldıkları kararlarda sorumluluk kendilerine aittir. Bilgilerin eksikliği ve yanlışlığından Ak Yatırım hiçbir şekilde sorumlu tutulamaz. Ayrıca, Ak Yatırım’ın ve Akbank’ın tüm çalışanları ve danışmanlarının, herhangi bir şekilde bilgiler dolayısıyla ortaya çıkabilecek, doğrudan veya dolaylı zararlarla ilgili herhangi bir sorumluluğu yoktur. Burada yer alan bilgiler, bir yatırım tavsiyesi, yatırım aracının alım-satım önerisi ya da getiri vaadi değildir ve Yatırım Danışmanlığı kapsamında yer almamaktadır. Yatırım Danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak Yatırım Danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Bunlara ilaveten, Ak Yatırım, raporların Internet üzerinden e-mail yoluyla alınması durumunda virüs, hatalı gönderim veya diğer herhangi bir teknik sebepten dolayı alıcının donanımına veya yazılımına gelebilecek herhangi bir zarardan dolayı sorumlu tutulamaz.Ak Yatırım Menkul Değerler A.Ş. 2023
We are glad you liked it
For your convenience, this will appear under your Saved articles in the top menu.