
Global piyasalara dair notlar-28.09.2026
 28 Eylül 2026
Global tarafta yeni haftaya artan reel getiriler ve değerli metallerde satış baskısı ile başlıyoruz.
- Spot piyasada altın için $4.150-$4.160 destek bölgesi aşağı kırıldığı an $4.000 (Kısa vadeli) ve sonrasında $3.800 orta vadeli hedefler olur. Büyük resimde ise Ocak 2026 tarihi zirvesine uzun zaman (yıllar) ulaşamayacağı ve 2011 tarzı bir balonun Q4’25-Ocak 2026 zamanlarında yaşandığını destekler.
- Gümüş tarafında da $60-$61 aralığı önemli bir destek bölgesi. Aşağı kırıldığı an $50-$55 aralığına hızlı bir dönüş yaşanabilir.
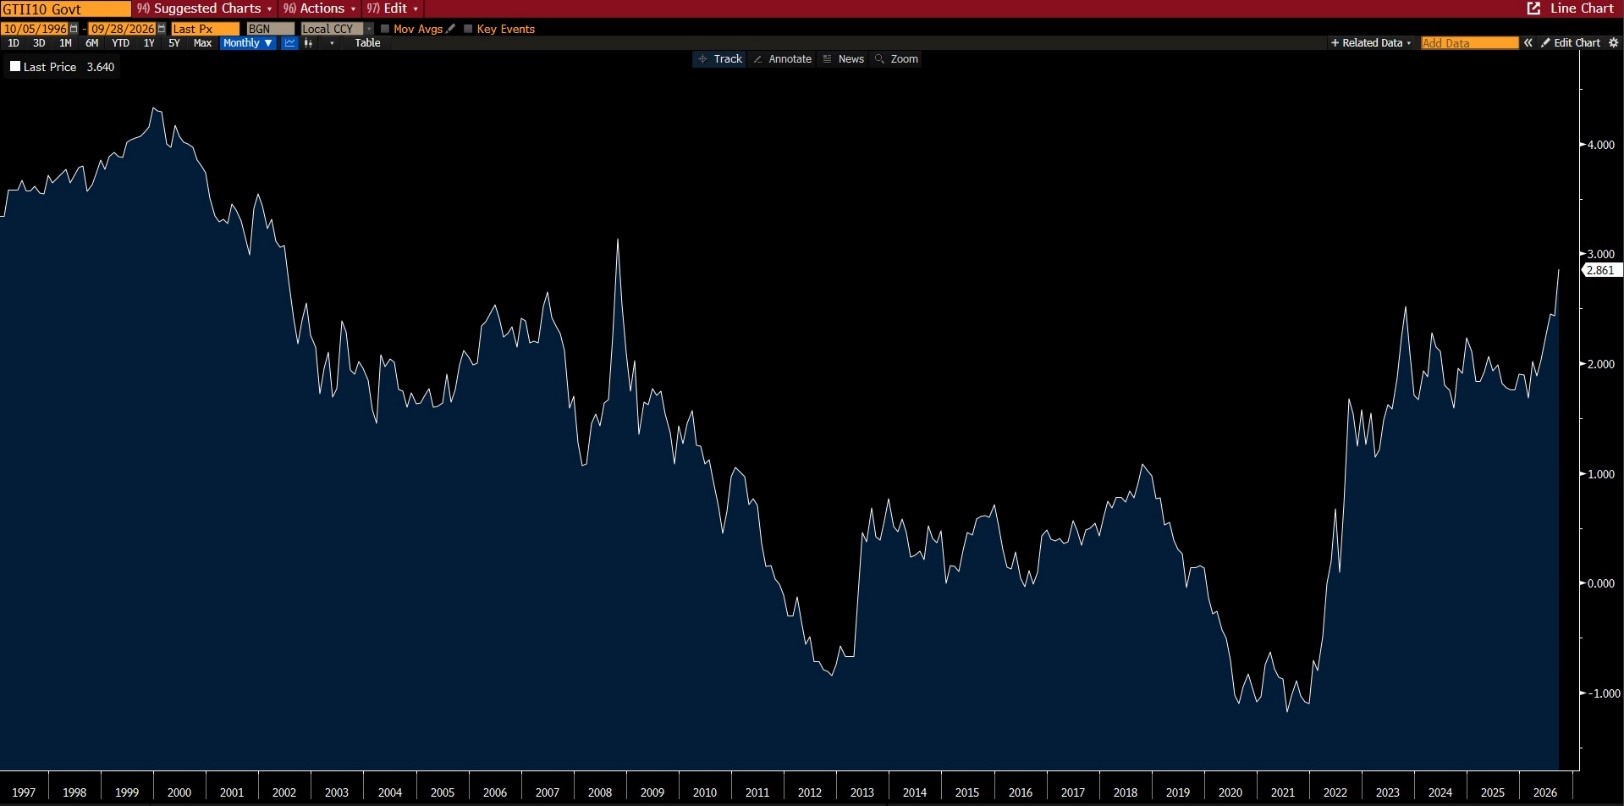
- ABD 10 yıllık reel getiriler %2.87 seviyesinde. 2008’ten beri en yüksek 10 yıllık reel getiri seviyesi…
- Dolar endeksi 101 seviyesinin üzerinde.
- Asya piyasaları Çin endeksleri öncülüğünde satıcılı. Avrupa vadelileri ise yatay açılışlara işaret ediyor. ABD vadelileri ise %1’in aşağısında satıcılı.
Aylık bazda ABD 10 yıllık reel getiri grafiği:
Pazar günü notları – 27.09.2026
Nasdaq 100 endeksi son yedi haftanın en iyi performansını gösterdi.
21-25 Eylül haftasında;
- Nasdaq 100 endeksi %3.25 prim ile ağustos başından beri en iyi getirisini oluşturdu.
- S&P 500 endeksi %1.2 prim ile ağustos başından beri en iyi getirisini oluşturdu.
- Nasdaq bileşik endeksi %2.06 prim ile ağustos başından beri en iyi getirisini oluşturdu.
- Dow Jones Sanayi +%0.3, Russell 2000 -%0.8 ve eşit ağırlıklı S&P 500’de -%0.2 değişimler ile haftayı sonlandırdı.
Eşit ağırlıklı S&P 500 endeksi haftalık bazda son altı haftadır üst üste eksi kapanışlar yaparken toplamda %5 düşüş yaşarken bu süre zarfında (14 Ağustos-25 Eylül) piyasa değeri ağırlıklı S&P 500 endeksi -%0.5, Nasdaq 100 +%1.9 ve Nasdaq bileşik +%1.3 değişim gösterdi.
- S&P 500’ün en son rekor kapanışı 7.798 ile 13 Ağustos tarihinde yaşandı(14 Ağustos kapanışlı haftanın içinde).
14 Ağustos kapanışı ve 25 Eylül arasında ABD verim eğrisinin değişimi aşağıda.
- S&P 500 endeksinin rekor kapanış yaptığı haftadan günümüze 2 yıllık 68.5 baz puan, 5 yıllık 62 baz puan, 10 yıllık 47 baz puan ve 30 yıllık 23 baz puan artışyaşadı.
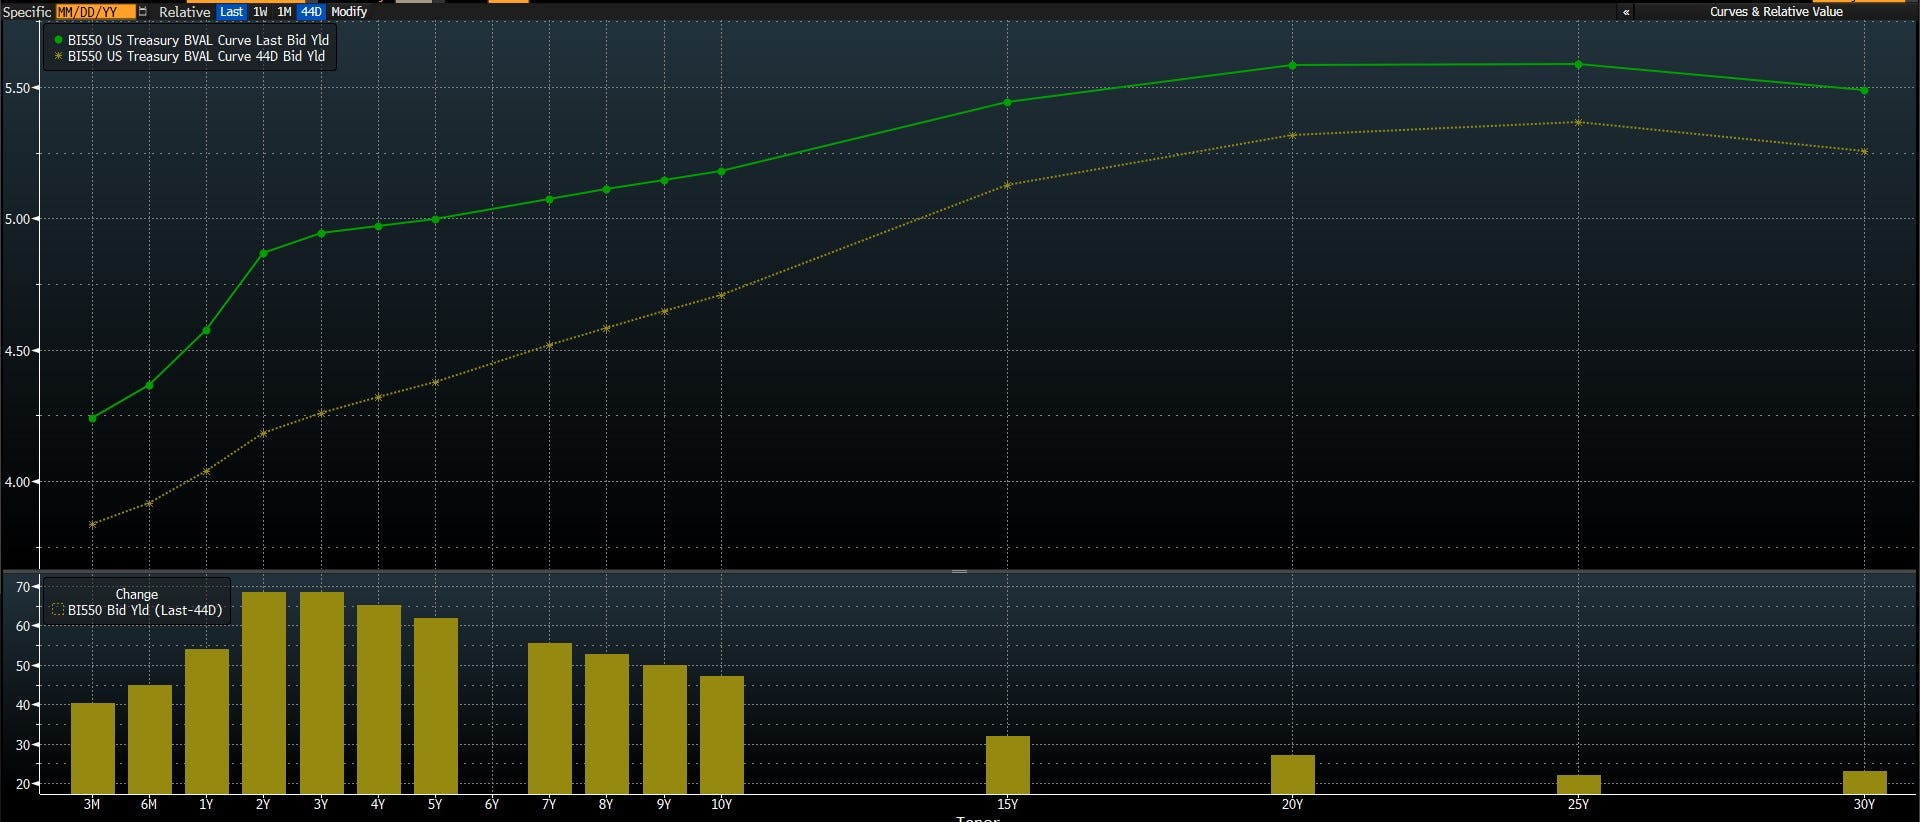
Verim eğrisinin yukarı kayması (Bear flattining ile: Kısa vadeli tahvillerin getirilerinin uzun tarafa göre daha fazla artması) S&P 500, Nasdaq 100 ve Nasdaq bileşikte etkisini göstermemiş olsa da eşit ağırlıklı S&P 500’de %5’lik bir satış baskısı yarattı. Dow Jones Sanayi aynı sürede -%3.5 ve Russell 2000’de -%7.5 ekti yarattı.
- Verim eğrisinin yukarı kayması (Tahvil faizlerinin/getirilerinin artması) ile yükselen finansman maliyetleri eşit ağırlıklı S&P 500 endeksinde, küçük sermayeli şirketleri içeren Russell 2000 endeksinde ve hisse fiyatı üzerinden ağırlığı yapılan sanayi endeksinde etkisini gösterdi. Piyasa değeri ile ölçülen ve teknoloji ağırlığı yüksek olan S&P 500, Nasdaq 100 ve Nasdaq bileşikte ise negatif bir etkiden bahsetmek zor.
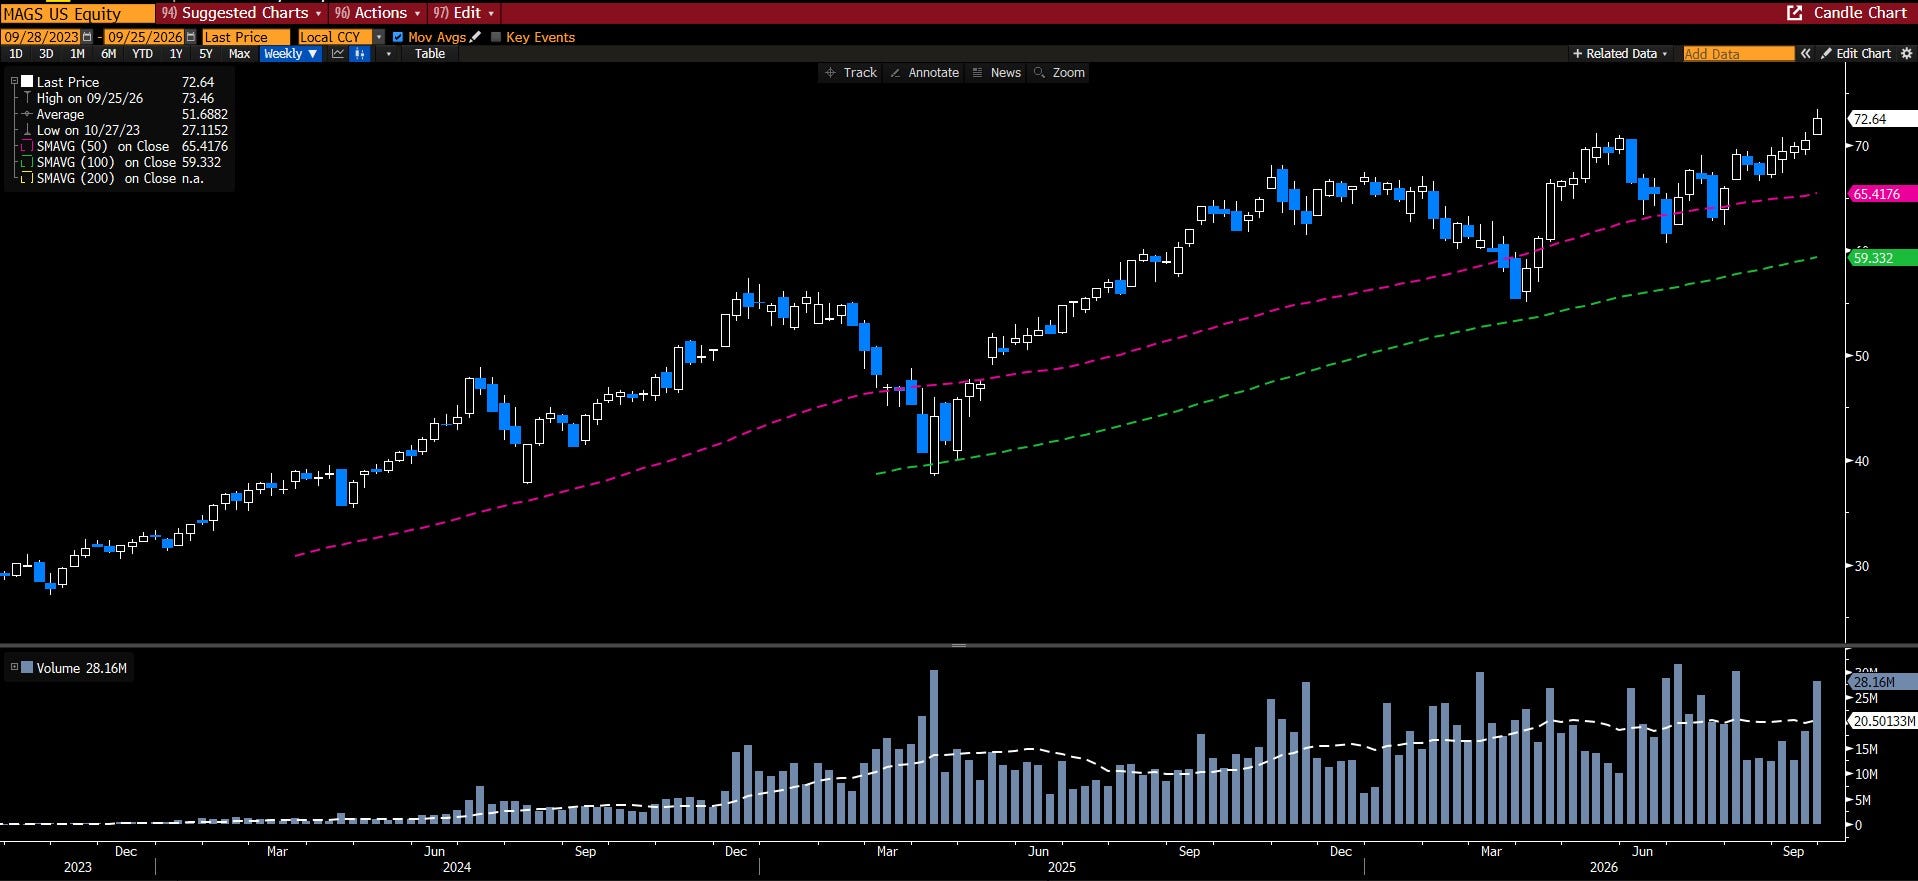
Hatta: Pazartesi (21 Eylül)-Cuma (25 Eylül) arasında Muhteşem yediliden yeni bir rekor kapanış, Nasdaq bileşikten yeni bir rekor kapanış ve Nasdaq 100’den yeni bir rekor kapanış gördük.
Muhteşem yedili BYF’si (MAGS) haftalık grafik:
- Eylül 2026 içinde Meta Platforms’un mevcut primi aylık bazda Temmuz 2013’ten beri en iyisi.
Yazılarımı takip ediyorsanız zaten bu ayrışmanın neden olduğunu biliyorsunuzdur. İçinde bulunduğumuz yapay zeka devriminin makro tarafta büyüklüğünü gösteren çok güzel bir çalışma aşağıda (Kaynak: WSJ & Brookings Institution).
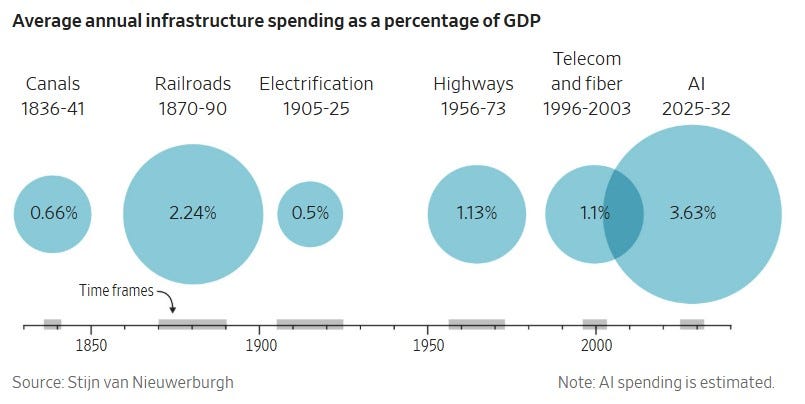
YZ devriminde şimdiye kadar unit economics’ten ROIC-WACC denklemine oradan FCF hesaplamlarından CAPEX’lerin devamlılığına kadar bir çok noktaya değindim. Temel tarafta şimdiye kadar işlerin sağlıklı gittiğine bolca yer verdim. Aşağıda bunlara ek olarak bir ufak paylaşımım daha olacak.
- Scaling Law gereği:Her yeni YZ modeli çok daha masraflı ve elde etmesi gereken ciro seviyesi de çok daha fazla. X modeli için 1 birim para gerekiyorsa 2 birim ciro elde etmeniz lazım. X+1 modeli için 10 birim para gerekiyorsa 20 birim ciro elde etmeniz lazım. Bu böyle exponansiyel bir şekilde artarak gidiyor. YZ öncü şirketlerine total rakamlardan baktığınızda aslında önemli bir farkı atlıyorsunuz. X+1’i sunmak için gereken yatırım mevcut finansallarda olurken X modelinden elde ettiği gelirler aslında X’i öğretmesi için gereken maliyetten çok daha fazla… Total rakamlarda bu ayrım gözükmüyor. X+1 eğitimini de içeriyor. Bu durumda çok sığ bir bakış açısıyla “çok para harcıyorlar” yorumu ile birleştirilip hemen arkasına BALON söylemlerini getiriyor. Bu bakış açısı dediğim gibi çok sığ ve bence yanlış.
Öncü YZ modellerinin eğitilmesi onlarca milyon dollardan $100 milyarlara çıktı… Peki asıl soru şu: Günün birinde kanser bitecekse veya ölümcül diye bilinen hastalıklara çözüm gelecekse bunun YZ modeli eğitimine ne kadar para harcanır? $1 trilyon? $10 trilyon? Modeli sunanlar ne kadar para kazanır? $2 trilyon? 20 trilyon?…
- Bundan daha 10 yıl önce obezite önemli bir sağlık riskiydi. Artık öyle mi? Çevrenizde kaç kişi zayıflama iğnesi kullandı? Obez oldukları için mi? Daha sağlıklı olmak adına zayıflamak için mi? Güzel görünmek için mi? Toplam talebi sadece obezite hastaları mı yarattı?
Küresel ısınmadan günlük hayatta karşılaştığımız sorunlara veya zorluklara çözümler tek tek gelmeye başlayacaksa…
Öncü modellerin scaling law eşliğinde daha iyi modellere ulaşımında daha kaç GW veri merkezi kurulur? Açık modellerinde Meta-Muse gibi etkileriyle kullanımının artmasını da eklersek büyüme hızlanır mı yavaşlar mı?
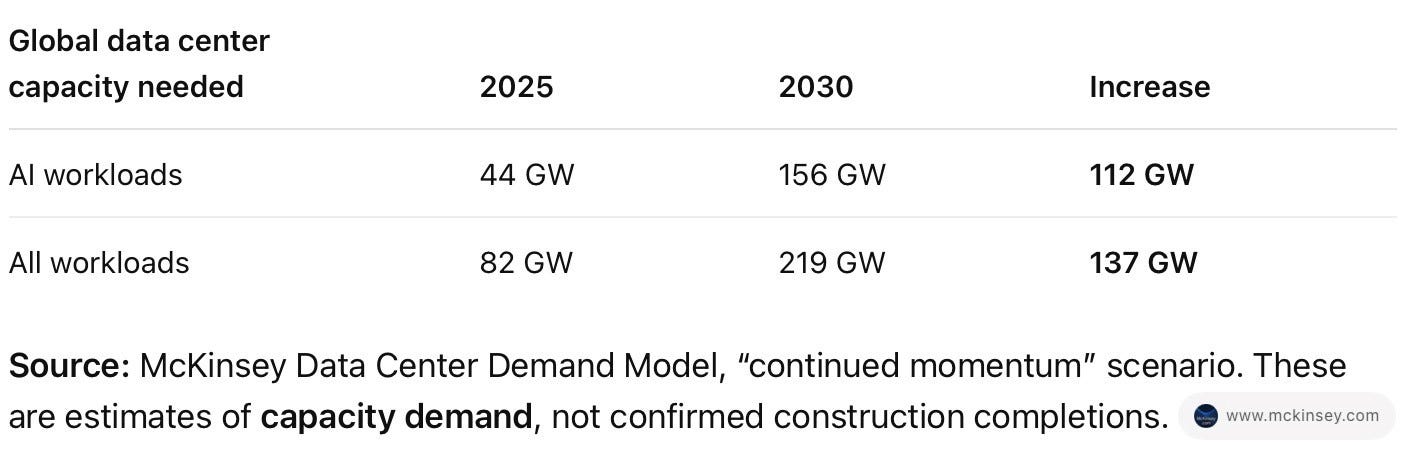
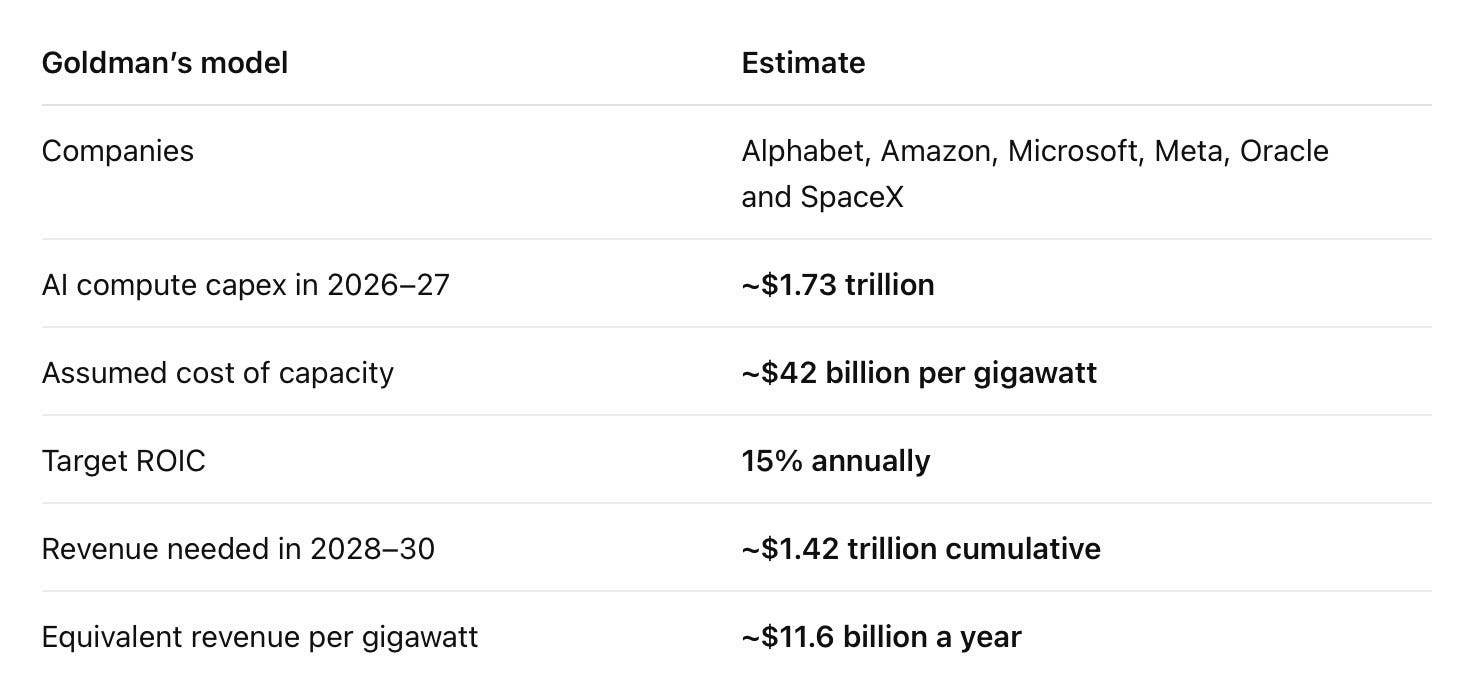
Goldman’ın en güncel analizinde Hyperscalers’ın %15 ROIC için GW başı yıllık $11.6 milyar ciro elde etmesi gerektiği belirtiliyor. Bilanço sezonlarından şimdiye kadar çıkardığım sonuç: Bunun üzerine çıkacaklar…
Anthropic’in Temmuz 2026 ARR’ı $65 milyardı. NYT’nin haberine göre yıl sonunda $100 milyar plus bekliyor. Scaling law geriği revenue büyümesi 2027’de $200 milyara ulaşacak ise Kasım ayında $2 trilyon değerleme ile halka arzı uçuk bir ciro çarpanı ile olmayacak demektir… Eğer halka arzı seçerse… Ara seçimler öncesi hem OpenAI’dan hem de Antrhopic’ten yeni finansaman tuları veya Anthropic için halka arz göreceğimizi düşünüyorum…
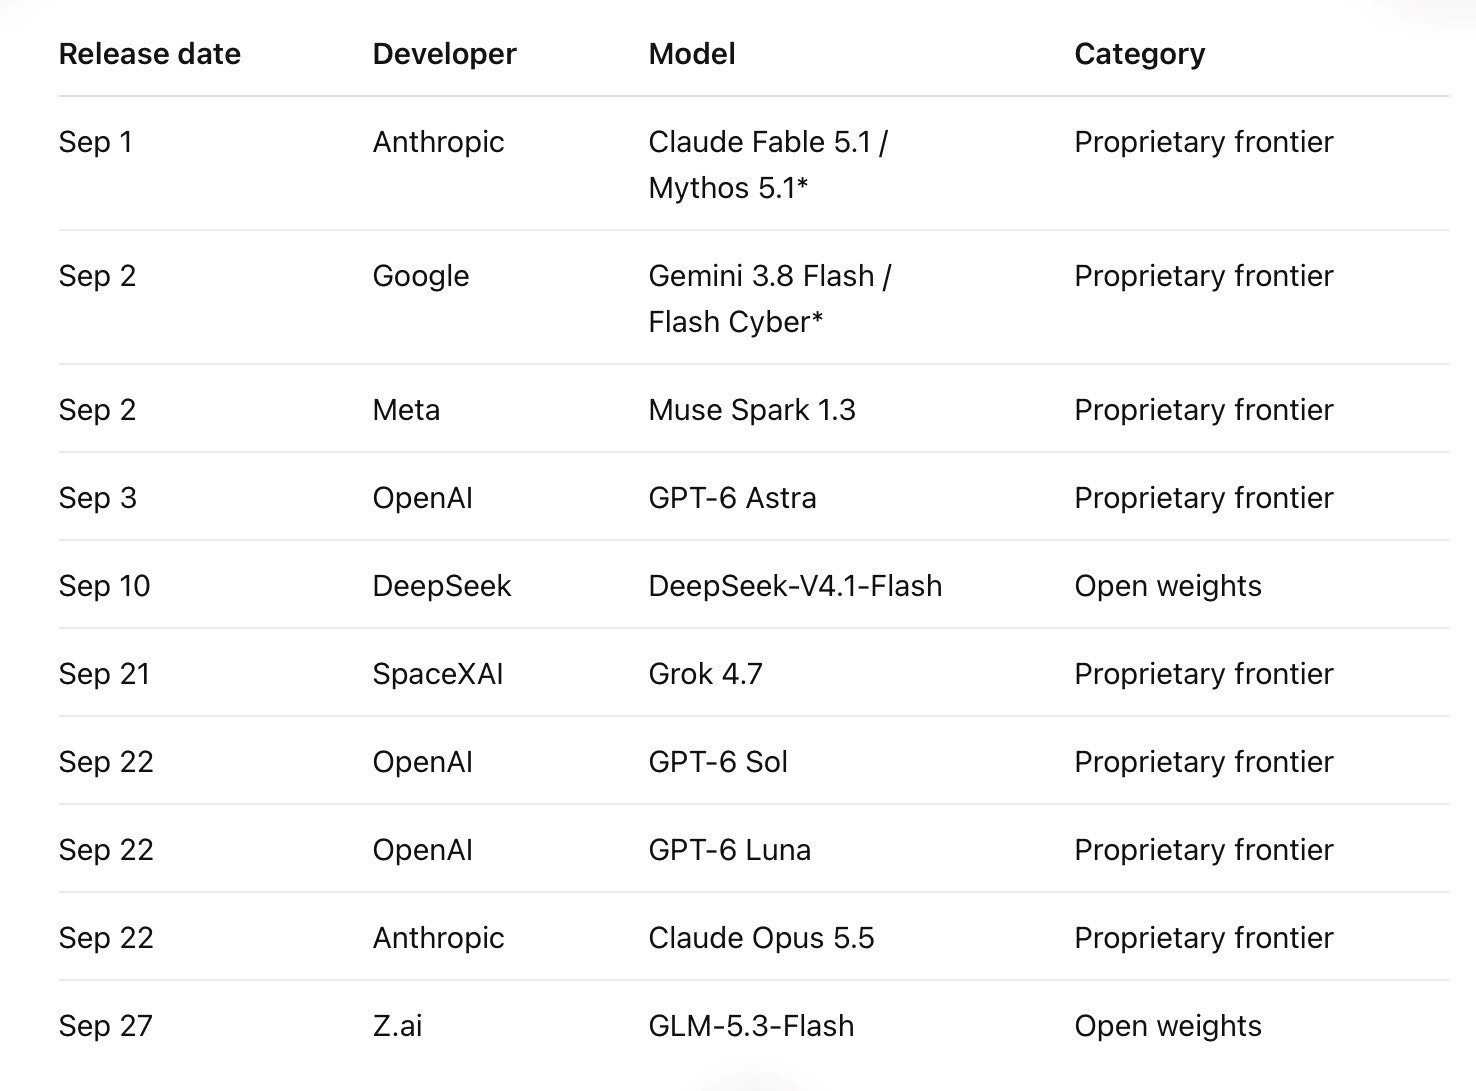
Öncü modellerin yavaşlaması veya güvenlik riskleri bolca konuşula dursun eylül ayı modellerin canlıya alınması konusunda bolca hareketliydi… Bu modellerin cirolarını önümüzdeki dönemde göreceğiz. Yatırımlarını/Harcamalarını ise eylül ayı öncesi gördük. Her yeni model daha fazla harcama gerektirirken daha fazla ciro yaratma kapasitesi oluşturuyor. Anthropic’in yıl sonu hedefi bunun bir yansıması…
Eylül ayında canlıya alınan modeller listesi:
- Meta Platforms Muse’un açık modelini de (Ağırlıkların ayarlanabildiği) yakında paylaşacağı konuşuluyor.
Özetle: Yapay zeka temasında ölçek ekonomisi çok iyi bir şekilde çalışmaya devam ediyor. Scaling Law’un gereği;
- Daha fazla hesaplama kapasitesi
- Daha büyük modeller
- Daha fazla veri kullanımı
Sonuç: Daha fazla zeka/bilgi üretimi. Daha fazla ciro üretimi. Birim ekonomisinin sağlıklı olması sonucu daha iyi marjlar. Trump’ın Super Intelligence tanımı şimdi daha iyi anlaşılmıştır.
Ölçek ekonomisinin çalışması ve yapay zeka süper döngüsü ile teknoloji şirketlerinin artan “finansman maliyetlerinden” negatif etkilenmediği görülüyor. Teknoloji ağırlığı düşük endeksler ise artan finansman maliyetlerinden negatif etkileniyor. Russell 2000’de zirveden %7.5 düşüş yaşandığını ABD’nin gösterge endekslerine baktığınızda anlayabilir miydiniz?
- Gösterge endekslerin içinde hangi şirketlerin olduğu çok önemli bir durumdur. Ülke ekonomisinin gidişatına dair en basit bakış açısı olan hisse piyasası nasıl sorusuna cevap verir çünkü…
YZ süper döngüsünün devam ettiği bir ortamda (Hesaplama talebi > Hesaplama arzı) ne aşağıdaki CAPEX’ler hız keser
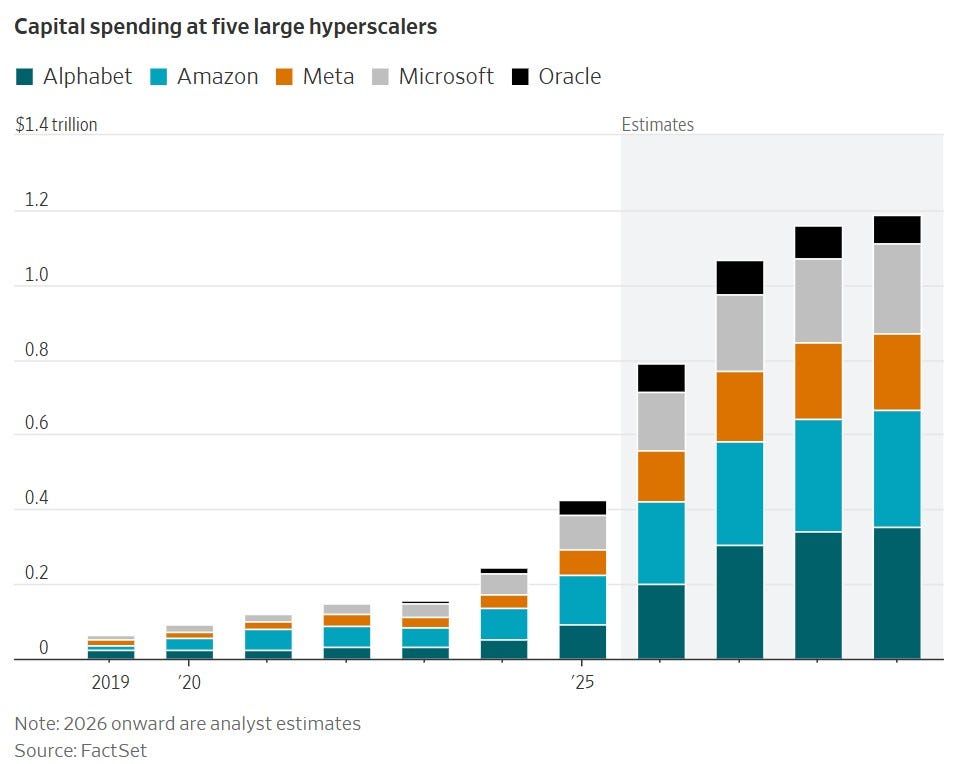
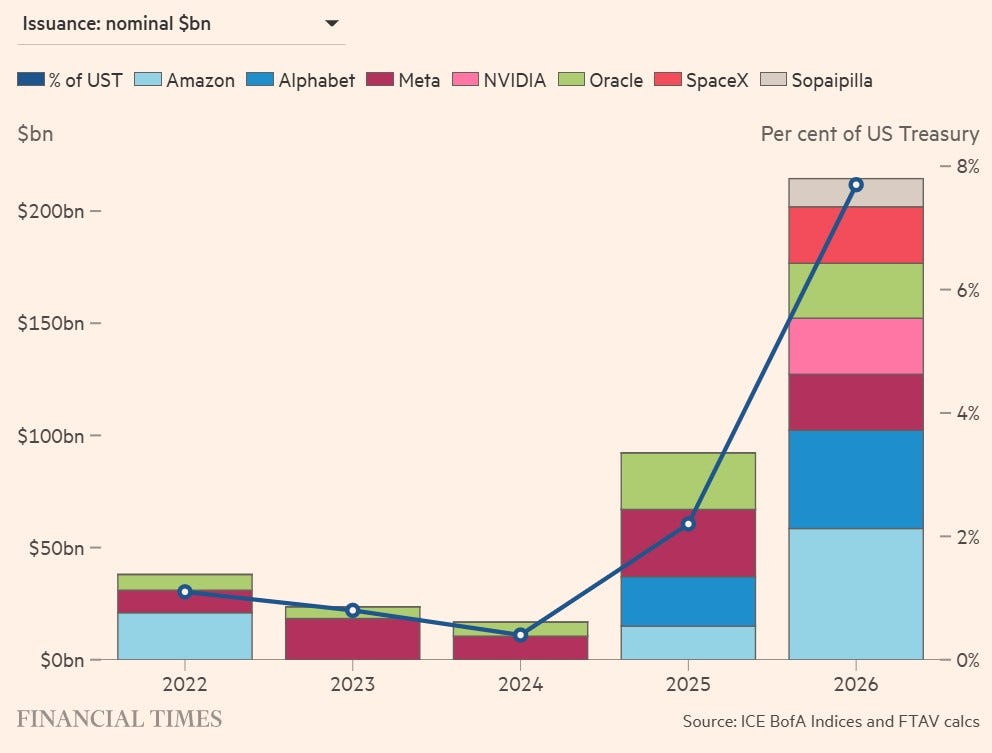
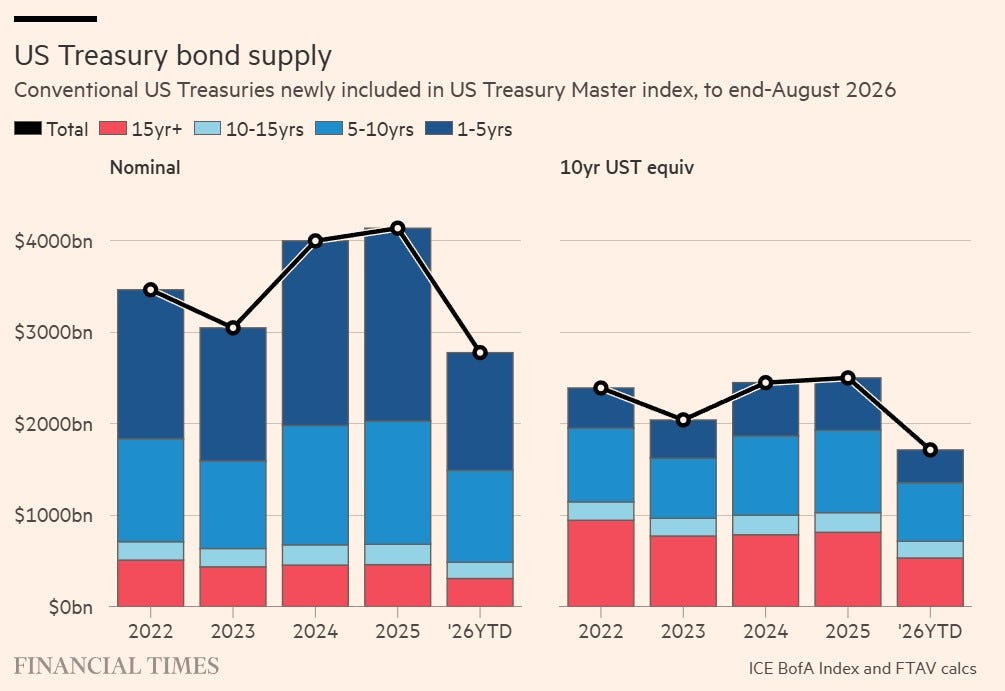
Ne de borçlanma durumları hisse piyasasında ciddi bir baskı oluşturur. Bu sene hazinenin borçlanmasının %8’ine yakınını borçlandılar. Gene de muhteşem yedili daha yeni bir rekor kapanış yaptı.
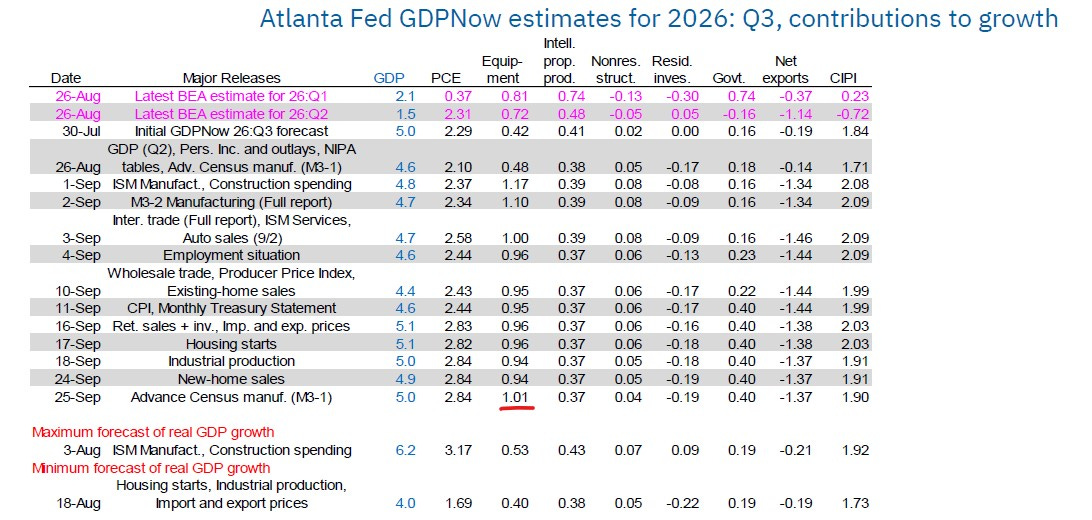
Atlanta Fed’in Cuma günü güncellenen büyüme beklentisinde “Equipment” tarafındaki katkı YZ nedenli değil mi? YZ’nin GDP katkısı net olarak var. 2026 yılında 2025’e göre daha fazla.
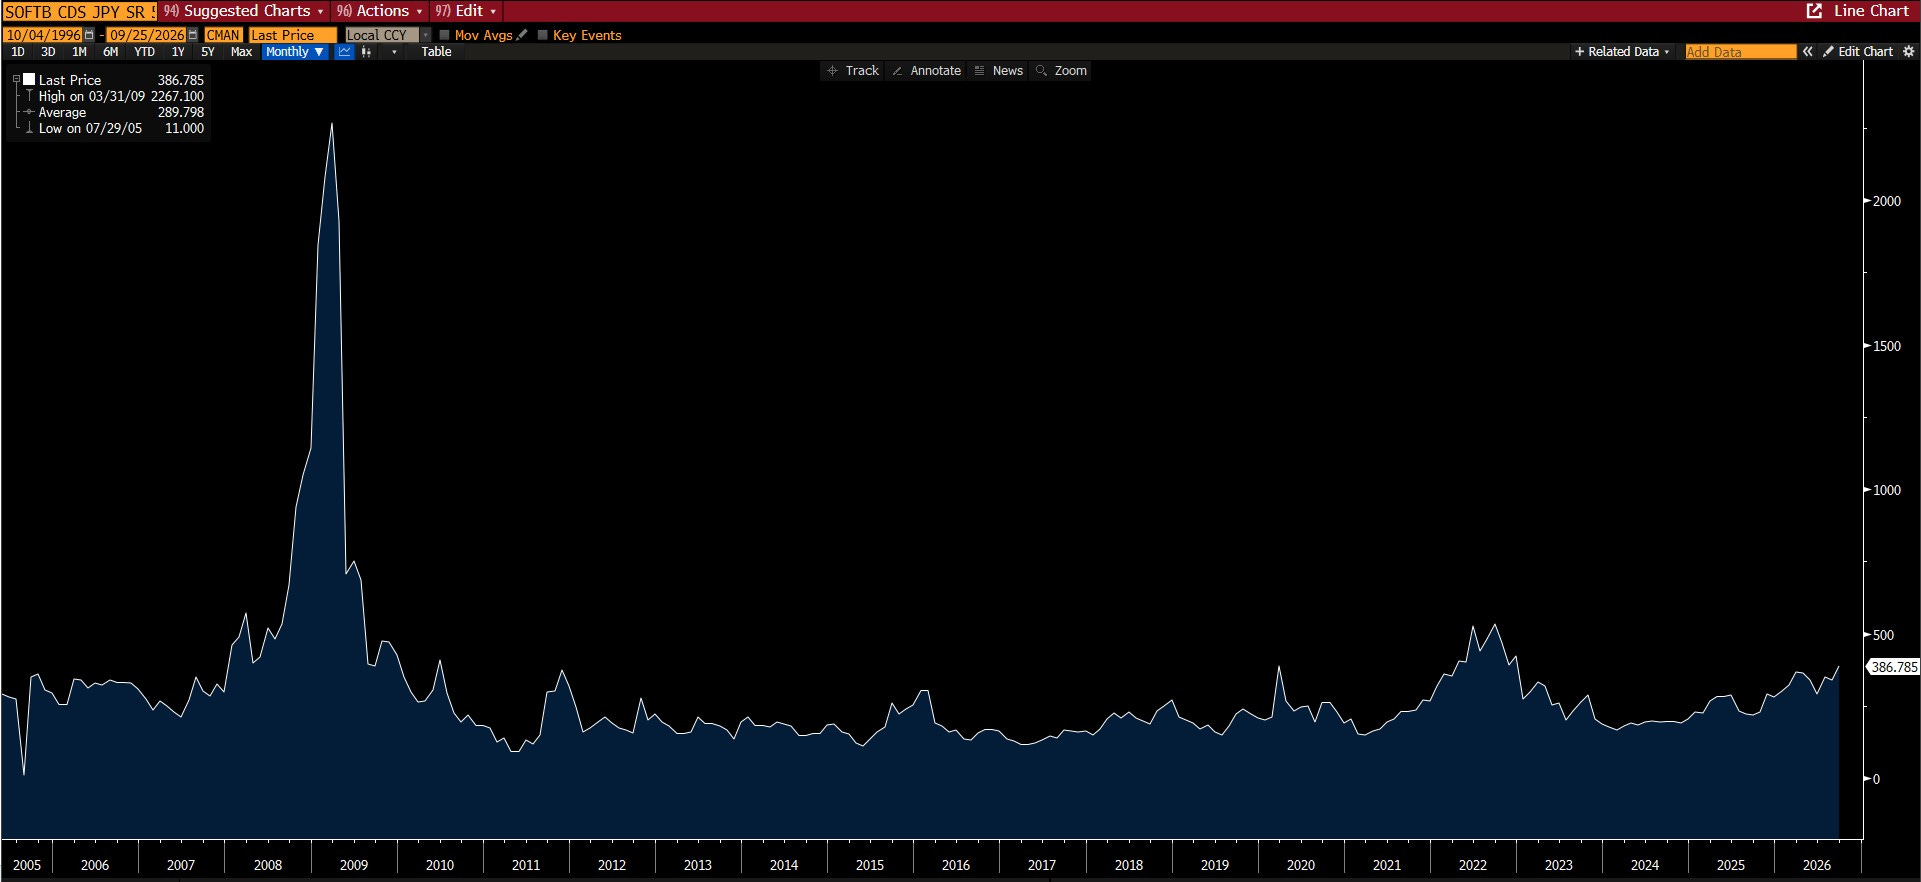
Hazine tahvillerinin faizlerinin/getirilerinin yükseldiği bir ortamda SoftBank’ın rekor miktarda borçlanabilmesi tesadüf mü? SoftBank’ın faiz ödemesinden çok daha fazla yatırım getirisi beklemesi veri bazlı bir düşünce mi yoksa kumar mı?
SoftBank has completed the largest junk bond offering on record, paying investors yields as high as 9.75 per cent in its latest push to fund the AI ambitions of founder Masayoshi Son.
Kumarsa tahvili alan yatırımcıların SoftBank CDS’sini en azından 2022 seviyelerine yükseltmesi gerekmez miydi?
Peki ya balon değilse… Bu şirketlerin daha çok borçlanması ve daha çok yatırım yapmasından başka doğal ne olabilir?
Bütün bunlar belki de ABD’nin kendi borçlanmasında neden daha fazla “reel faiz” ödemesinin gerektiğinin de bir açıklamasıdır… Trump yönetimi borç risklerini büyüme ile çözmek istiyor. Elindeki en iyi silahta “yapay zeka”. Ancak şunun net olarak anlaşılması lazım: Teknoloji devrimi kendi başına ilerliyor. Politik bir ittirme ile değil… Girişimcilik kültürünün ve ekosistem kurabilmenin etkisi çok daha fazladır…
ABD hazinesinin borçlanması:
Artan reel faizler ile haftalık bazda;
- Altın %2.5, gümüş %3.7, platin %1.7 ve paladyum %3 kayıp yaşadı.
- CFTC verilerine baktığımızda altın için uzun pozisyonlarda azalış devam ediyor.
- Dolar endeksi son iki haftadır artı kapanış yapıyor.
Yapay zeka temasının domine ettiği hisse piyasası, artan reel getirilerin diğer çoklu varlık fiyatlamlarına etkileri ve oldukça yoğun bir makro veri haftasına giriş ile yeni haftaya başlayacağız.
- ABD’den büyüme verisi revizyonundan ISM verilerine oradan PCE verisine ve istihdam piyasası verilerine kadar yoğun bir gündem var.
- Cuma günü TDİ verisi…
- Yeni haftaya Ekim sonu Fed toplantısı için Fed faiz artırır fiyatlaması %64 ile başlıyoruz.
Herkese şimdiden iyi haftalar.
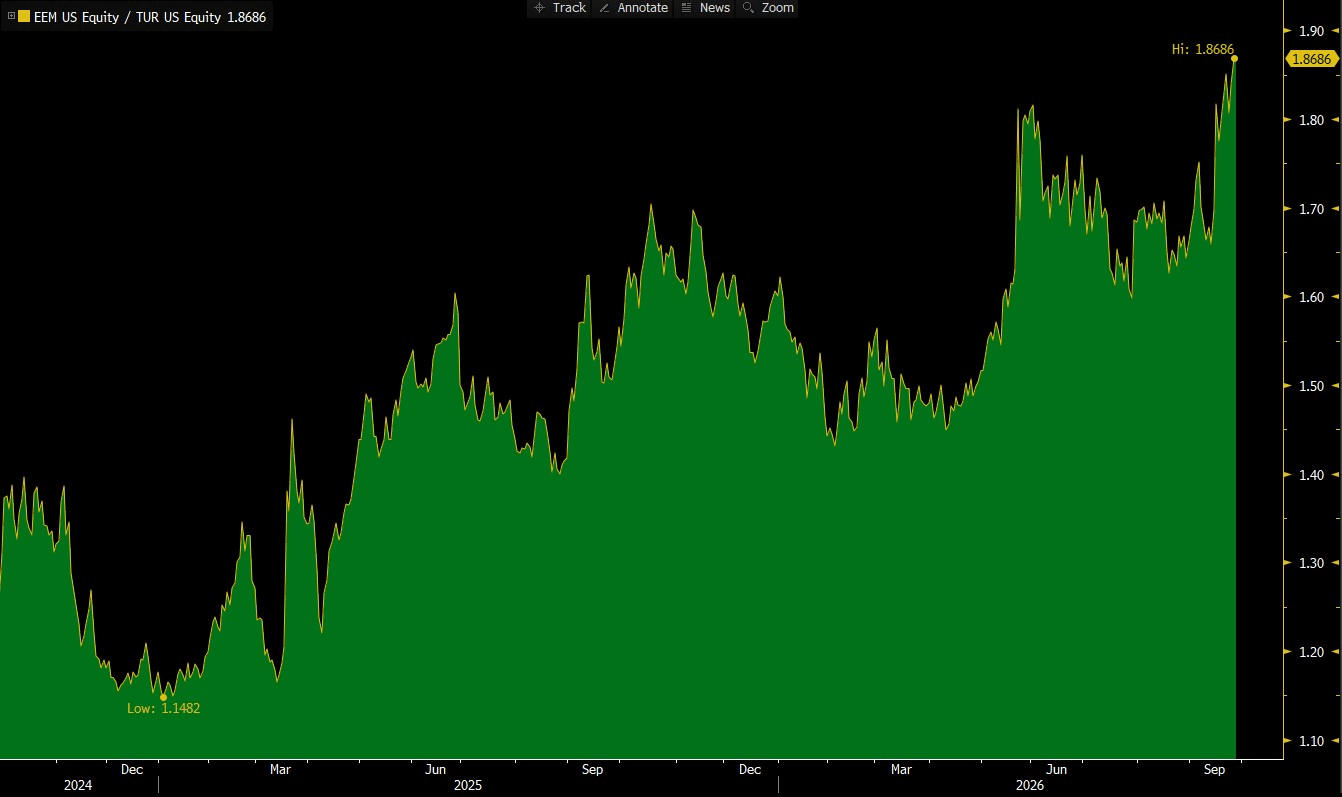
MSCI EM BYF’si (EEM) / MSCI Türkiye BYF’si (TUR) son iki yıllık grafiği aşağıda.
 Bu rapor, Ak Yatırım Menkul Değerler A.Ş. tarafından, güvenilir olduğuna inanılan kaynaklardan elde edilen bilgi ve veriler kullanılarak hazırlanmıştır. Raporda yer alan ifadeler, hiçbir şekilde veya suretle alış veya satış teklifi olarak değerlendirilmemelidir. Ak Yatırım, bu bilgilerin doğru, eksiksiz ve değişmez olduğunu garanti etmemektedir. Bu sebeple, okuyucuların, bu raporlardan elde edilen bilgilere dayanarak hareket etmeden önce, bilgilerin doğruluğunu teyit ettirmeleri önerilir ve bu bilgilere dayanılarak aldıkları kararlarda sorumluluk kendilerine aittir. Bilgilerin eksikliği ve yanlışlığından Ak Yatırım hiçbir şekilde sorumlu tutulamaz. Ayrıca, Ak Yatırım’ın ve Akbank’ın tüm çalışanları ve danışmanlarının, herhangi bir şekilde bilgiler dolayısıyla ortaya çıkabilecek, doğrudan veya dolaylı zararlarla ilgili herhangi bir sorumluluğu yoktur. Burada yer alan bilgiler, bir yatırım tavsiyesi, yatırım aracının alım-satım önerisi ya da getiri vaadi değildir ve Yatırım Danışmanlığı kapsamında yer almamaktadır. Yatırım Danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak Yatırım Danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Bunlara ilaveten, Ak Yatırım, raporların Internet üzerinden e-mail yoluyla alınması durumunda virüs, hatalı gönderim veya diğer herhangi bir teknik sebepten dolayı alıcının donanımına veya yazılımına gelebilecek herhangi bir zarardan dolayı sorumlu tutulamaz.Ak Yatırım Menkul Değerler A.Ş. 2023
We are glad you liked it
For your convenience, this will appear under your Saved articles in the top menu.