
Global piyasalalra dair notlar-21.09.2026
 21 Eylül 2026
Yeni haftaya ABD vadelileri ve Asya piyasalarında risk iştahı yüksek başlıyoruz.
- ABD-Çin hazine bakanlarının görüşmesinin olumlu tonda geçmesi Trump-Xi görüşmesi için de olumlu beklentileri arttırdı.
- Nasdaq 100 vadelisi %0.8 primli. Kospi endeksi de %1.7 primli. YZ teması olumlu bir fiyatlamada yeni haftaya başlıyoruz. Geçtiğimiz hafta Perşembe günü Tradeall sistemi üzerinden paylaştığımız Broadcom (AVGO) kısa vadeli işlem fikri bugün seans açılışında hedefi görecek gibi duruyor. Gene sistem üzerinden bilgilendirme yapılacak.
- Trump-Xi görüşmesinde YZ önemli bir konu. Nvidia tarafında Cuma günü seansın son işlem saatinde gelen alımların bu hafta olumlu tonda devam etmesini bekliyorum.
- Petrol fiyatları yeni haftaya satıcılı başlıyor. Hafta sonu jeopolitik haber akışları iyi olmasa da Hürmüz boğazının kullanımına dair ABD tarafından gelen açıklamalar Brent petrolü tekrardan $101 seviyesine yaklaştırdı.
- Dolar endeksi de yeni haftaya primli başladı.
Pazar günü notları – 20.09.2026
Cumhuriyetçilerin politik gücü ara seçimler sonrası azalabilir.
Geçtiğimiz hafta para politikalarından yapay zeka bazlı haber akışlarına kadar global tarafta bolca gelişme vardı. Bu yazıya ise ABD politikası ile başlamak istiyorum.
Ara seçimlerde kırmızı dalganın devamı (Başkan, temsilciler meclisi ve senato) olmayacak gibi duruyor. Başkan (Trump) görevine devam etse de temsilciler meclisi çok büyük bir ihtimal demokratlara geçecek. Eylül ayı içinde senato tarafında da demokratların olasılıkları arttı.
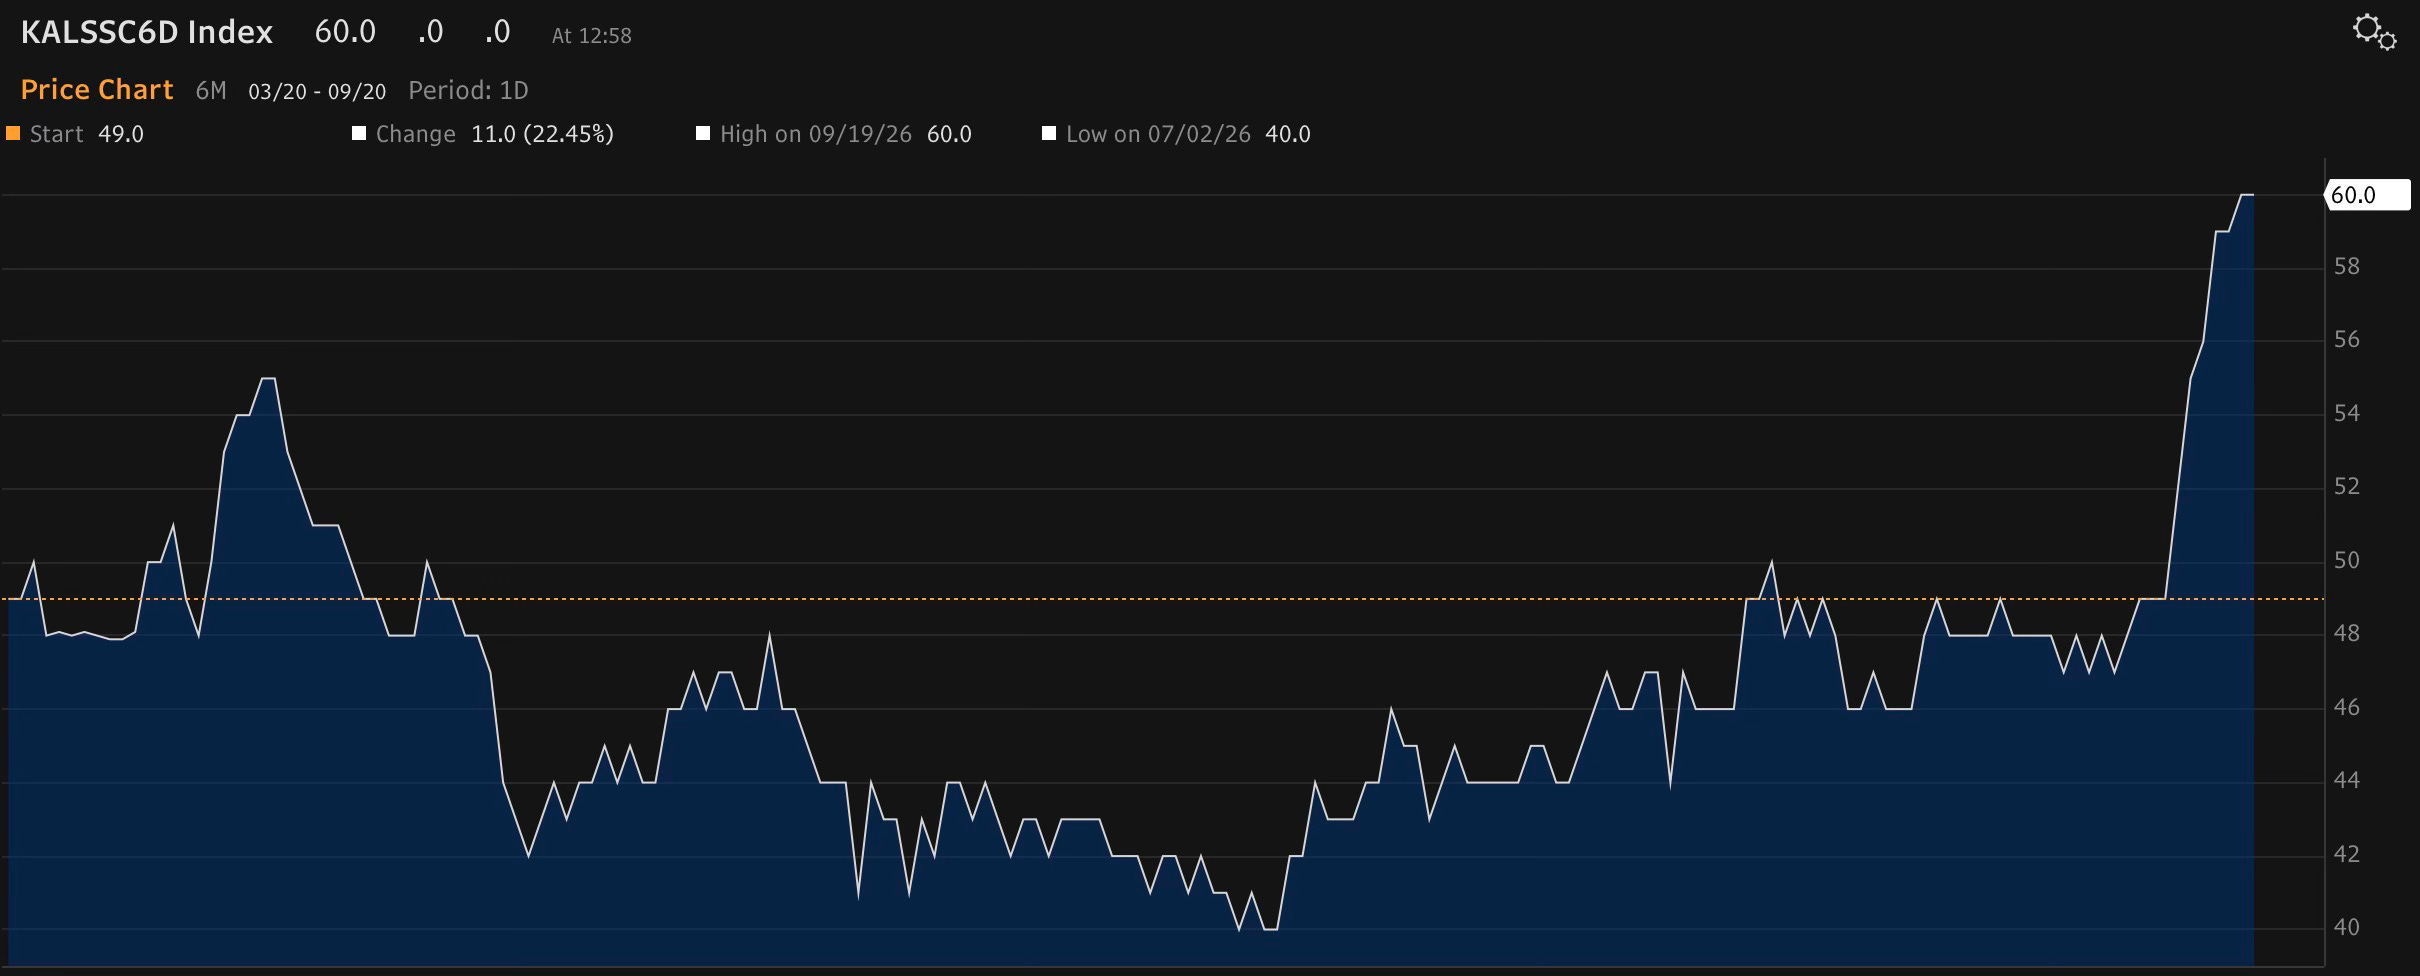
Demokratların senatoyu almasına Kalshi’nin verdiği olasılık %60. Bu oranın %50’nin üzerine çıktığı zaman aralığı da eylül.
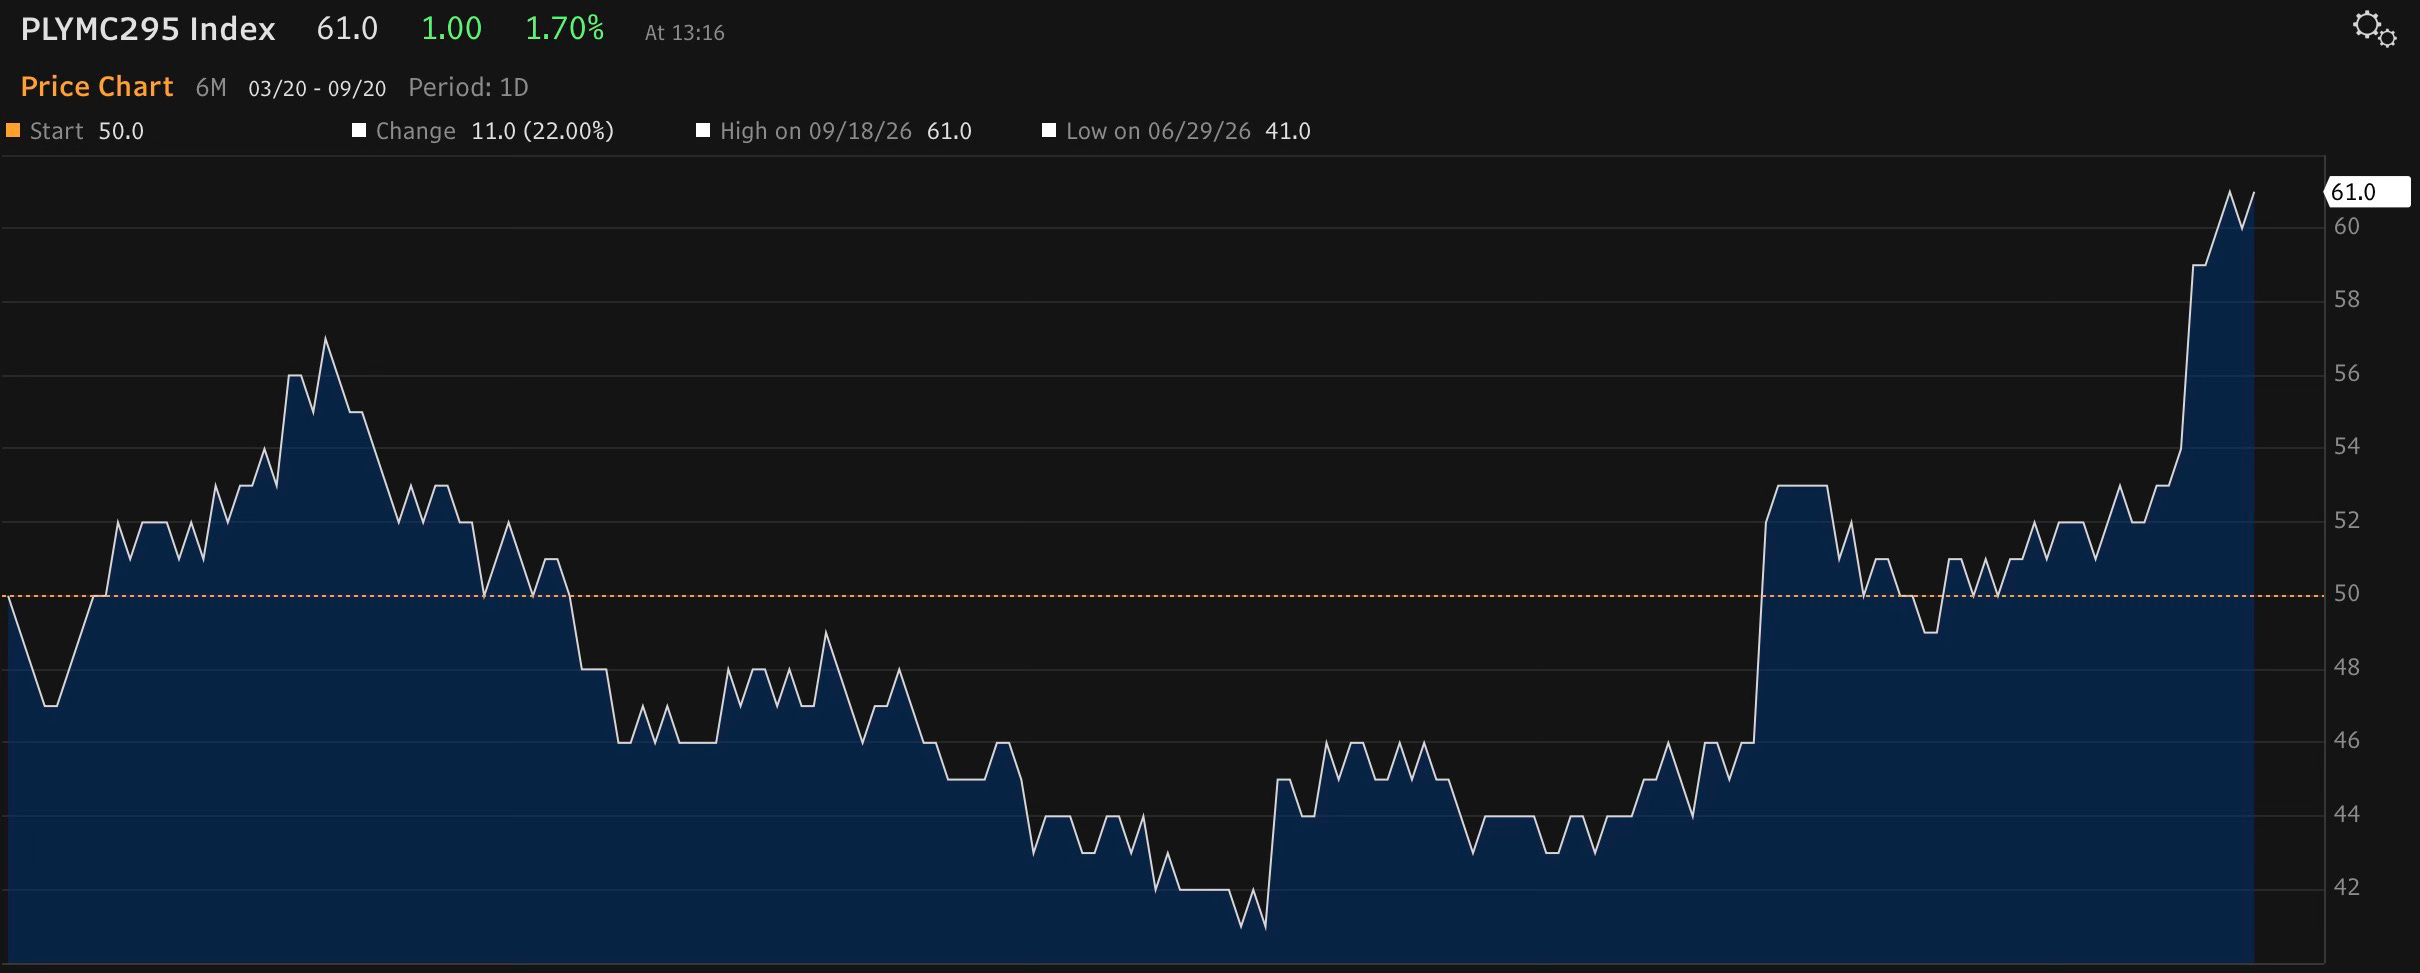
Demokratların senatoyu almasına Polymarket’in verdiği olasılık %61.
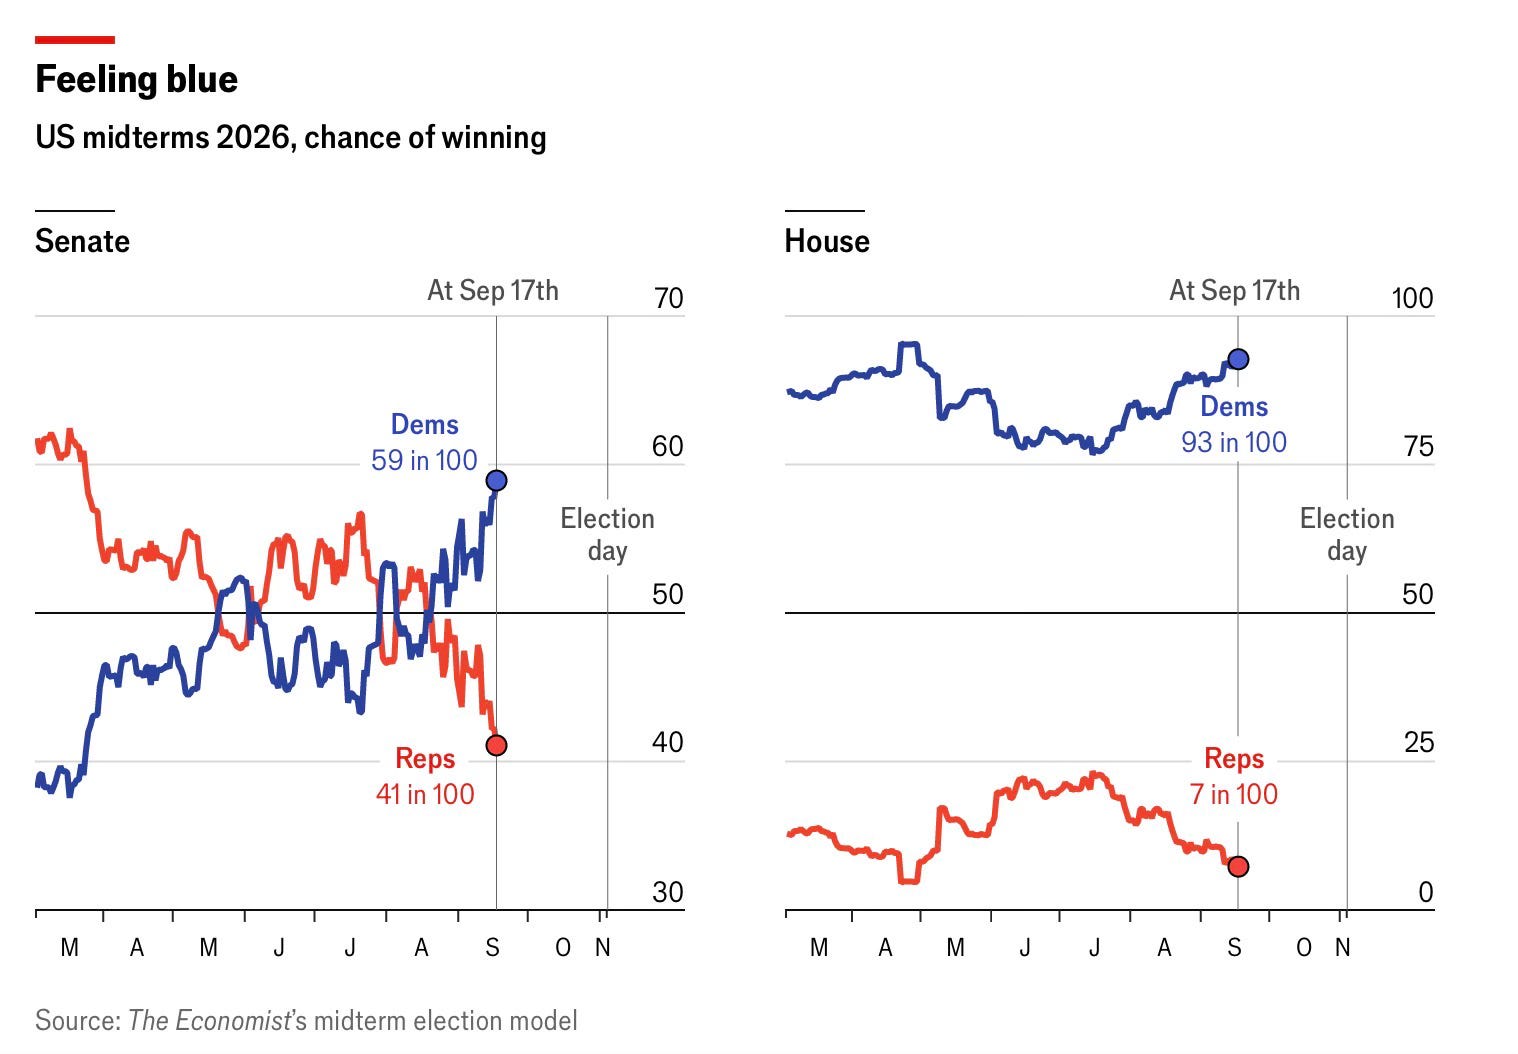
The Ekonomist dergisinin kendi modeli ile hesapladığı senato olasılığı da demokratlar için %59.
ABD-İran savaşının enerji maliyetleri üzerinden sadece enflasyona etkisi olmadı. Politikaya etkisi de oluştu. Ara seçimler sonrası Trump’ın “Topal ördek” pozisyonuna düşmesi mevcut “fiyatlamlarda” baz senaryo. Baz senaryo gerçek olur veya olmaz. Kimse bilemez. Ancak en azından denilebilecek şey şu: 2025-2026 yıllarında kongre gücüne sahip olarak hareket eden Trump yönetimi 2027 yılında önemli bir risk faktörü ile “kendi iç siyasetinde” karşılaşacak. Bu durum Trump yönetiminin dış politikayı ele alışını da muhtemelen etkiler.
Fed asla faiz arttırmaz şeklinde düşünenler aynı zamanda Trump yönetiminin Trump’ın görev süresi bitene kadar aynı çizgide kalacağını da söylüyor. Tekrardan yazayım: O coğrafyada işler öyle olmaz/yürümez. Politik kararların yarattığı ekonomik etkiler (ABD-İran savaşı sonrası durma noktasına gelen dezenflasyon ve yükselen enerji maliyetlerinin ikincil etki riskleri) bağımsız kurumlar tarafından gerekli adımlar ile takip edilir (Fed’in faiz artışı). Kötü politik kararların yarattığı ekonomik etkilerin “politik sonuçları” da olur. Ara seçimlerde bu durumu da muhtemelen göreceğiz.
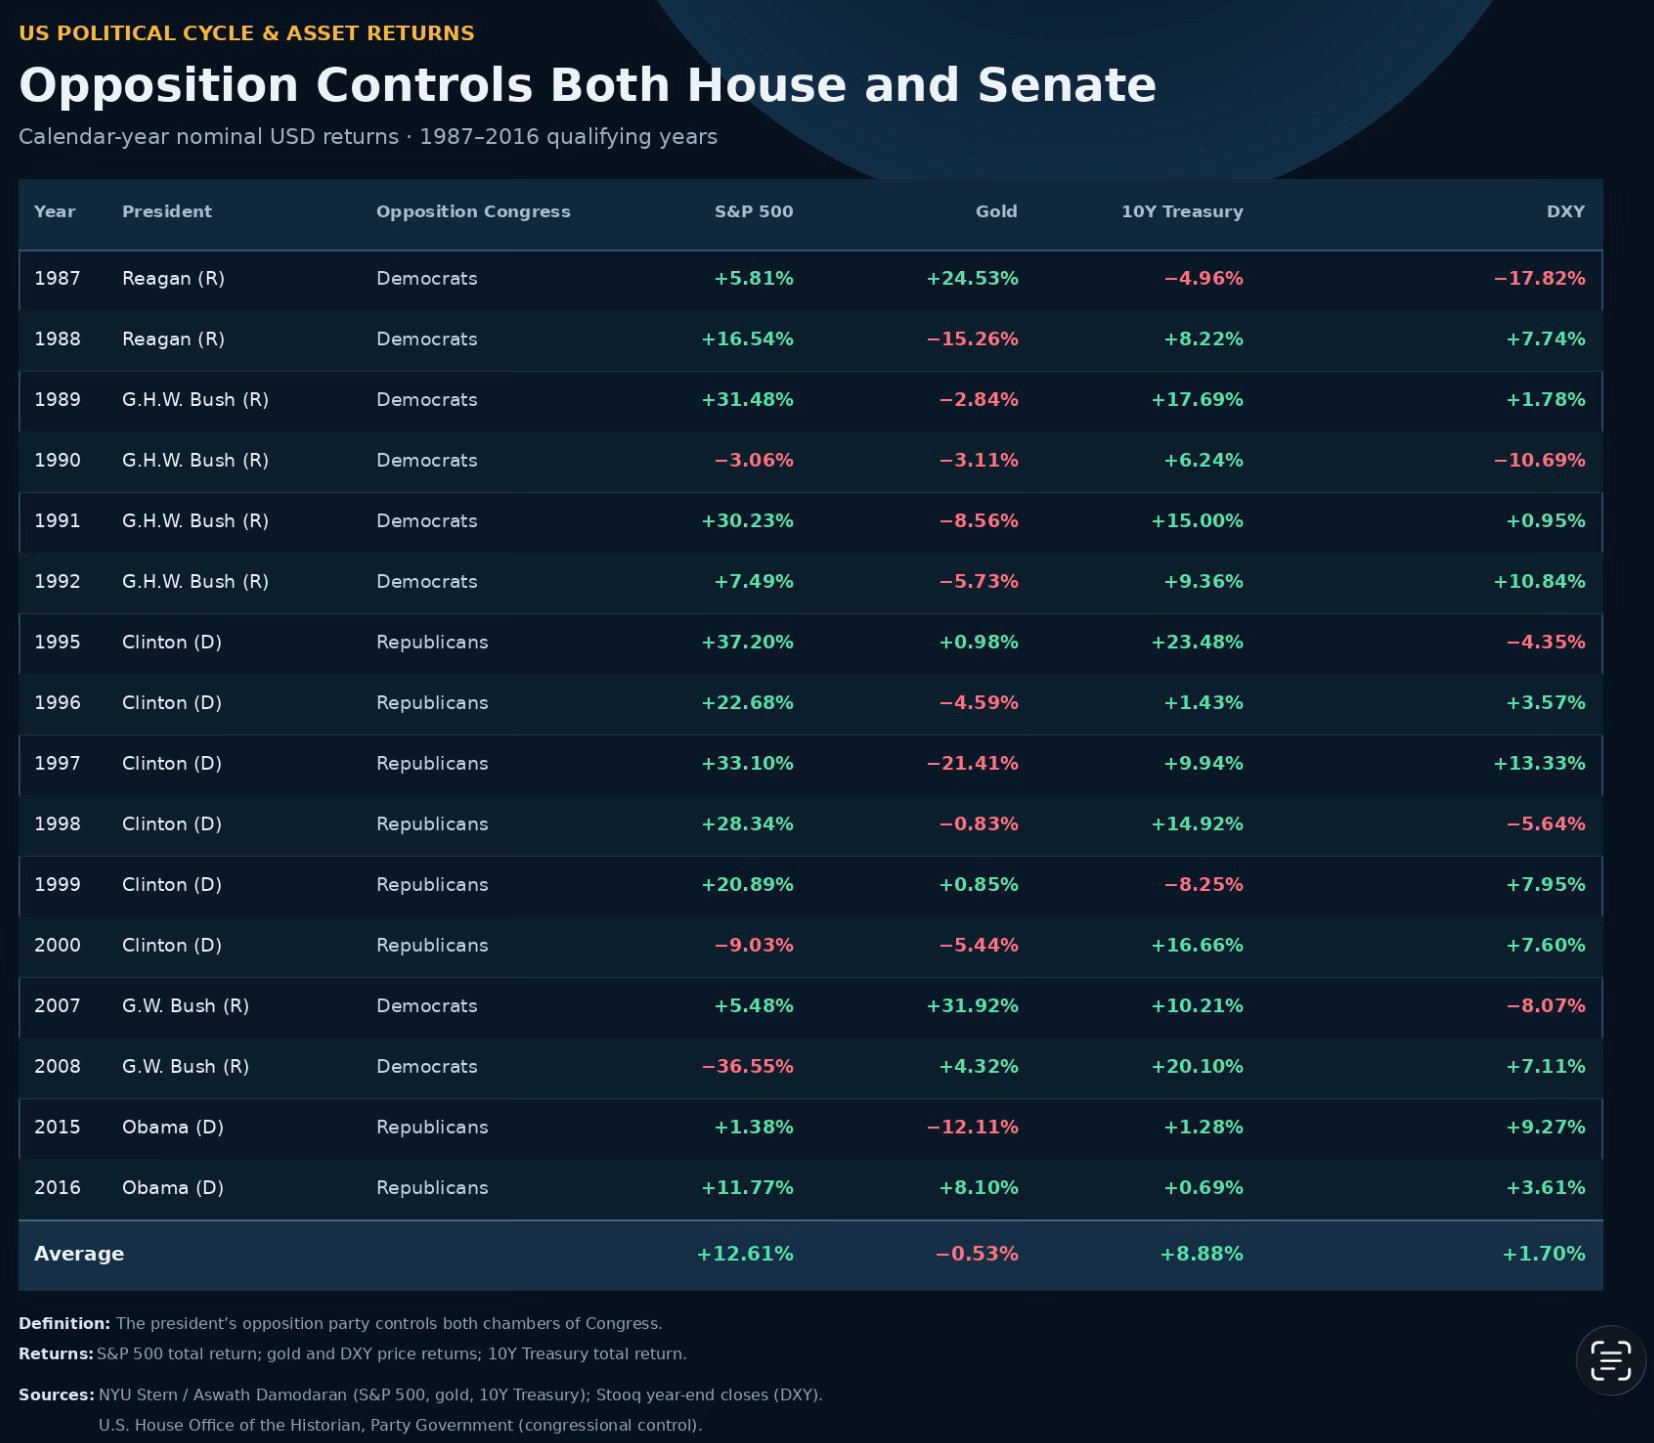
Geçmişte bir çok ABD başkanının görev süresinin belirli zamanlarında hem temsilciler meclisi hem de senatonun diğer partide olduğu zamanlar oldu. Topal ördek oldukları yıllarda S&P 500, altın, ABD 10 yıllık hazine tahvilleri ve dolar endeksinin yıllık bazda performans tablosu da aşağıda.
Ortalama getirilerde en iyisi S&P 500. Altın tarafı ortalamada çok azda olsa eksi getiride. Yönetimde dengeleyici bir faktör oluşması da hazine kıymetlerine olumlu etki gösteriyor.
Dolar endeksi çökecek çünkü Trump zayıf dolar istiyor söylemleri de çok boş. Geçmiş zamanlarda topal ördek konumunun yarattığı etki ortalamada hafif artı getiriye sahip bir dolar endeksi.
Bu haftaki Trump-Xi görüşmesini bu çerçeveden bakarak değerlendirmekte yarar var. Trump net bir şekilde ara seçim risklerinin farkında. Global dengeleri daha da bozmak işine ne kadar yarar ayrıca düşünmek lazım. Görüşme tonunun genel olarak iyi geçeceğini düşünüyorum.
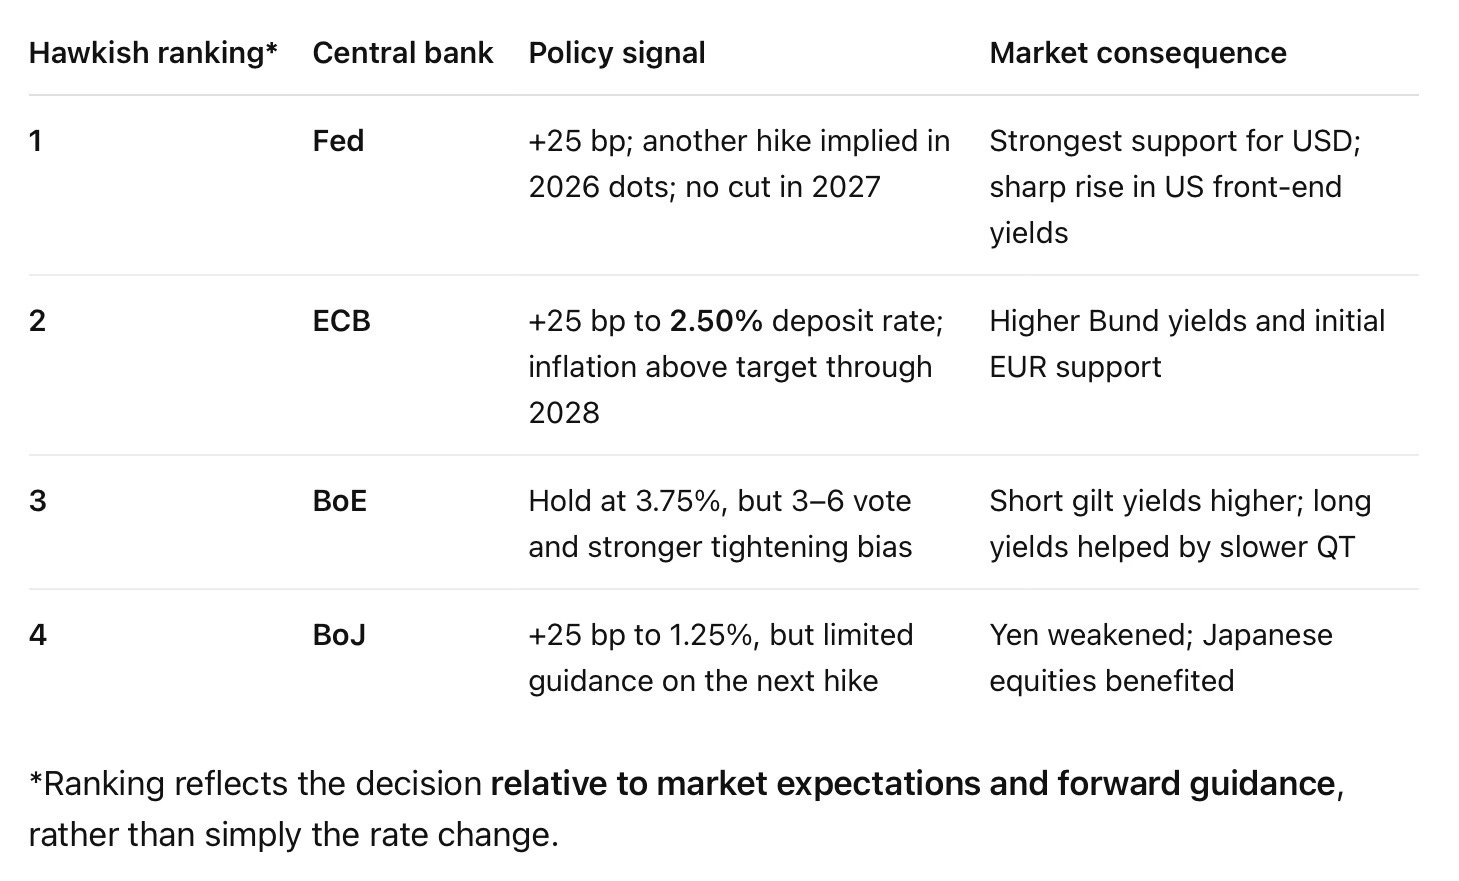
Avrupa M.B.’nin kuruluş yılı 1999. O tarihten beri ilk defa AMB, Fed ve BoJ “aynı ay içinde” faiz artışı gerçekleştirdi. BoE tarafı faizi sabit bıraksa da karara 3 üye itiraz etti. ChatGPT aracılığı ile şahinlik sırılaması aşağıda.
ABD tarafında hem nominal hem de reel getiriler de geçtiğimiz hafta “yükseldi”. Reel getirilerdeki değişim tablosu aşağıda.
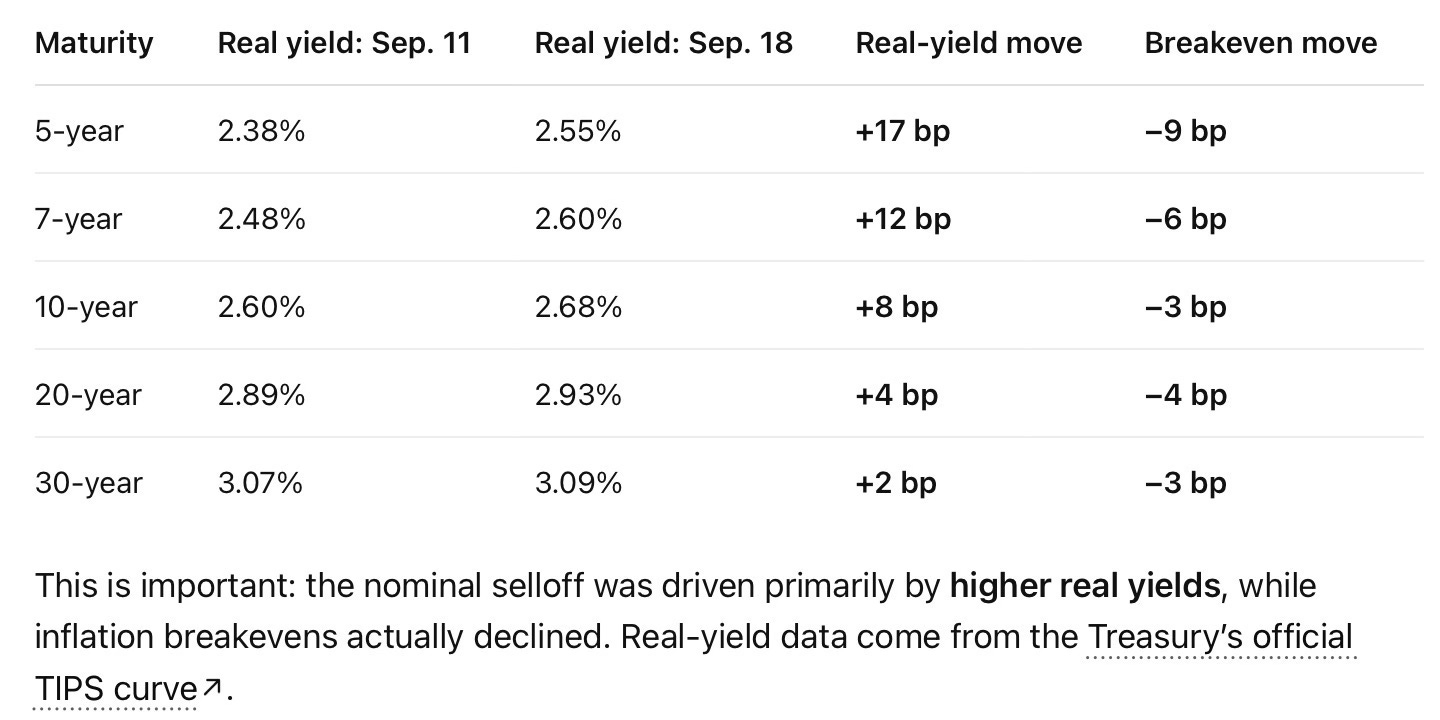
Şahin Fed “uzun vadeli” enflasyon beklentilerini kontrol altında tutarken “nominal getiri/faiz” artışı reel getirileri arttırdı.
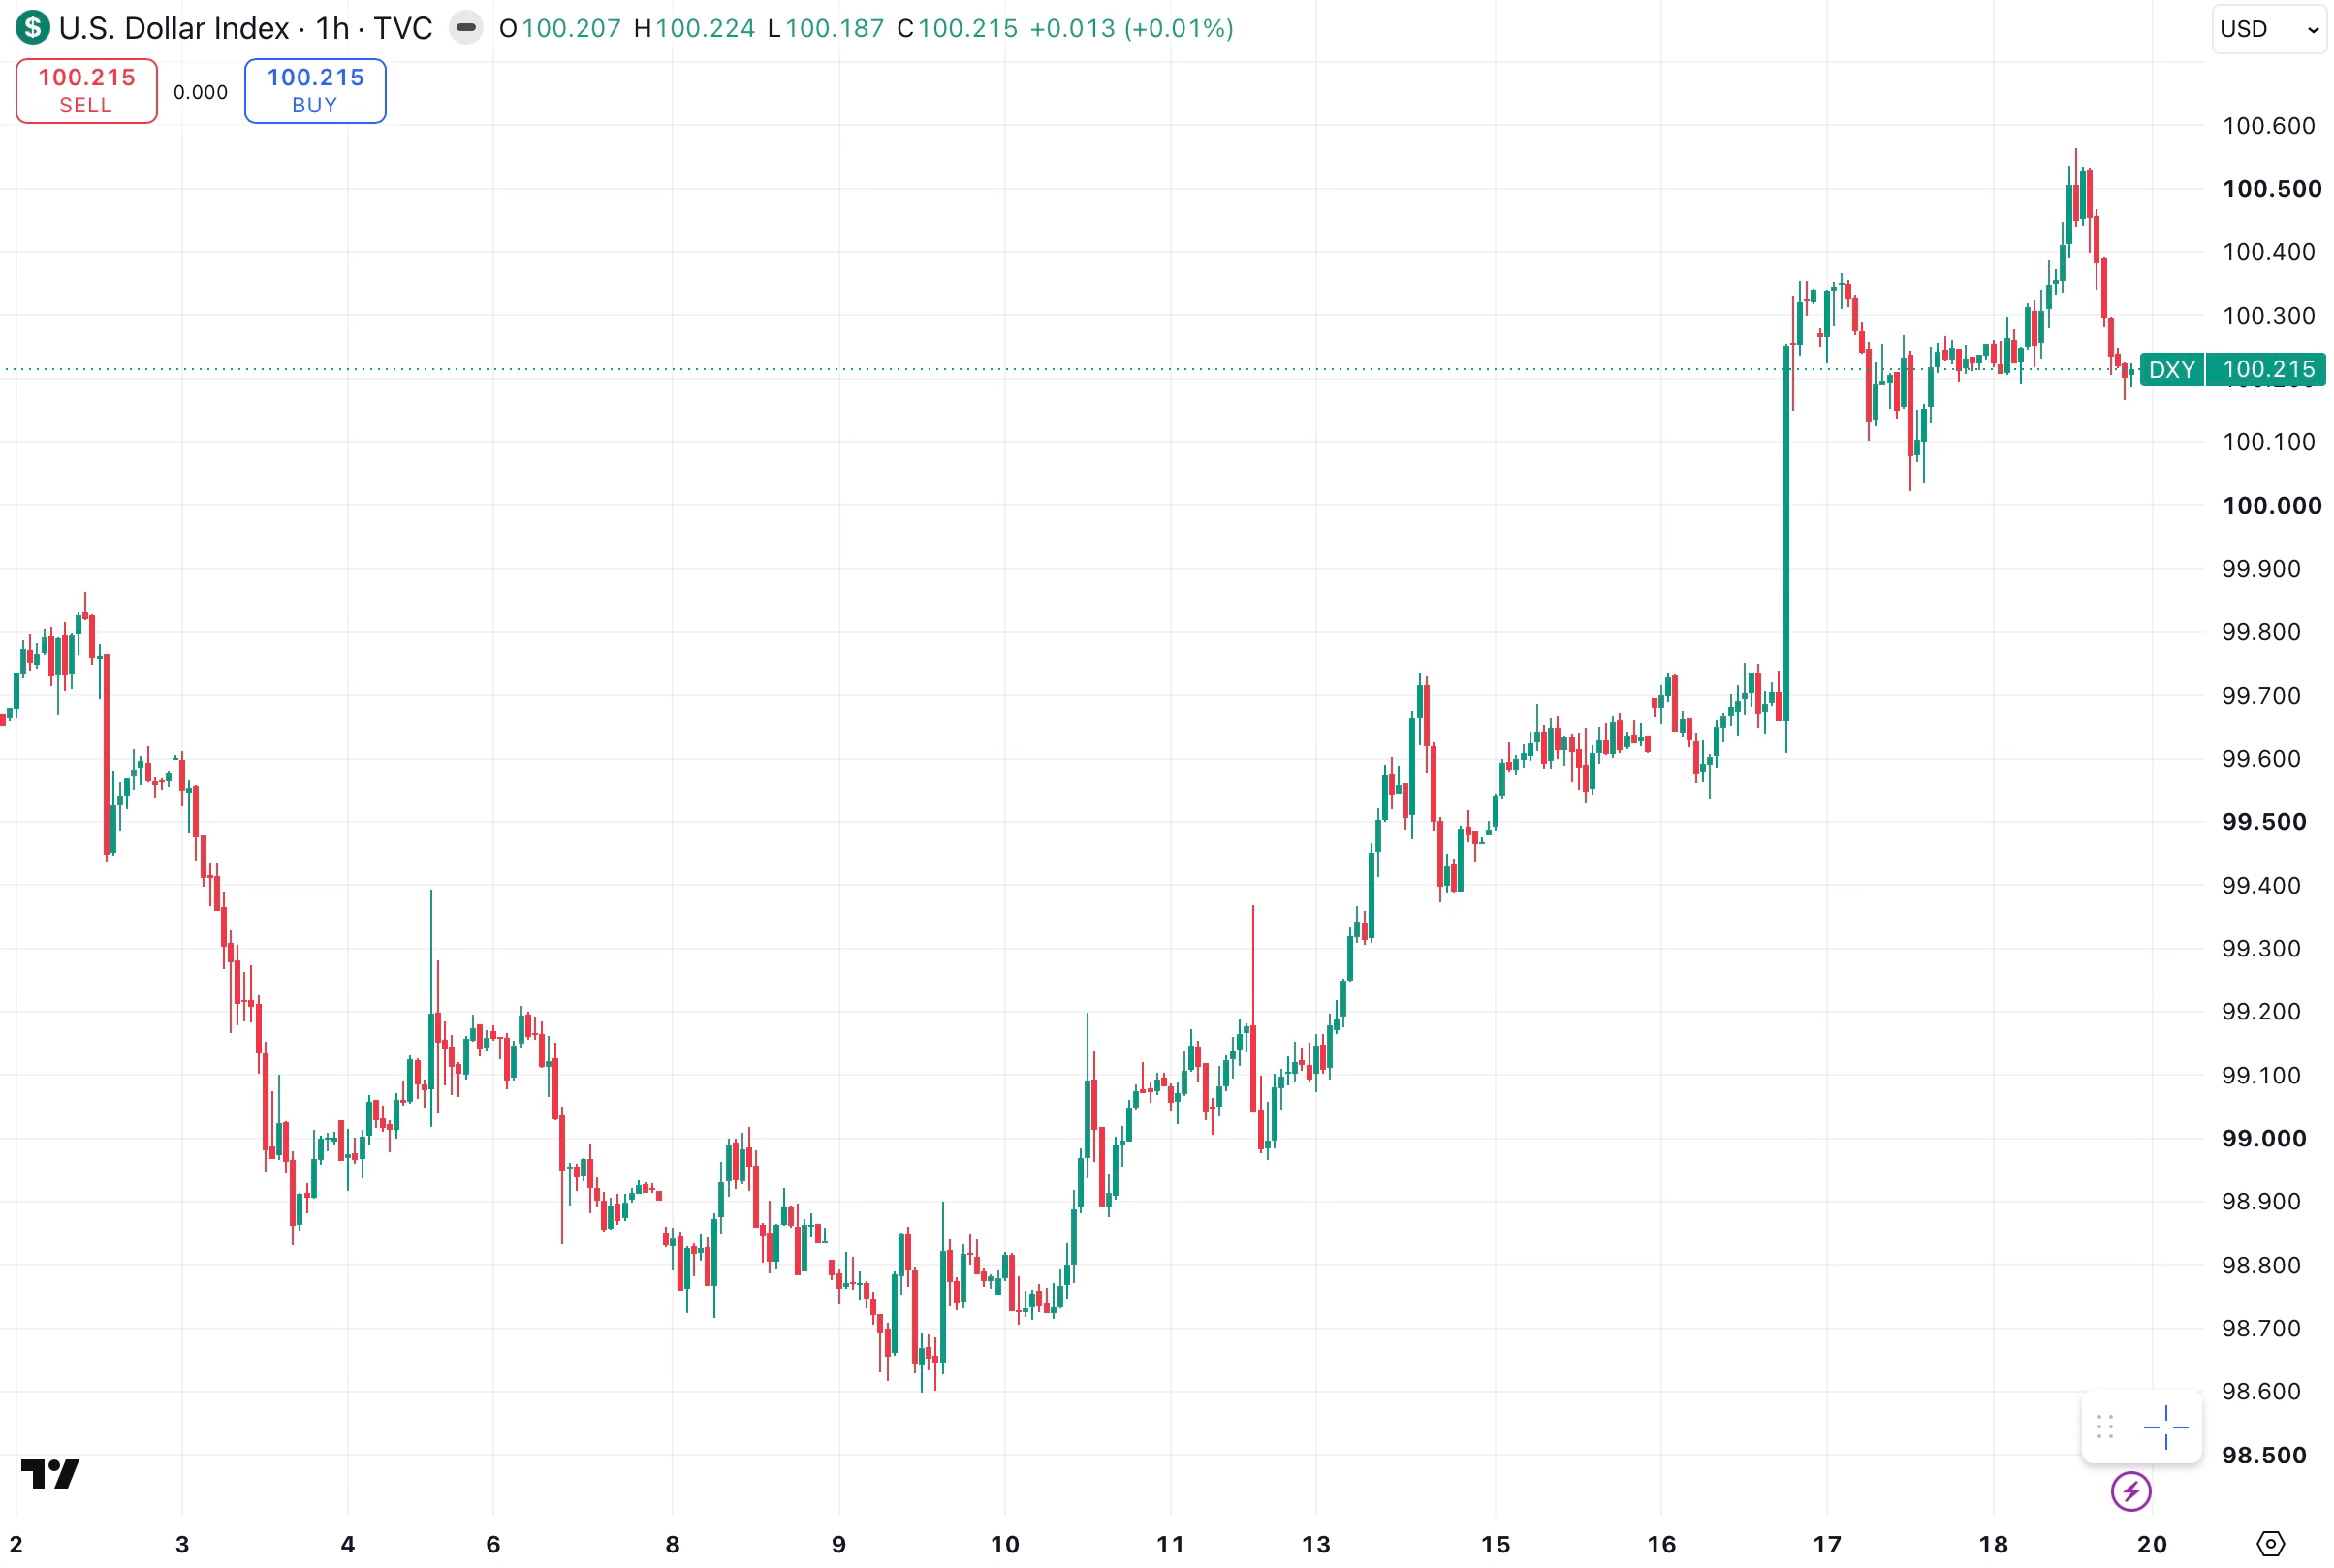
Dolar endeksi yedi hafta sonra 100 seviyesinin üzerinde bir kapanış gerçekleştirdi. ABD seansında Japonya tarafından sözel müdahale gelip USDJPY’yi aşağı çekmeseydi muhtemelen 100.5 seviyesine yakın bir kapanış olacaktı. Dolar endeksinin saatlik grafiği aşağıda. Fed kararı ile net bir yükseliş var.
Artan reel getiriler ve yükselen dolar endeksine rağmen altın ve gümüş haftalık bazda artı kapanış yaptı. Temel tarafta aşağı yönlü risklerin daha çok arttığı haftayı fiyatlamalarda ters yönlü bir değişim izledi. Opsiyon piyasası ve pozisyonlanmaların yarattığı bir durum olabilir. Dolayısıyla gelecek hafta temel dinamikleri daha çok yansıtan bir fiyat hareketi ile karşılaşabiliriz.
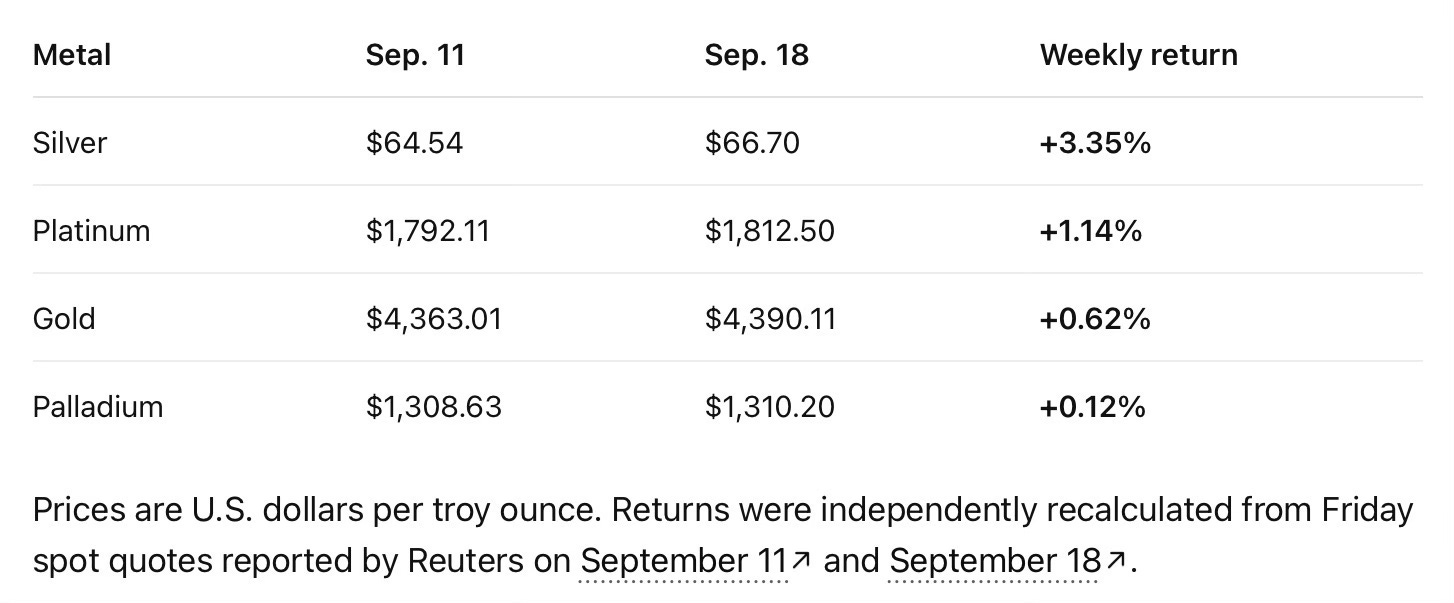
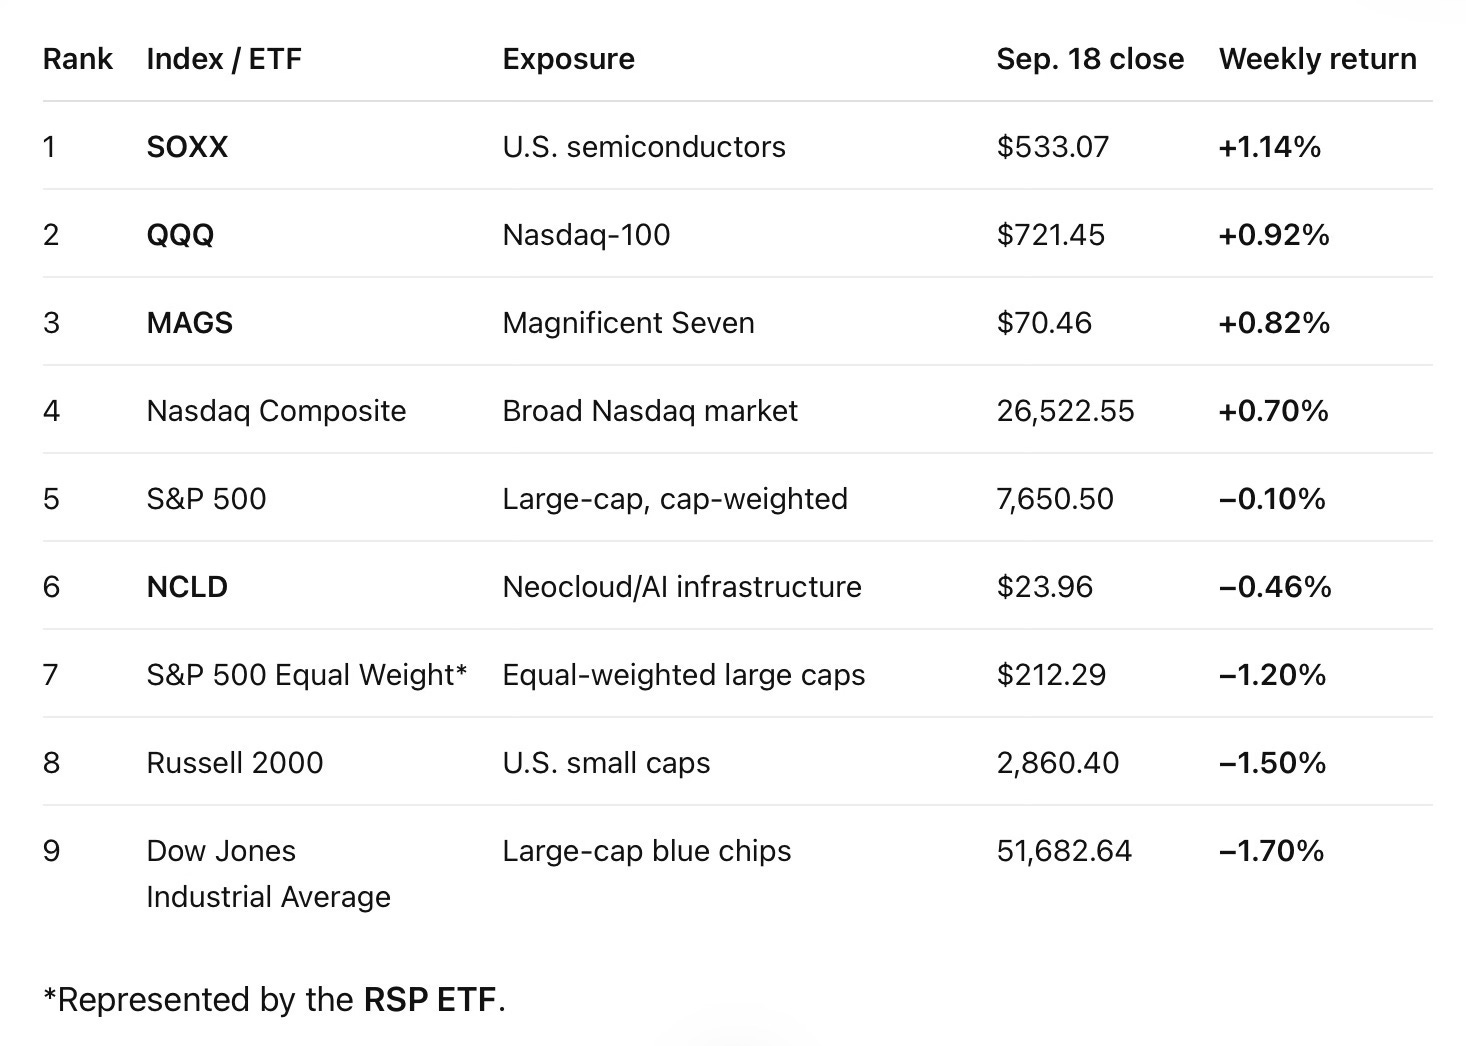
YZ temasının haftalık bazda genel olarak olumlu performansı da ABD hisse piyasasında hissedildi. Şahin Fed’in etkisi sınırlı kaldı. Cuma günü ABD seansının kapanışına bir saat kala artan teknoloji hisseleri alımları endekslerin haftalık performansında rol oynadı.
Kripto piyasası da olumlu tarafta ayrıştı. Bu durumu makro resimden çok ürün bazlı on-chain analizler ile açıklamak daha makul olur.
Sonuç olarak: Doların güçlendiği ve YZ temasının devam ettiği bir haftayı sonlandırdık. Reel faizlerin yükselişi ile paranın getirisi daha da arttı.
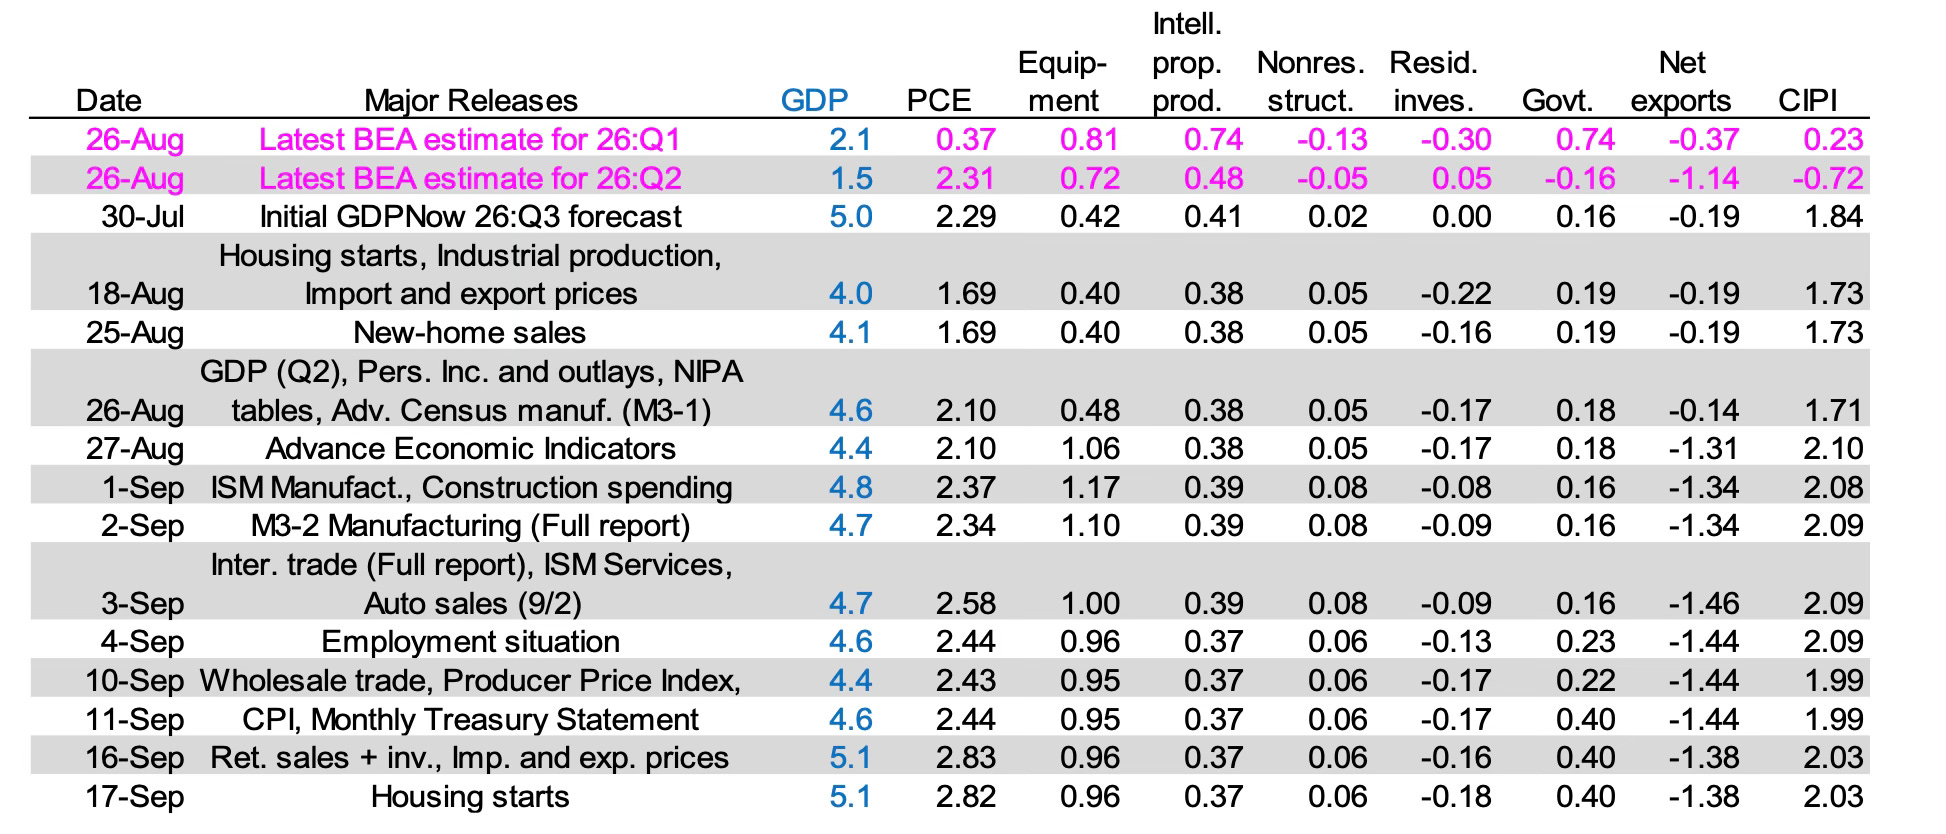
ABD ekonomisi için Atlanta Fed’in GDPNow hesaplamsı Q3 için %5.1 seviyesinde.
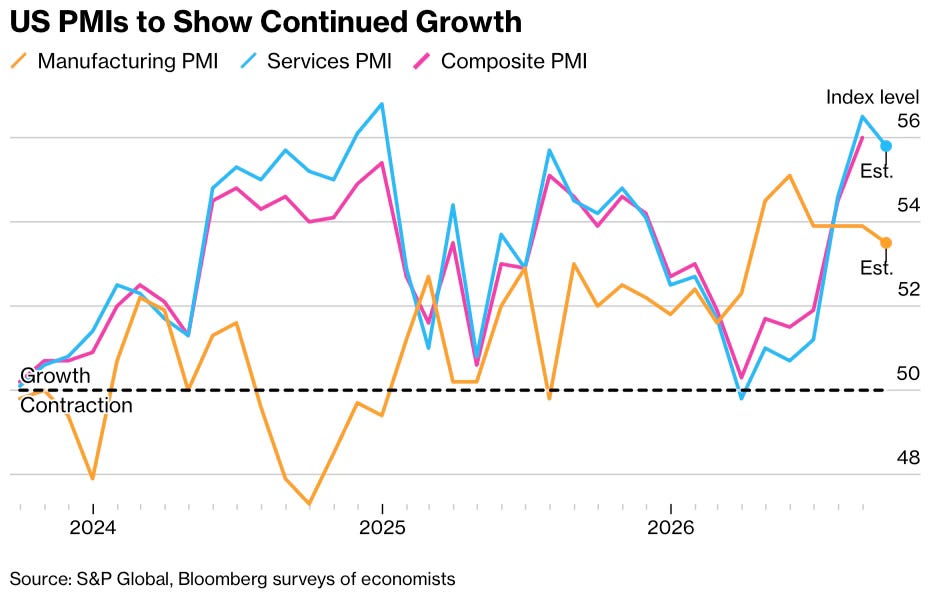
Önümüzdeki hafta S&P Global’in PMI verilerini alacağız. Mart ayı ile kıyaslandığı hatrı sayılır bir iyileşme yaşandı.
Büyüme ile bir çok risk/problem çözülebilir. Trump yönetimi de bunun peşinde. Xi görüşmesi bu açıdan önemli.
YZ tarafında da token kullanımları hızlı bir şekilde büyüyor.
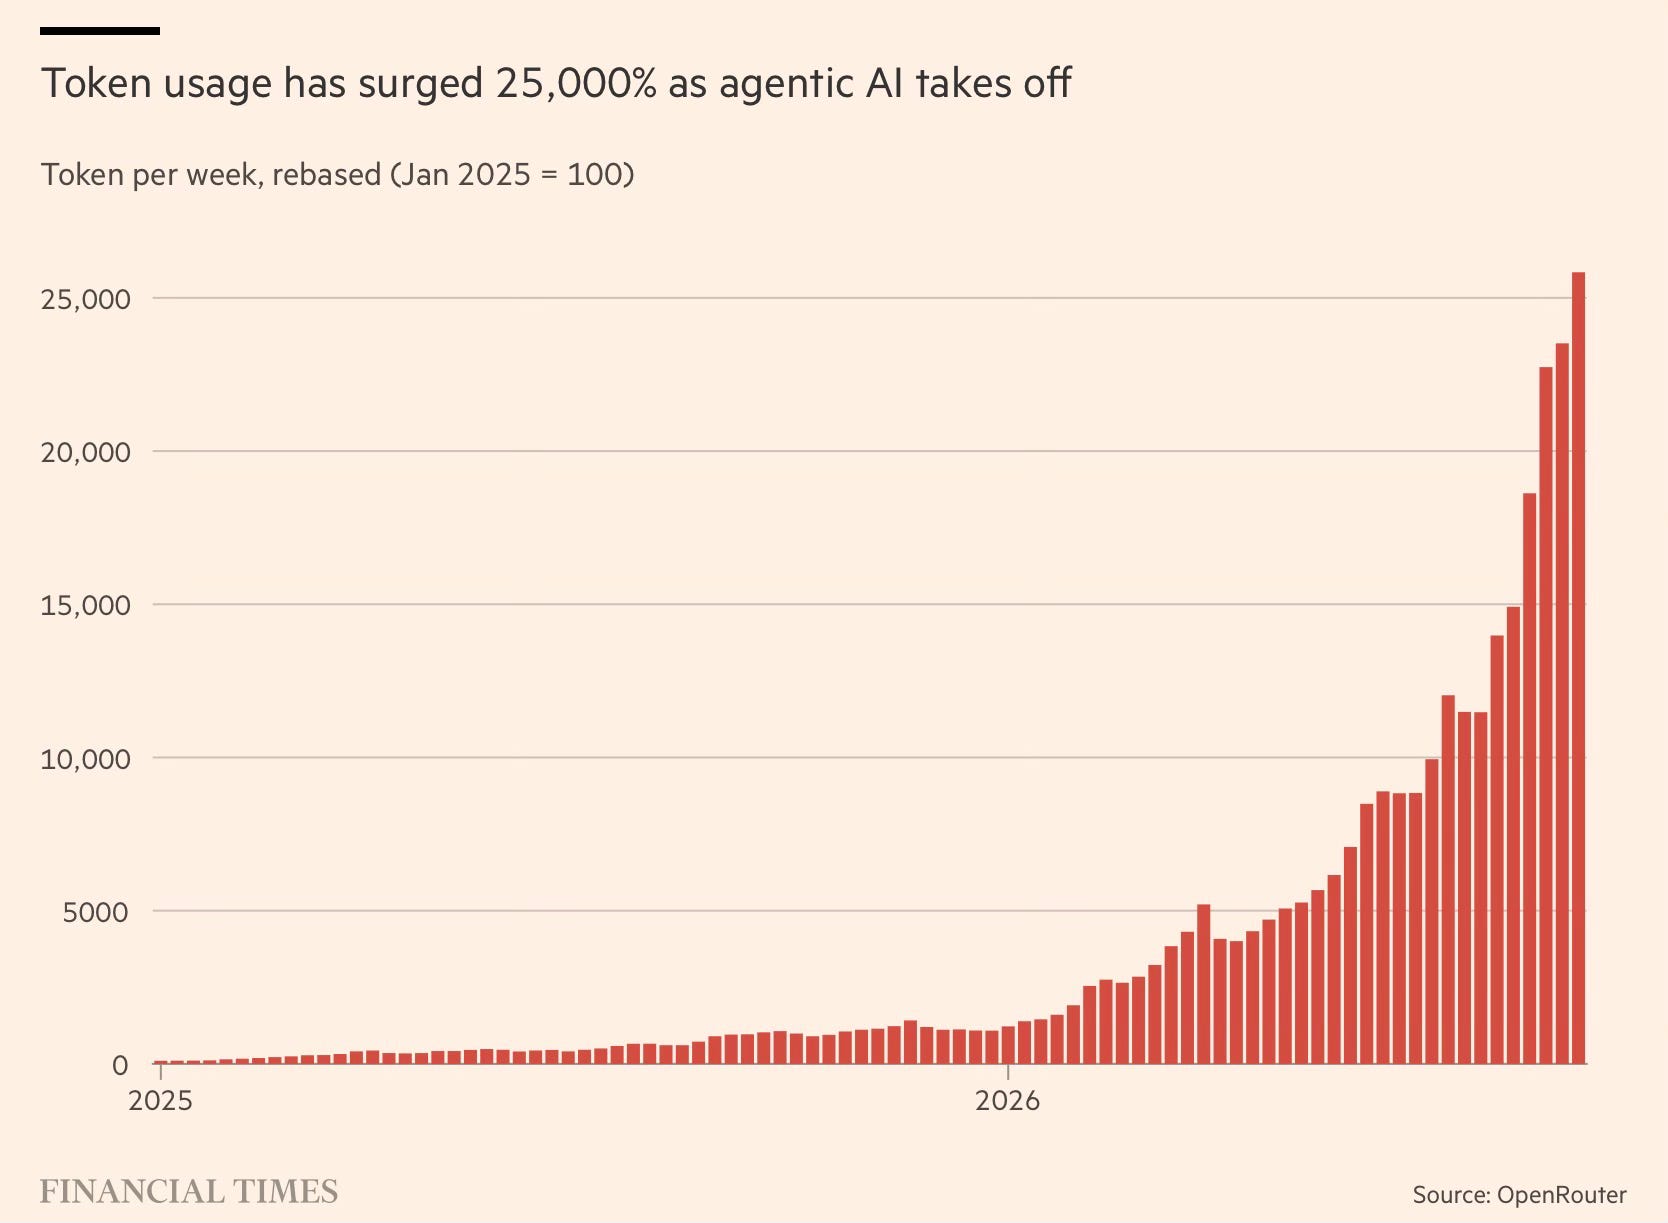
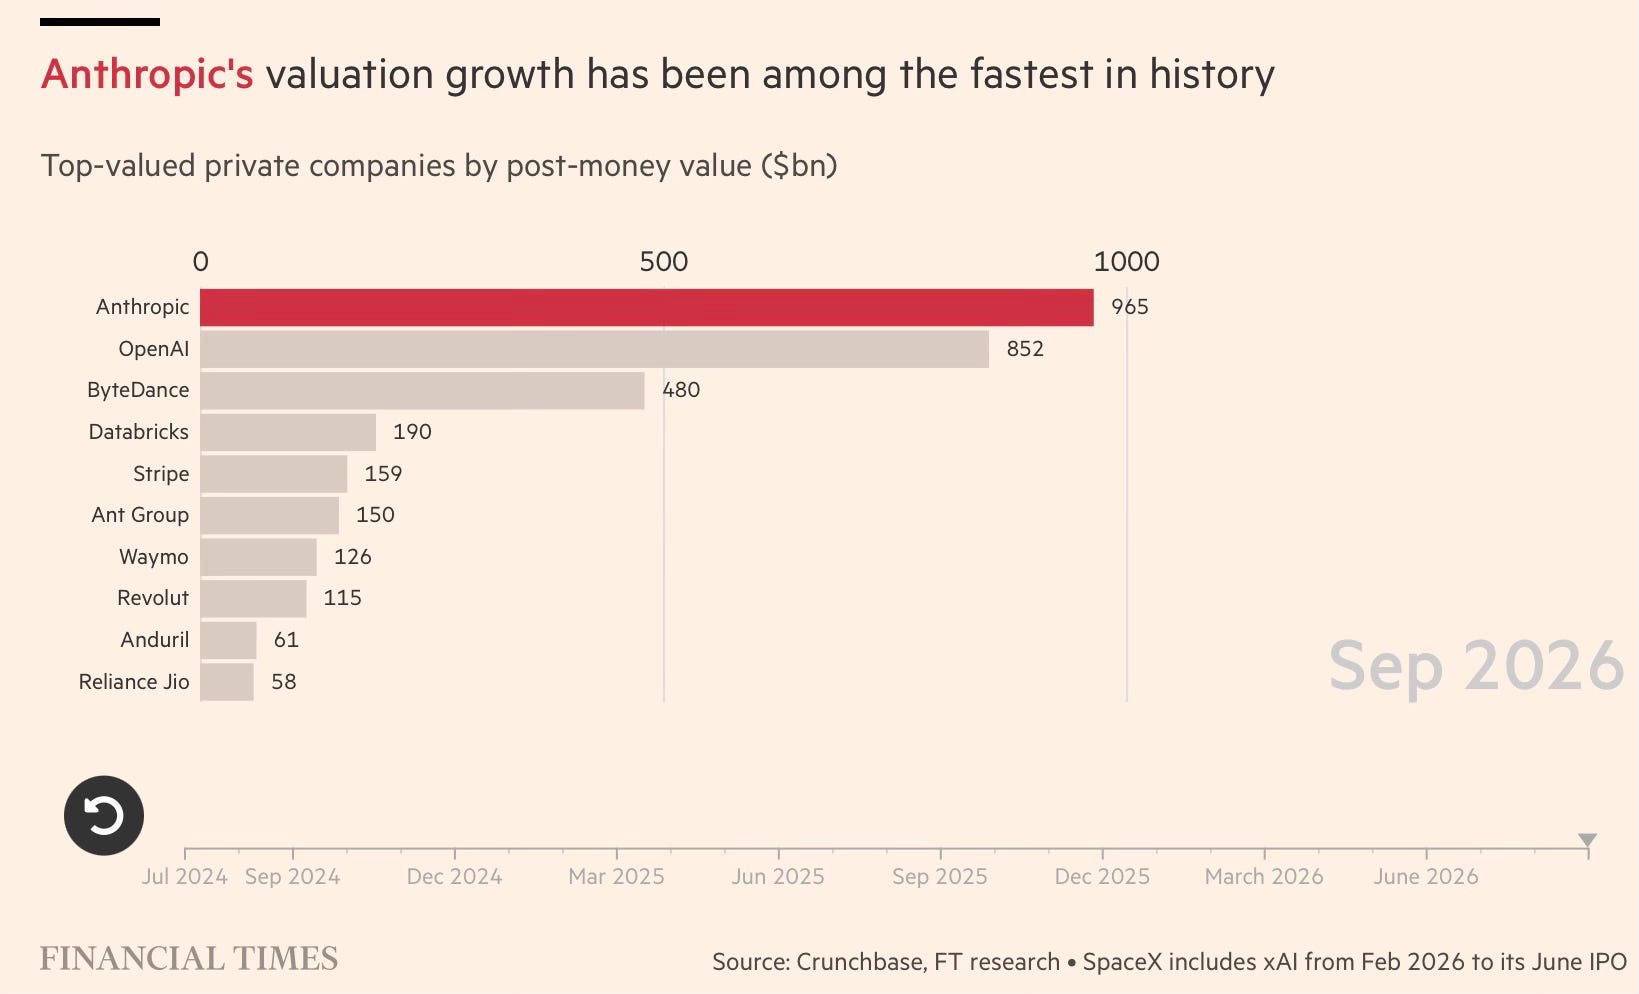
Anthropic halka arzı da iptal edilmedi. Muhtemelen Kasım ayı… Değeleme olarak 2 trilyon usd konuşuluyordu. OpenAI tarafında da yeni bir finansman turu var. 1.5 trilyon usd konuşuluyor.
Yeni haftaya başlangıçta jeopolitik haber akışları gene olumsuz taraftan gelse de Trump-Xi görüşmesinin “olumlu” geçeceğini düşünüyorum. Olumsuz bir sonuç iki tarafında işine gelmez.
Enerji maliyetleri, rafineri marjları, enflasyona ikincil etkiler, teknoloji devrimi ve yapay zeka teması ile fiyatlamlar yapılmaya devam ediyor.
Herkese şimdiden iyi haftalar dilerim.
 Bu rapor, Ak Yatırım Menkul Değerler A.Ş. tarafından, güvenilir olduğuna inanılan kaynaklardan elde edilen bilgi ve veriler kullanılarak hazırlanmıştır. Raporda yer alan ifadeler, hiçbir şekilde veya suretle alış veya satış teklifi olarak değerlendirilmemelidir. Ak Yatırım, bu bilgilerin doğru, eksiksiz ve değişmez olduğunu garanti etmemektedir. Bu sebeple, okuyucuların, bu raporlardan elde edilen bilgilere dayanarak hareket etmeden önce, bilgilerin doğruluğunu teyit ettirmeleri önerilir ve bu bilgilere dayanılarak aldıkları kararlarda sorumluluk kendilerine aittir. Bilgilerin eksikliği ve yanlışlığından Ak Yatırım hiçbir şekilde sorumlu tutulamaz. Ayrıca, Ak Yatırım’ın ve Akbank’ın tüm çalışanları ve danışmanlarının, herhangi bir şekilde bilgiler dolayısıyla ortaya çıkabilecek, doğrudan veya dolaylı zararlarla ilgili herhangi bir sorumluluğu yoktur. Burada yer alan bilgiler, bir yatırım tavsiyesi, yatırım aracının alım-satım önerisi ya da getiri vaadi değildir ve Yatırım Danışmanlığı kapsamında yer almamaktadır. Yatırım Danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak Yatırım Danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Bunlara ilaveten, Ak Yatırım, raporların Internet üzerinden e-mail yoluyla alınması durumunda virüs, hatalı gönderim veya diğer herhangi bir teknik sebepten dolayı alıcının donanımına veya yazılımına gelebilecek herhangi bir zarardan dolayı sorumlu tutulamaz.Ak Yatırım Menkul Değerler A.Ş. 2023
We are glad you liked it
For your convenience, this will appear under your Saved articles in the top menu.