
Global piyasalara dair notlar-05.10.2026
 5 Ekim 2026
Avrupa tarafında politik riskler, tahvil makaslarındaki yükselişler ve büyüme/enflasyon/politika faizi denkleminden çıkan sonuçlar eşlinde EUR satıcılı bir hafta başlangıcı oldu.
- EURUSD paritesi Q2’25 zaamnlarından beri ilk defa 1.12 seviyesinin aşağısını gördü.
- Brent petrol tarafı $100’ın üzerinde. G7’nin 100 milyon varil arz haberlerine rağmen ham petrol tarafında hatırı sayılır bir gerileme yok. ABD tarafında crack spread tarafında da önemli bir geri çekilme yok.
- BIST 100 güne alıcılı bir başlangıç yaptı. Enflasyon verisi piyasa beklentilerinin aşağısında açıklandı.
- Asya piyasaları yeni haftanın ilk işlem gününü genel olarak alıcılı sonlandırdı.
- Avrupa tarafında ise net bir yön yok. Fransa tarafı (CAC40) en net “olumsuz” ayrışan borsa.
- Bugün ABD tarafında ISM hizmetler verisi açıklanacak.
- Foxconn (Hon Hai) Q3 satışlarında yıllık bazda büyüme %47.1
Pazar günü notları – 05.10.2026
Reel getiriler nereye kadar yükselebilir?
Global tarafta yıl sonuna kadar çoklu varlık fiyatlamlarını en çok etkileyeceğini düşündüğüm üç değişken;
- Reel getiriler/faizler
- Fed beklentileri
- YZ temasının bilançolara etkisi
Jeopolitik gelişmeler, petrol arzındaki değişimler, enerji ürünlerindeki marjlar (Crack spread), ABD ara seçimleri, Avrupa tahvil makasları, Çin’in perakende satışlarının (Daha geniş çerçevede iç tüketimi) gibi bir çok diğer faktörde var. Buraya yazmayı atladığım ve gelecek paylaşımlarda yer bulacak değişkenlerde olacaktır.
Bu paylaşımda öne çıkaracağım üç değişkene geçmeden önce global tarafta takip ettiğim endeks/enstrüman performanslarına bakalım.
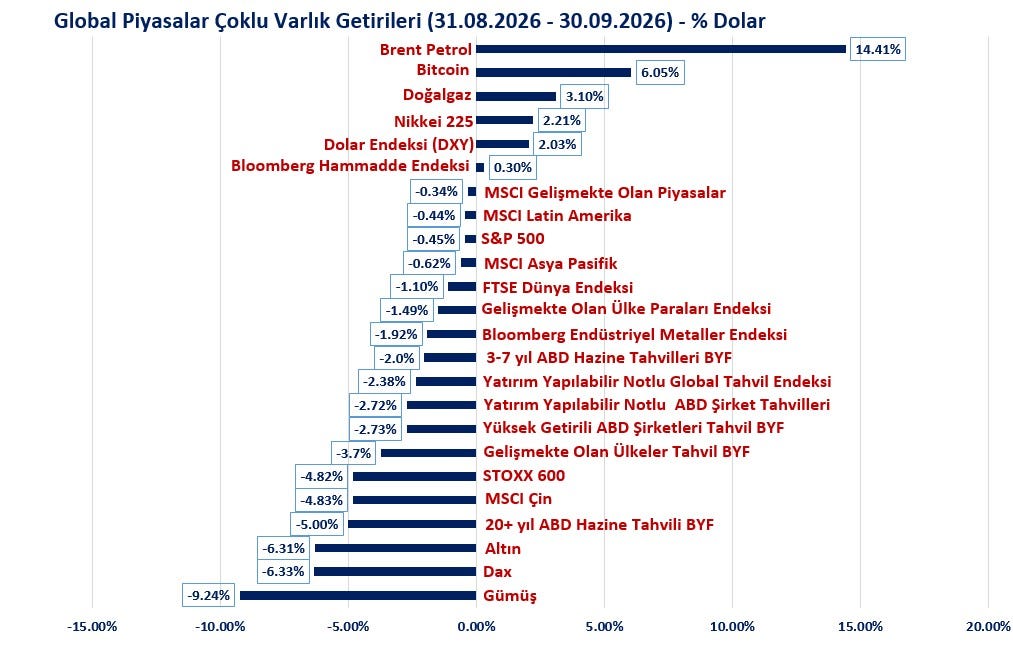
Eylül ayı performansları:
- Enerji maliyetleri net olarak arttı.Bitcoin olumlu yönde ayrıştı. Dolar endeksi yükseldi.
- S&P 500’de kayıplar oldukça sınırlıydı. Nedeni basit: Teknoloji hisseleri… Aşağıda S&P 500’ün eylül ayında sektör getirilerini de bulabilirsiniz. Teknoloji ve iletişim hizmetleri dışında bütün sektörler eksi…
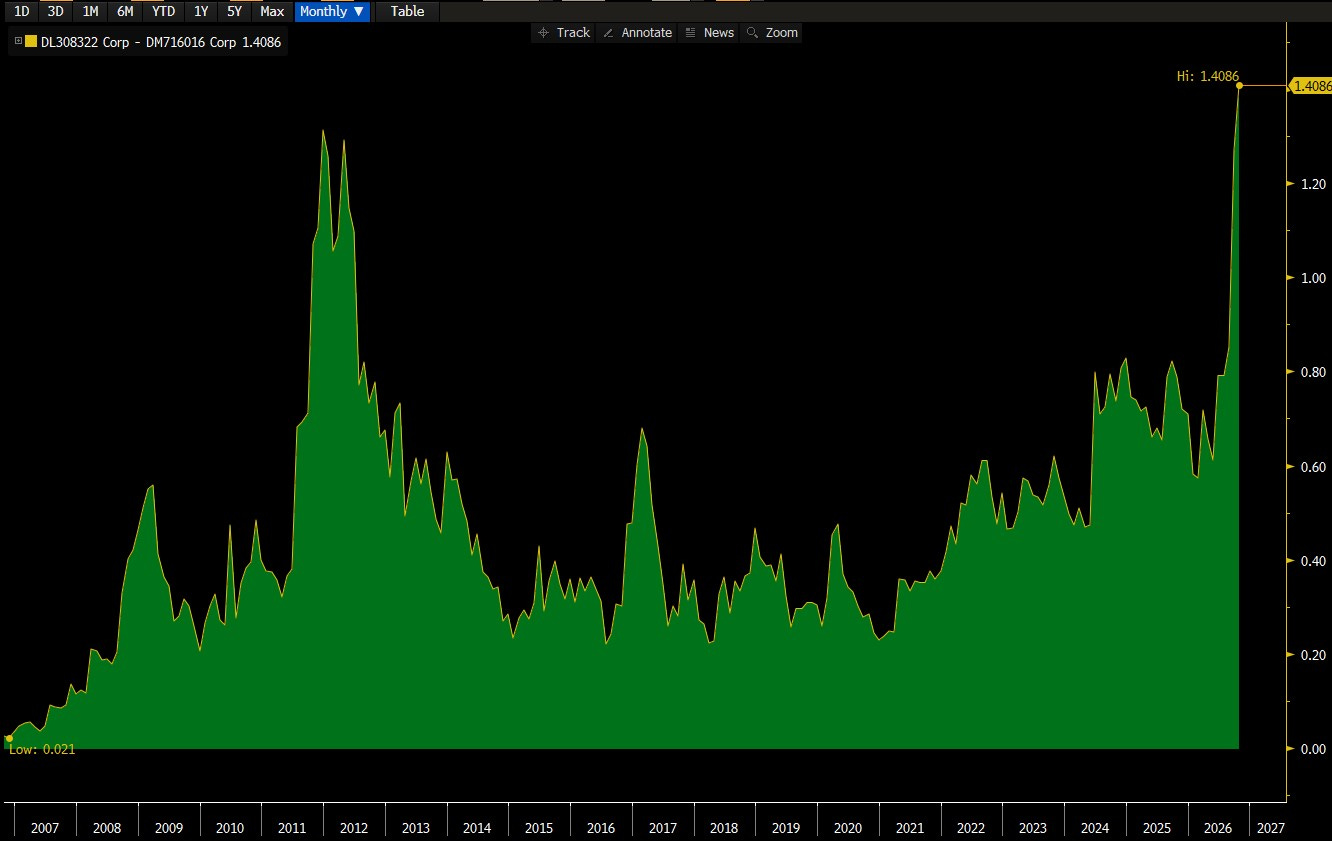
- Değerli metaller net negatif ayrıştı.Alman tahvilleri Fransa ve İtalya’ya kıyasla daha olumlu ayrışsa da dolar bazlı getiride Dax çok kötü. Fransa-Almanya 10 yıllık tahvil faizi makası aylık grafikte 2011-2012 zamanlarını geçti. Euro negatif.
- Uzun vadeli tahviller genel olarak kötü.
- Avrupa ve Çin hisse piyasası ABD’ye kıyasla daha kötü performans gösterdi.
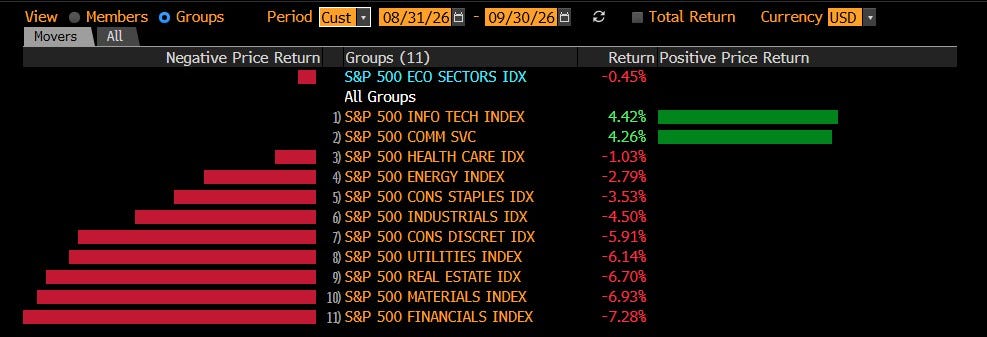
S&P 500’ün eylül ayında sektör performansları:
- Uzun vadeli tahvil faizlerinin arttığı bir ortamda “net faiz marjı” etkisi neredeyse hiç konuşulmadan finansal sektörde çok ciddi bir satış baskısı oluştu. Q2 bilanço sezonunda tüketimin iyi gittiği bolca konuşulurken ve ABD’de büyüme bazlı veriler olumlu tonda gelirken finansal sektörde bu derece olumsuz ayrışma bence çok önemli.
- Neden önemli: ABD’de tahvil getirileri/faizleri yükseldi ama hisse piyasası hiç düşmedi tarzı “sığ yorumlara” verilecek en net “detay cevaplardan” biri. YZ teması dışında S&P 500 performansı eylül ayında kötüydü.
- YZ teması dışında kötü bir fiyatlama yapılması da “piyasalar çökecek çünkü tahvil faizi artışını hiç fiyatlamadı” tarzı söylemleri bence çok net boşa düşürüyor. YZ teması dışında zaten satış oldu.
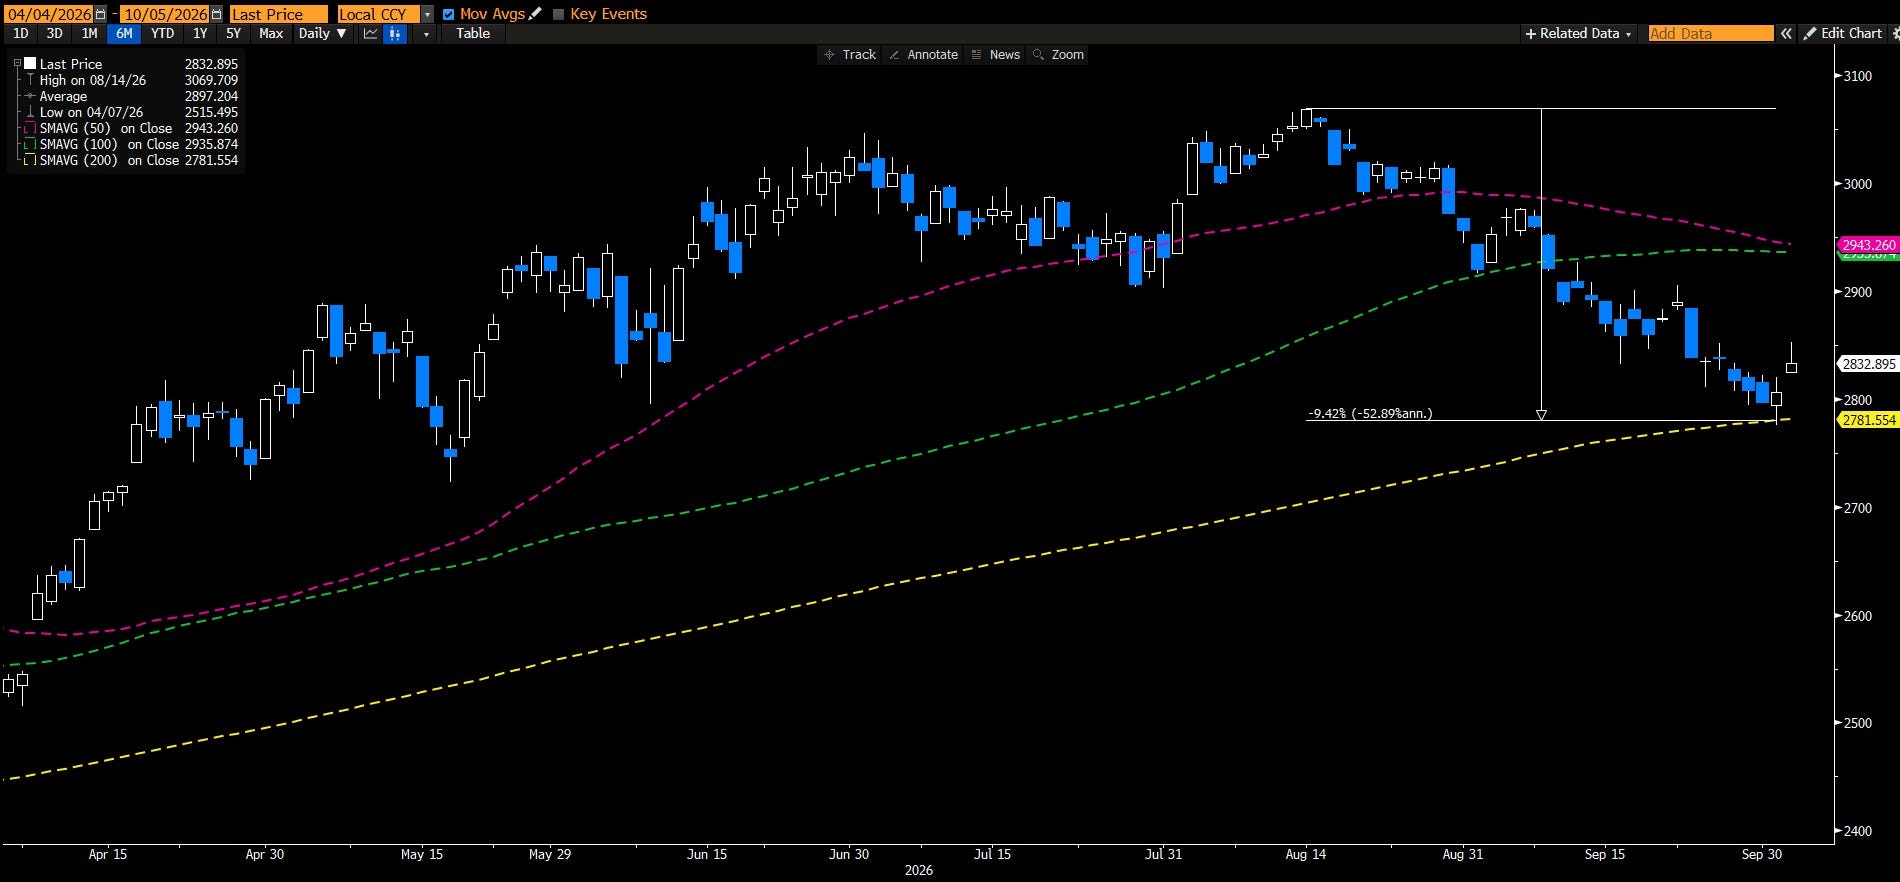
Eylül ayında gelen satışlar ile beraber Russell 2000 endeksi tarihi yükseğinden neredeyse %10 düşüş yaşayıp 200 gho desteğinden ve teknik açıdan “düzeltme” bölgesine girmeden “tepki alımları” ile karşılaştı.
Nasdaq 100 endeksi ise eylül ayını %3.2 prim, muhteşem yedili endeksi %4.2 prim, yarı iletkenler BYF (SOXX) %11.4 prim ve hafıza çipleri/kartları BYF’si (DRAM) %6 prim ile sonlandırdı.
Artan tahvil faizleri ABD piyasasında da aslında hisse tarafında fiyatlama etkisi yarattı. YZ teması ise artan finansman maliyetlerine kıyasla daha iyi getiri yaratma beklentileri ile yükselişine devam etti. S&P 500’de teknoloji/YZ ağırlığı yüksek olduğu için görece dayanıklı kaldı.
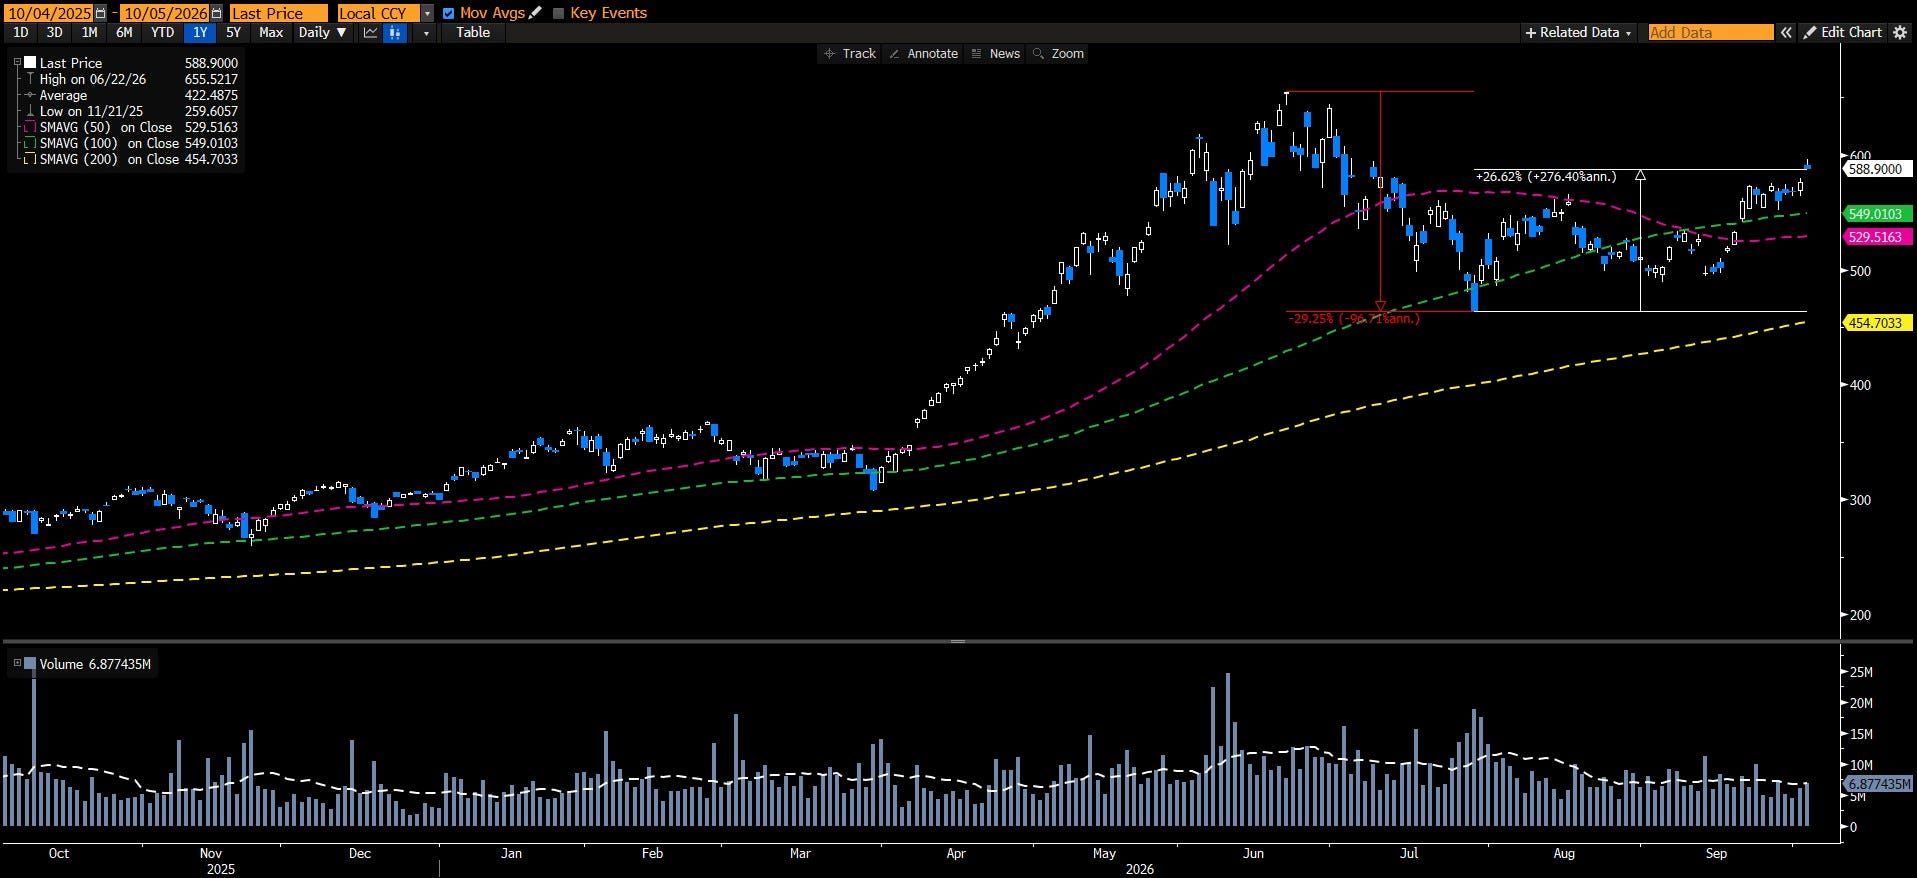
Nvidia, cuma günü “tarihi yüksek” seviyesini gördü. SOXX tarafı da temmuz ayı dibinden %26.6 yukarıda Cuma gününü sonlandırdı.
SOXX günlük grafik:
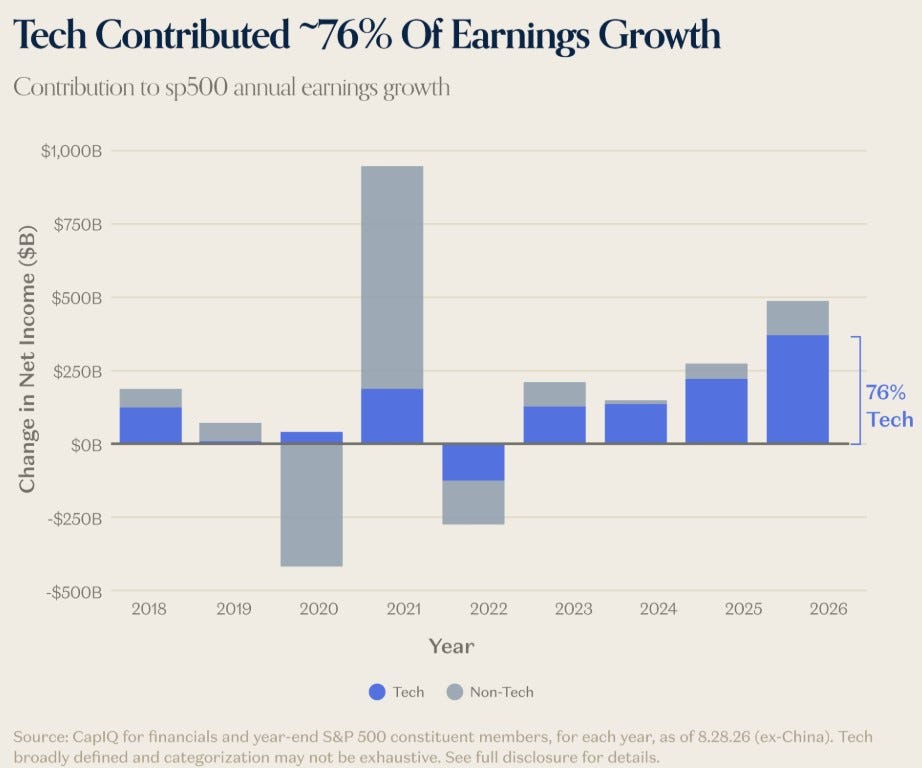
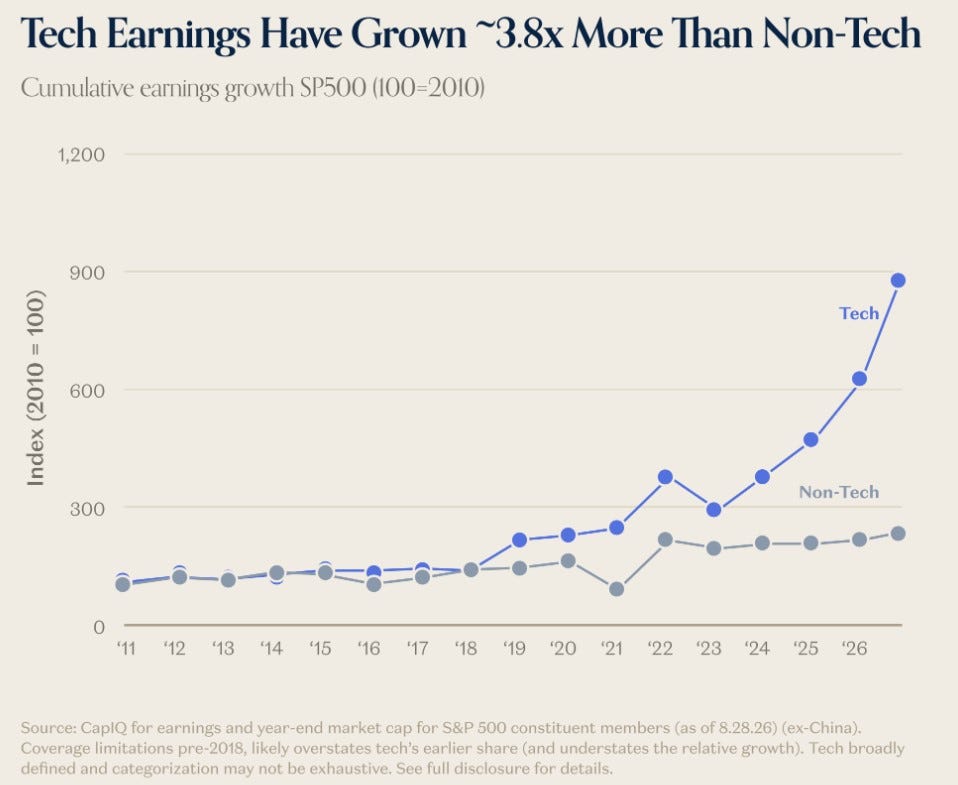
ChatGPT anı ile başlayan boğa piyasasının artan finansman maliyetlerine rağmen yükselişine devam etmesini tek bir grafik ile açıklayın deseler aşağıdakini gösteririm. Teknoloji şirketlerinin kar büyümesinin S&P 500 toplam kar büyümesi içindeki payı. 2021 zamanı ve öncesiyle 2023 ve sonrasına bakmanız yeterli.
Merkez bankaları tarafında eylül ayında tarihi bir an yaşandı… Avrupa Merkez Bankası kurulduğu günden beri “ilk defa” hem AMB hem BoJ (Japonya) hem de Fed “aynı ay içinde” politika faizinde artışa gitti…
- Büyüme açısından ABD’nin Avrupa’ya kıyasla çok daha şanslı olduğu kesin.
- Avrupa tarafı 2026 yılında şimdiye kadar iki adet faiz artışı yaptı. Aralık ayında da bir artış daha fiyatlanıyor.
Borç risklerini ya büyüme ile ya da kemer sıkma ile yönetmeye çalışırsınız. ABD tarafı büyüme tarafına öncelik verirken Avrupa tarafı (Borç sorunları yaşayan ülkelerde) geçmişte de olduğu gibi bütçe kesintileri ile ilerleyecek gibi (bu aşamada) duruyor.
Fransa-Almanya 10 yıllık faiz makası:
- Eylül ayında yaklaşık 40 baz puan yükseliş yaşadı. EUR negatif.
Eylül ayı performanslarını özetlersek;
- S&P 500’de teknoloji hisseleri YZ teması ile yükselişine devam etti.
- Dolar endeksi hem artan reel getiriler hem de Avrupa tarafında Fransa-Almanya makasının artması ile yükseldi.
- Değerli metaller reel getirilerdeki/faizlerdeki artış nedenli satış yedi.
Yazının başındaki üç değişkene geçelim.
- Reel getiriler nereye kadar yükselebilir?
Öncelikle 2026 yılında ne kadar yükseldiler;
- 2 yıllıklar +110 baz puan, 5 yıllıklar 122 baz puan ve 10 yıllıklar 100 baz puan artış yaşadı.
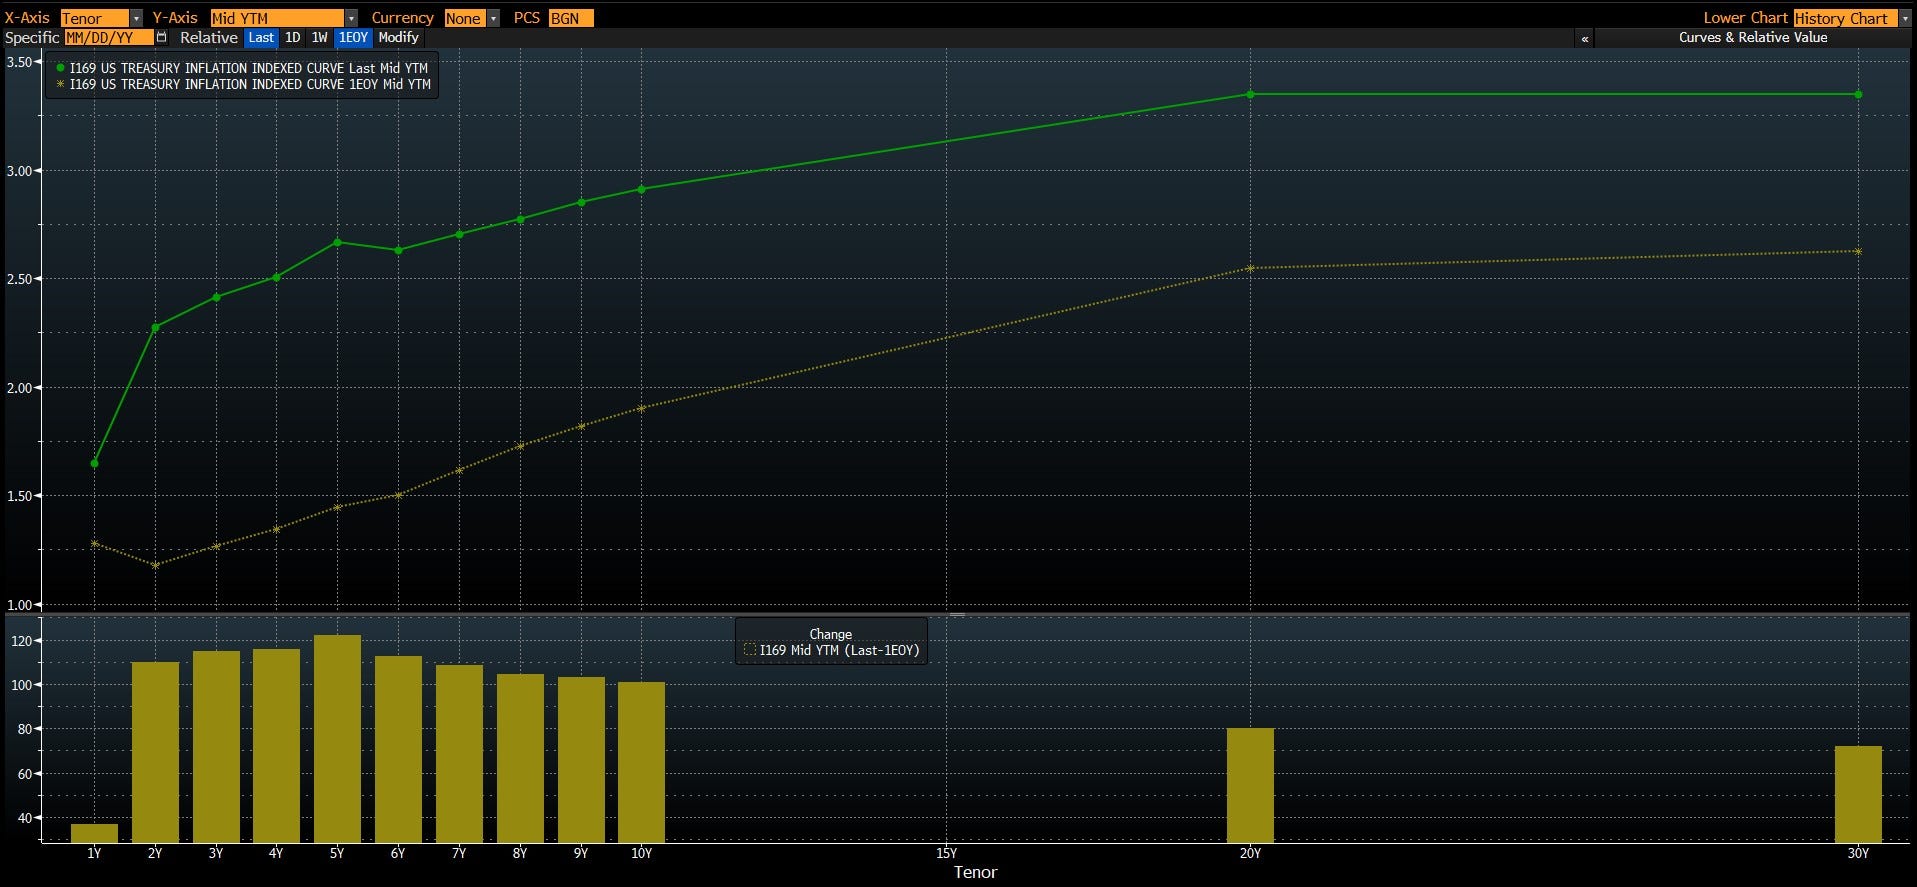
Burada ben 10 yıllıklar üzerinden ilerliyorum. 10 yıllık breakeven’ları 10 yıllık reel getiriler ile kıyasladığımızda 2003 sonrası reel getirilerin genel olarak breakeven’lardan düşük seyrettiğini göreceksiniz. Haziran 2026 ile bu durum değişti. Bu tarih itibariyle: Real rate > Breakeven rate.
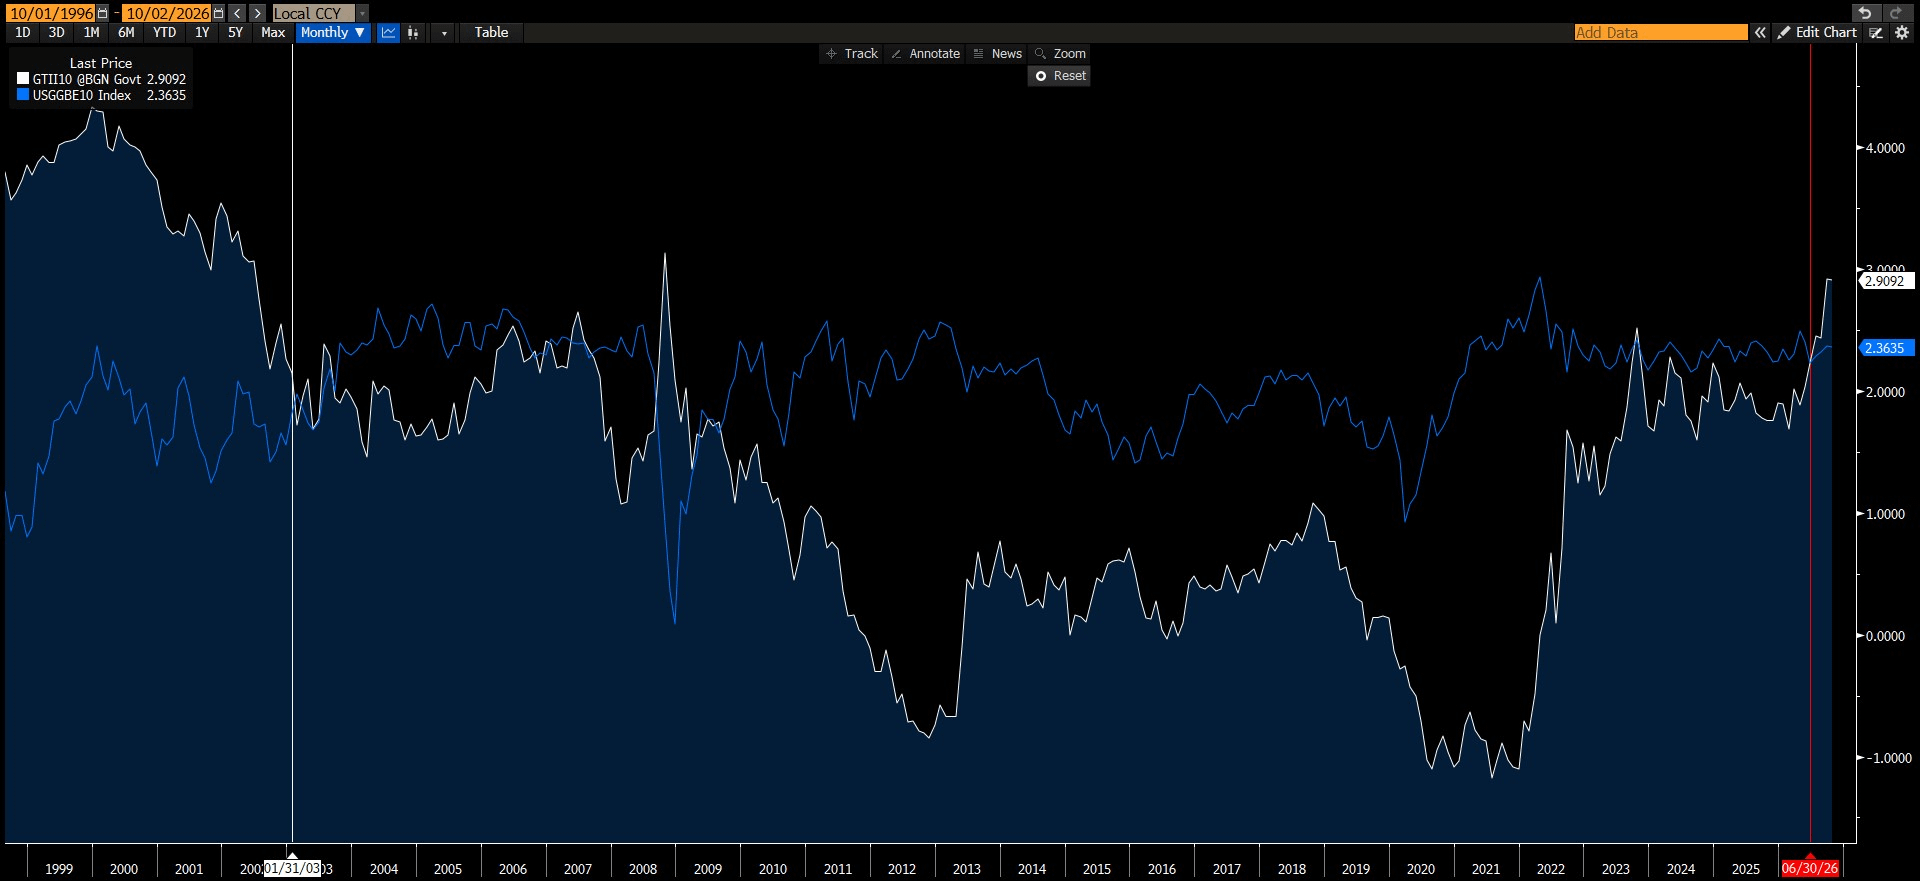
ABD büyümesine (GDP growth) baktığınızda 1997-2000 arasında %4’lü rakamlar göreceksiniz. 2001 sonrası ise daha düşük bir büyümeye geçiş var.
Haziran 2026 itibariyle hem büyüme beklentileri iyileşti hem de YZ tahvillerinin rekabeti nedeniyle hazinenin daha fazla reel faiz vermesi gerekti. Aslında ikiside aynı sonuca çıkıyor. YZ devrimi.
Eğer sizde benim gibi YZ balon değil diyorsanız: Reel getiri yükselişinin nereye kadar olacağını ABD büyümesinin ne kadar artacağı ile ilişkilendirebilirsiniz.
1997 büyüme %4.4, 1998 büyüme %4.5, 1999 büyüme %4.8 ve 2000 büyüme %4.1. 1998-2001 arasında “bütçe fazlası” verilirken 10 yıllık reel getirilerin %4’ün üzerinde olduğunu hatırlatalım.
2023 büyüme %2.9, 2024 büyüme %3 ve 2025 büyüme %2.3. Bu yıllarda “bütçe açığı” yaklaşık %6.
YZ devrimi eğer ABD büyümesini tekrardan %4’lerin üzerine atarsa 10 yıllık reel getirilerde de yükselişim devamı beklenir. Bu durum YZ kaynaklı olduğu için YZ temasına negatif yansımaz. Peki altın ve gümüş… Net negatif yansır.
Kısa vadede ise ilk olarak Q3’26 büyümesi: Atlanta Fed tahmini %3.7 https://www.atlantafed.org/research-and-data/data/gdpnow
Q2’26 büyümesinde de “yukarı yönlü” revizyon aldık.
Hemen iyi de 1999 balondu demeyin:) YZ temasında da bir noktada balon olacak. Ancak oraya daha çok var. YZ devriminin finansallara yansıması 1999-2000 zamanlarının internet balonundan çok farklı.
- Fed beklentileri
TDİ verisi manşette kötü olsa da özellikle “prime age grubun” katılım oranındaki artışı Fed üyeleri büyüme pozitif yorumlar. 25-54 yaş aralığı katılım oranında mayıs sonrası yaşanan düşüş toparlanıyor.
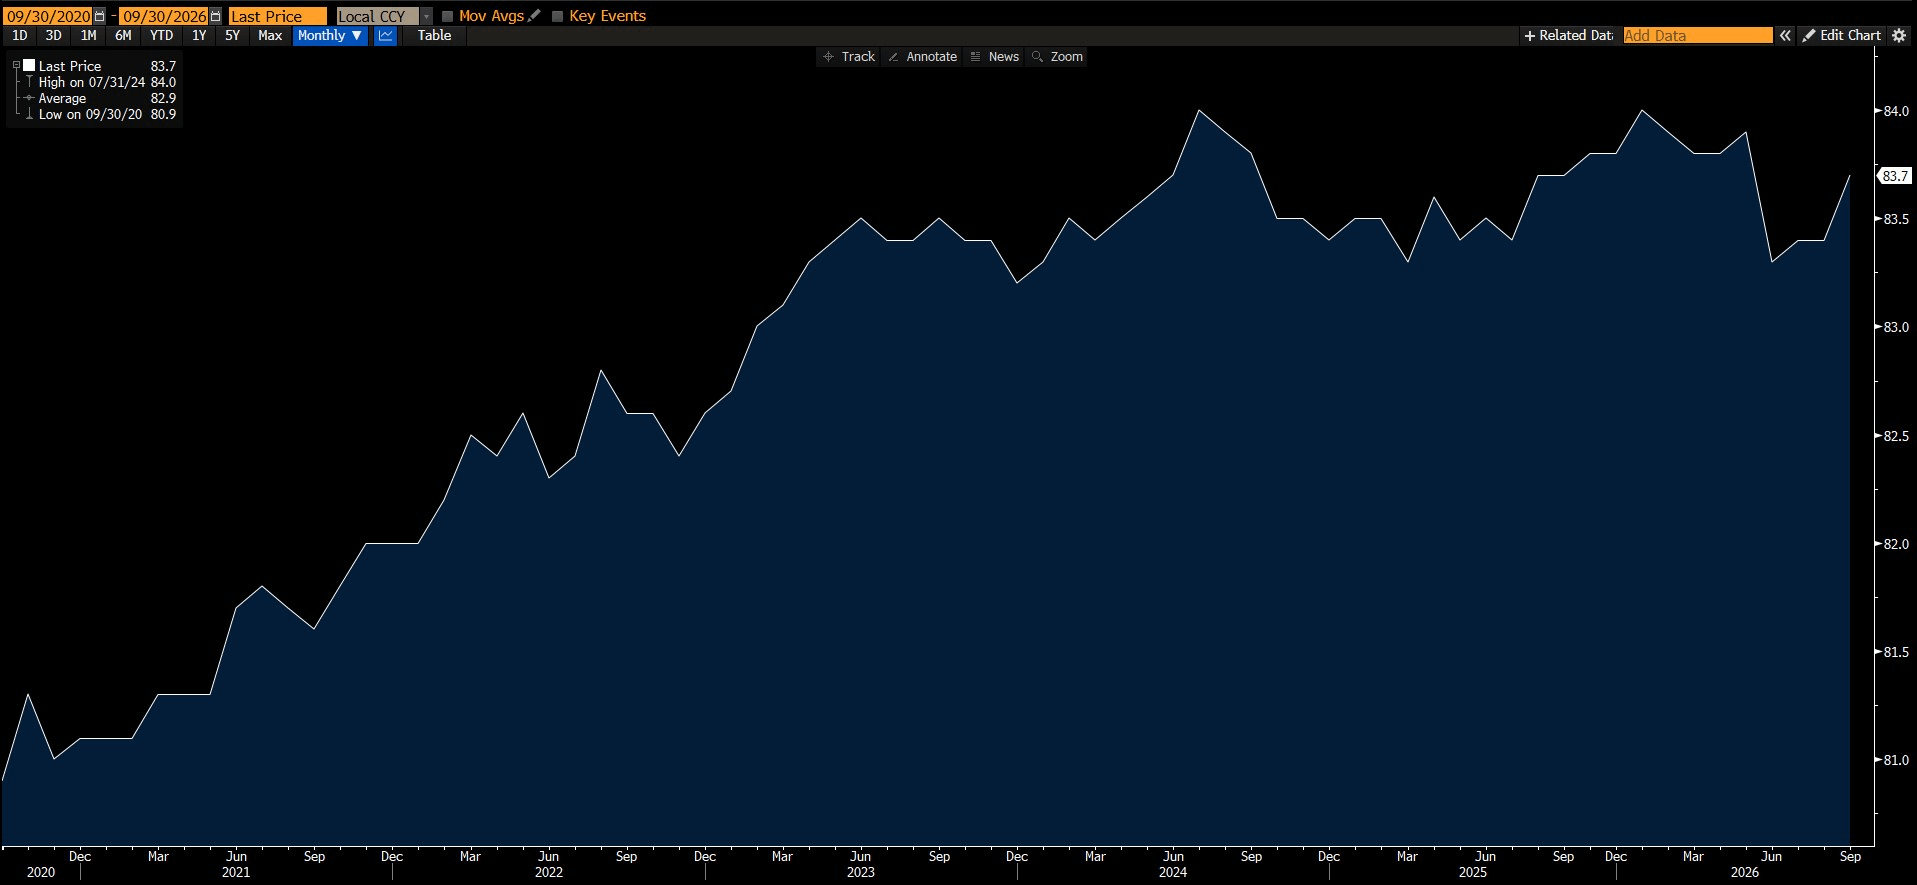
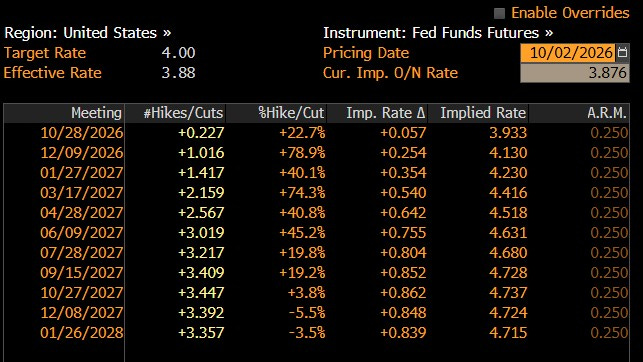
FOMC üyeleri ekim ayını pas geçse bile Aralık ayı için hala riskler “faiz artışı” yönünde. Asıl anlamamız gereken taraf ise sigorta artışları yetecek mi? Artış döngüsü mü gerekiyor? Şimdilik sigorta artışları şeklinde düşünülüyor/fiyatlanıyor. Aralık 2026 artışı ve 2027 içinde iki adet. Bu düşünce ve iyileşen büyüme beklentileri de yıl sonuna kadar aslında hisse piyasası adına “pozitif” bir tablo karşımıza çıkarıyor. Her veri geldiğinde yeniden analiz gerektiren bir yapı. Aynı her bilançoda YZ etkisini anlamak gibi.
- YZ temasının bilançolara etkisi
Token maliyetlerindeki düşüşü daha çok kullanım eşlik ediyor. Agentic AI dönemi ile hesaplama kapasitesi yatırımlarının geri dönüşü de hızlanıyor.
- Hepsaplama talebi > Hesaplama arzı
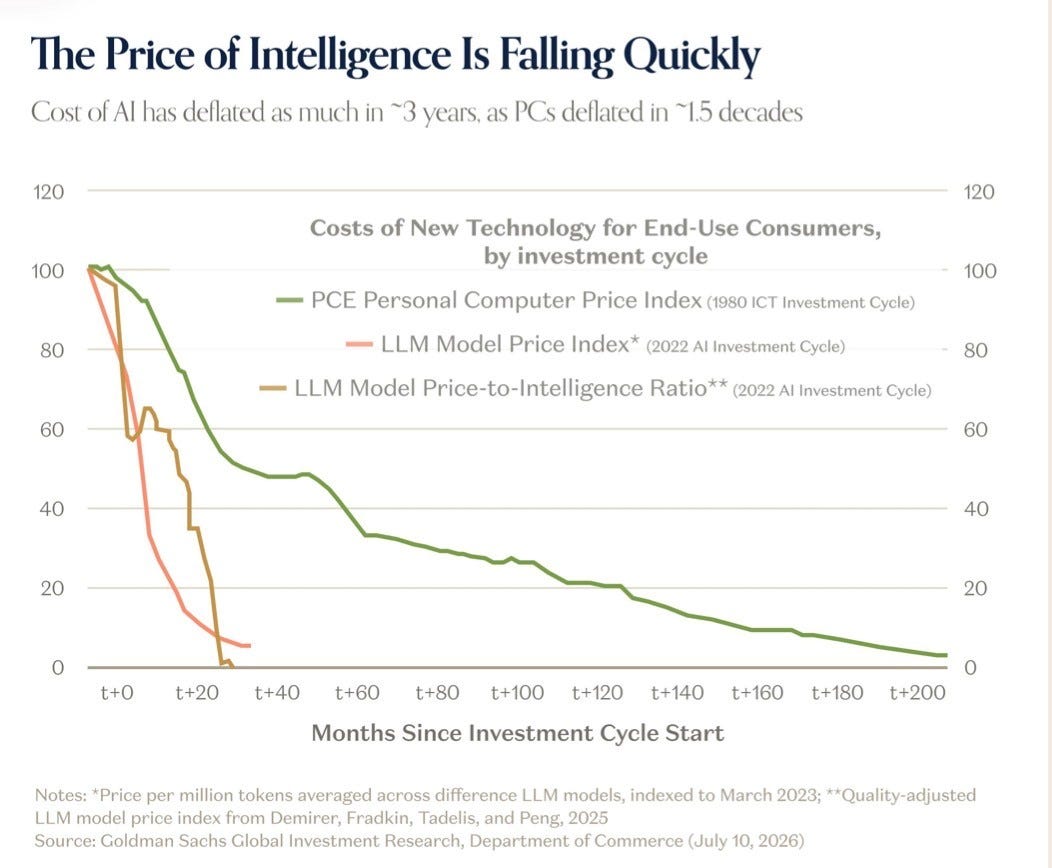
- GPU kiralama maliyetleri gerilemiyor. Token fiyatları düşerken kullanım miktarı artıyor. GPU kiralama fiyatlarını düşürmüyor.
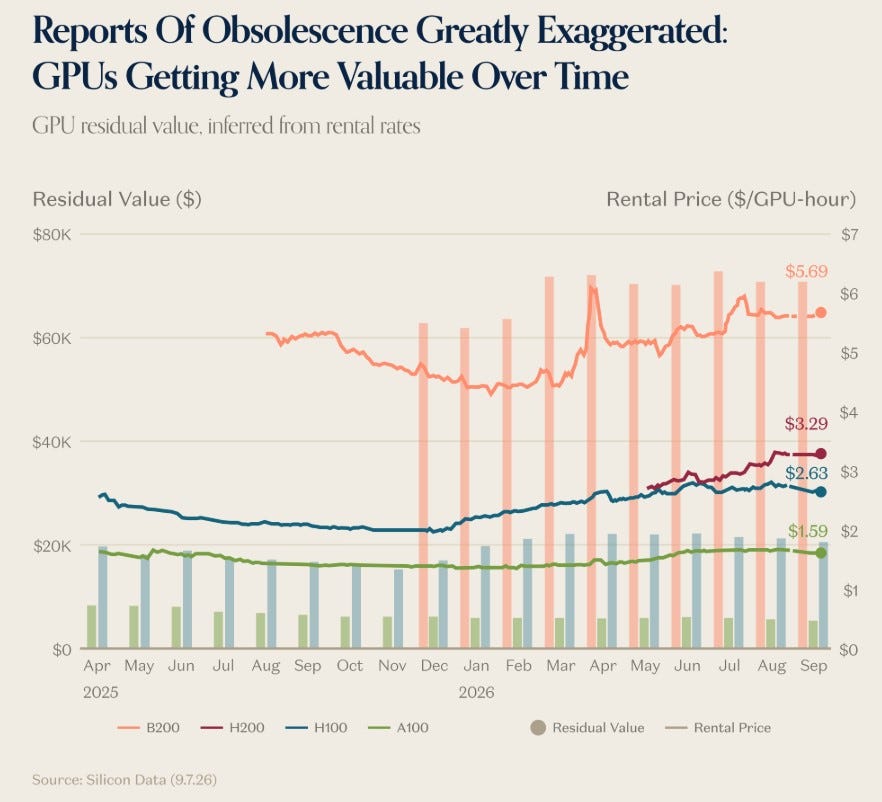
- Hyperscalers CAPEX’leri artarken kontratlanmış satışları da yükseliyor.
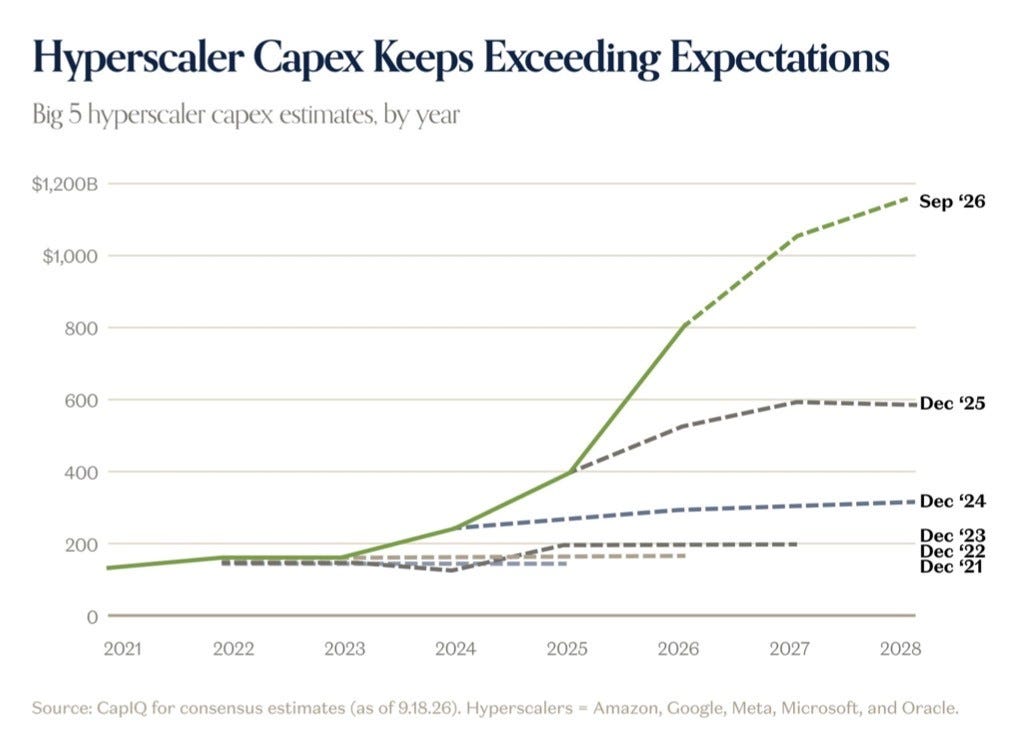
- (En azından) Yıl sonuna kadar YZ altyapısı hisselerinde temel taraf sağlam. Teknoloji sektörünün ciro ve kar büyümesi de iyi beklentiler artışına devam ediyor.
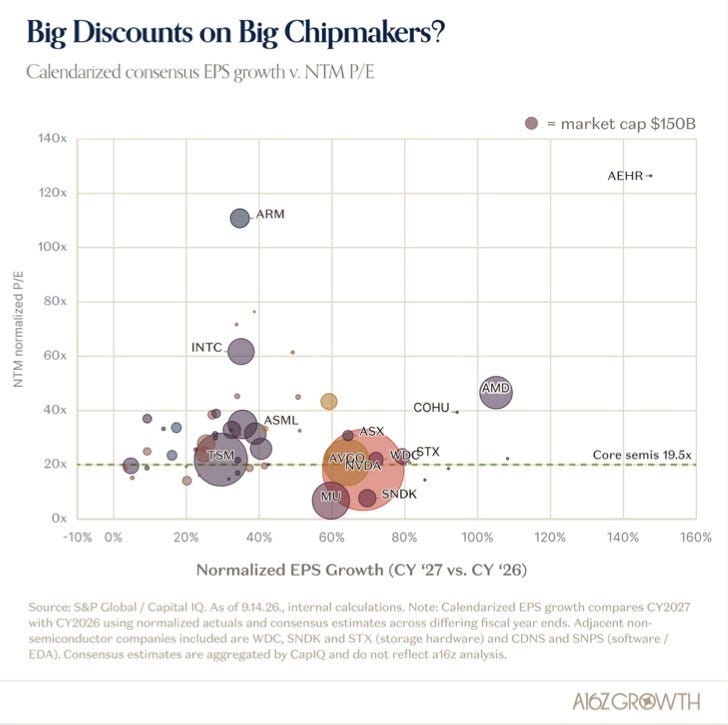
- Çip sektörü çarpanları genel olarak pahalı değil. Nedeni: Earnings tarafı.
Sonuç: Bu üç değişkeni mevcut bilgiler eşliğinde değerlendirdiğimizde yıl sonuna kadar teknoloji hisselerinde (YZ temasında) temel olarak büyük veya aşağı yönlü ciddi bir risk faktöründen bahsetmek zor. Teknoloji hisseleri dışındakilerde zaten şimdiye kadar artan finansman maliyetlerini hisse fiyatlarına yansıttı. Belki daha da çok yansıtır ama en azından hiç etkilenmedi diyemeyiz. S&P 500’ün aslan payı “yapay zeka teması”. Hikaye de o tarafta sağlıklı bir şekilde devam ediyor.
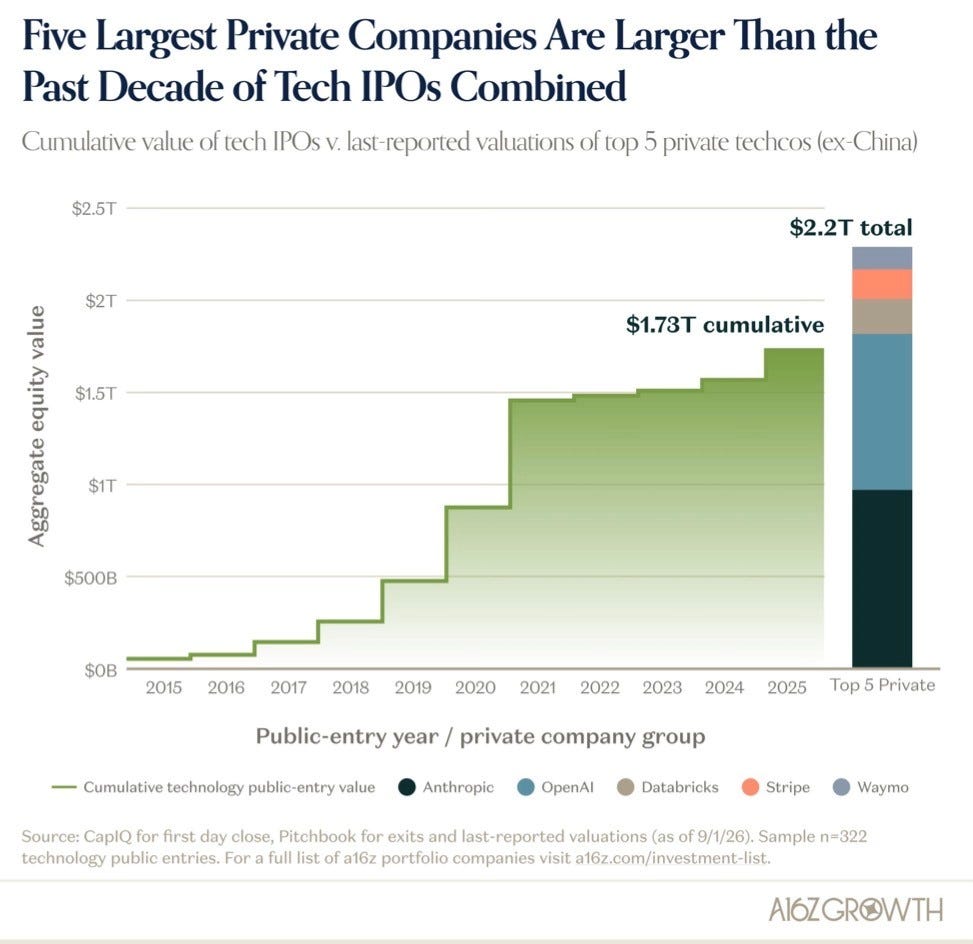
Hikayeyi bitirmeyecek hatta daha da heyecanlı hale getirecek olan ise: Anthropic halka arzı.
Kapanış;
- Reel getirilerdeki/faizlerdeki artışın dolara pozitif etkisini gördük. Reel getiriler daha da artarsa dolar daha da yükselecek.
- YZ teması nedenli S&P 500’de artan finansman maliyetlerindeki olumsuz etkinin çok sınırlı kaldığını ve YZ temasında temel tarafın sağlıklı işlemeye devam ettiğini gördük.
- Peki değerli metaller?
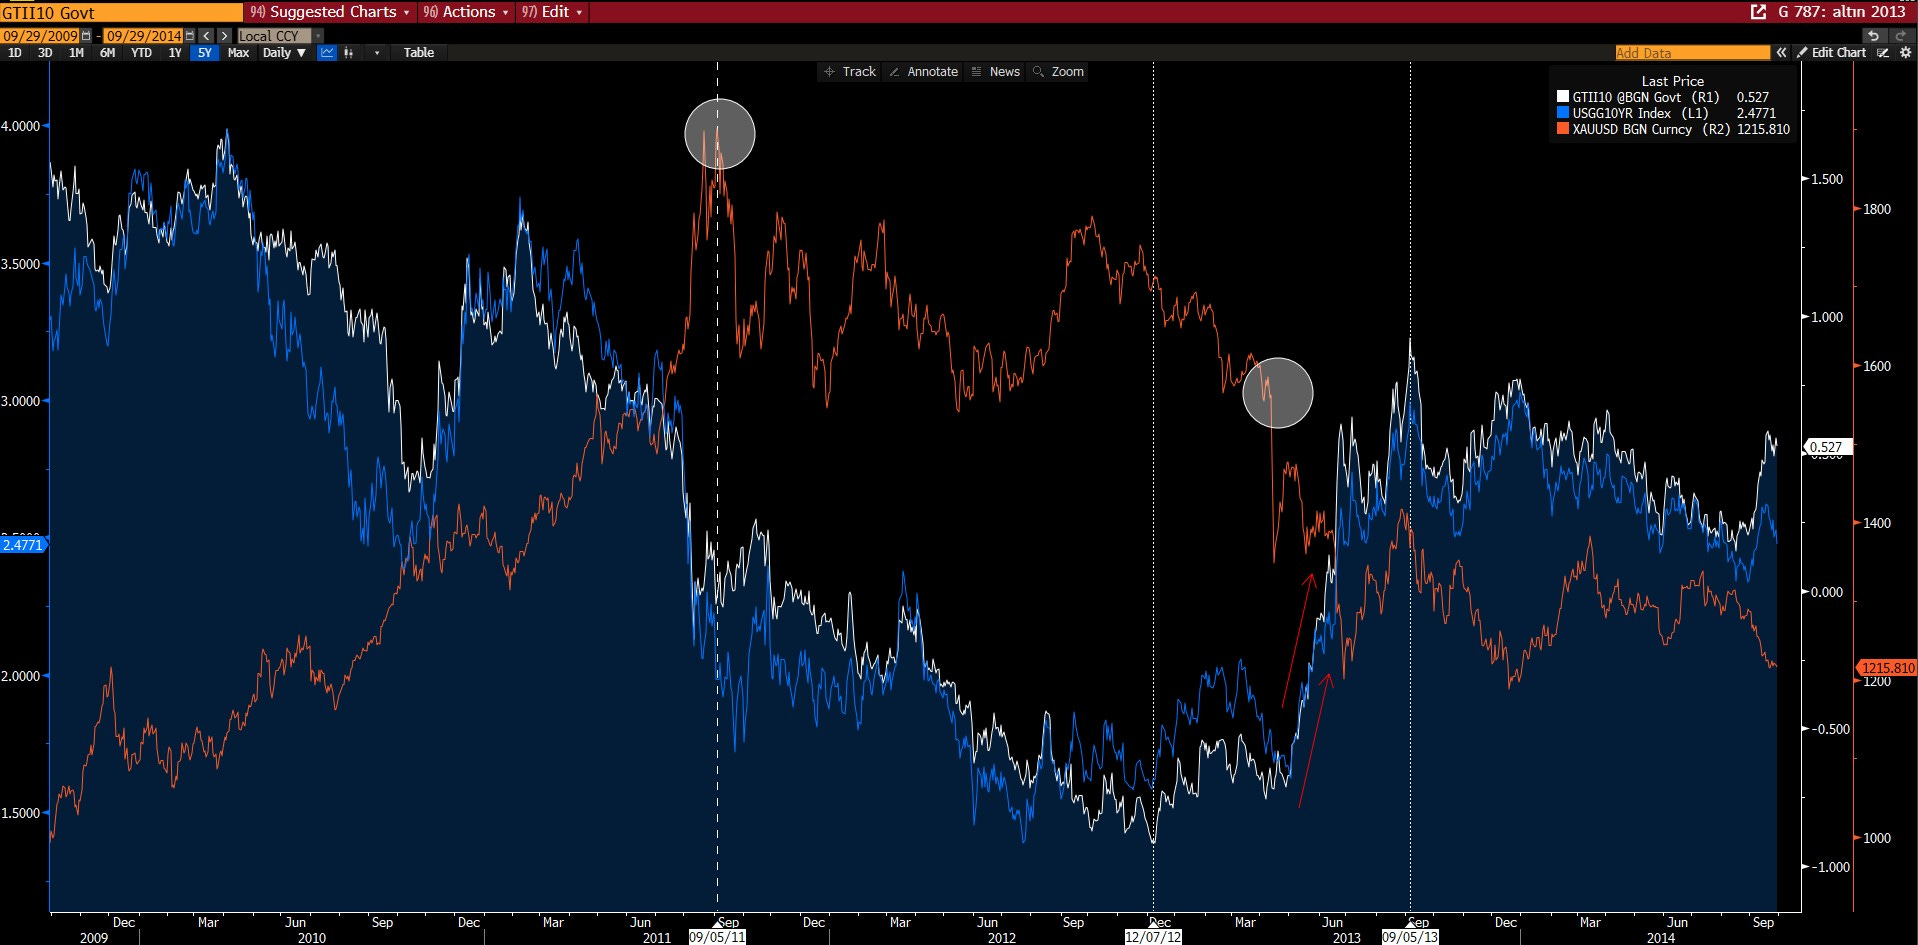
2011 balonun net olarak herkes tarafından kabul edilmesi 2013 yılını bulmuştu. Reel getirilerin/faizlerin yüksek seyrine devamı ve yükselişine “artan büyüme beklentileri” ile devamı da benzer bir kırılamanın her geçen gün yaklaşmasına neden oluyor.
Altın 2010-2014:
 Bu rapor, Ak Yatırım Menkul Değerler A.Ş. tarafından, güvenilir olduğuna inanılan kaynaklardan elde edilen bilgi ve veriler kullanılarak hazırlanmıştır. Raporda yer alan ifadeler, hiçbir şekilde veya suretle alış veya satış teklifi olarak değerlendirilmemelidir. Ak Yatırım, bu bilgilerin doğru, eksiksiz ve değişmez olduğunu garanti etmemektedir. Bu sebeple, okuyucuların, bu raporlardan elde edilen bilgilere dayanarak hareket etmeden önce, bilgilerin doğruluğunu teyit ettirmeleri önerilir ve bu bilgilere dayanılarak aldıkları kararlarda sorumluluk kendilerine aittir. Bilgilerin eksikliği ve yanlışlığından Ak Yatırım hiçbir şekilde sorumlu tutulamaz. Ayrıca, Ak Yatırım’ın ve Akbank’ın tüm çalışanları ve danışmanlarının, herhangi bir şekilde bilgiler dolayısıyla ortaya çıkabilecek, doğrudan veya dolaylı zararlarla ilgili herhangi bir sorumluluğu yoktur. Burada yer alan bilgiler, bir yatırım tavsiyesi, yatırım aracının alım-satım önerisi ya da getiri vaadi değildir ve Yatırım Danışmanlığı kapsamında yer almamaktadır. Yatırım Danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak Yatırım Danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Bunlara ilaveten, Ak Yatırım, raporların Internet üzerinden e-mail yoluyla alınması durumunda virüs, hatalı gönderim veya diğer herhangi bir teknik sebepten dolayı alıcının donanımına veya yazılımına gelebilecek herhangi bir zarardan dolayı sorumlu tutulamaz.Ak Yatırım Menkul Değerler A.Ş. 2023
We are glad you liked it
For your convenience, this will appear under your Saved articles in the top menu.