
İşlem fikri: Amazon (AMZN)
 26 Ekim 2026
29 Ekim tarihinde Q3 finansallarını açıklayacak.
- 2026 yılında şimdiye kadar hisse primi %7.4 ve Cuma günü kapanışı itibariyle piyasa değeri $2.67 trilyon
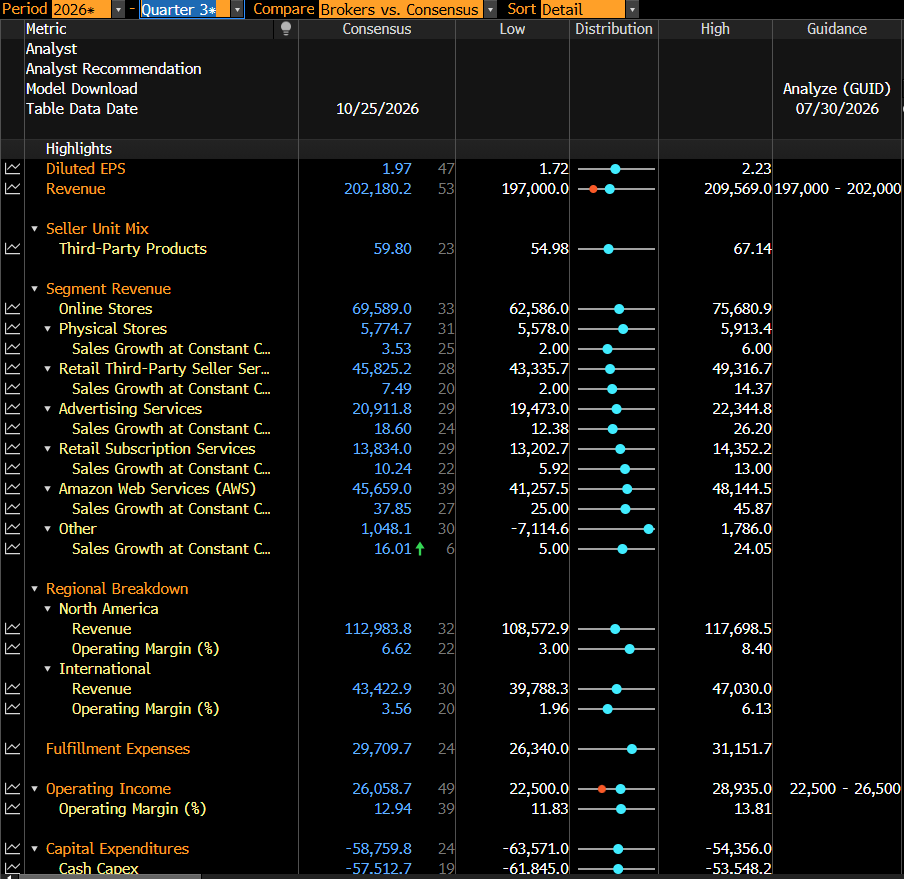
- Perşembe günü seans sonrası açıklayacağı Q3 finansallarına dair piyasa beklentileri aşağıda. $202.2 milyar ciro ve $1.97 hisse başı kar beklenirken faaliyet kar marjının %12.9 olması bekleniyor.
- Amazon’un Q3 finansallarındaki en kritik nota AWS gelirleri ve büyümesi olacak. Sırasıyla $45.6 milyar ve yıllık bazda %37.5 bekleniyor.
- CEO’sunun en güncel açıklamalarına göre bu sene planlanan 2026 yılında planlanan $220 milyar CAPEX’in 2026 hesaplama talebine (Bulut sistemeler/AWS) yetmediğini 2027 için planlanan kapasite artışının bile çoğunun “çoktan satıldığı” öne çıkıyor. Özetle; hem Q3 AWS büyümesi hem de bulut sistemler kontratlı satışlarının (Backlog) iyi açıklanmasını bekliyorum.
- 2027 için CAPEX beklentisi $285 milyar. Piyasanın bu beklentisinde de “yukarı yönlü” revizyon olacağı ancak bu durumu artan backlog ile (Q2 sonunda $496 milyar backlog var) hisse üzerinde olumsuz etki yapmayacağını düşünüyorum.
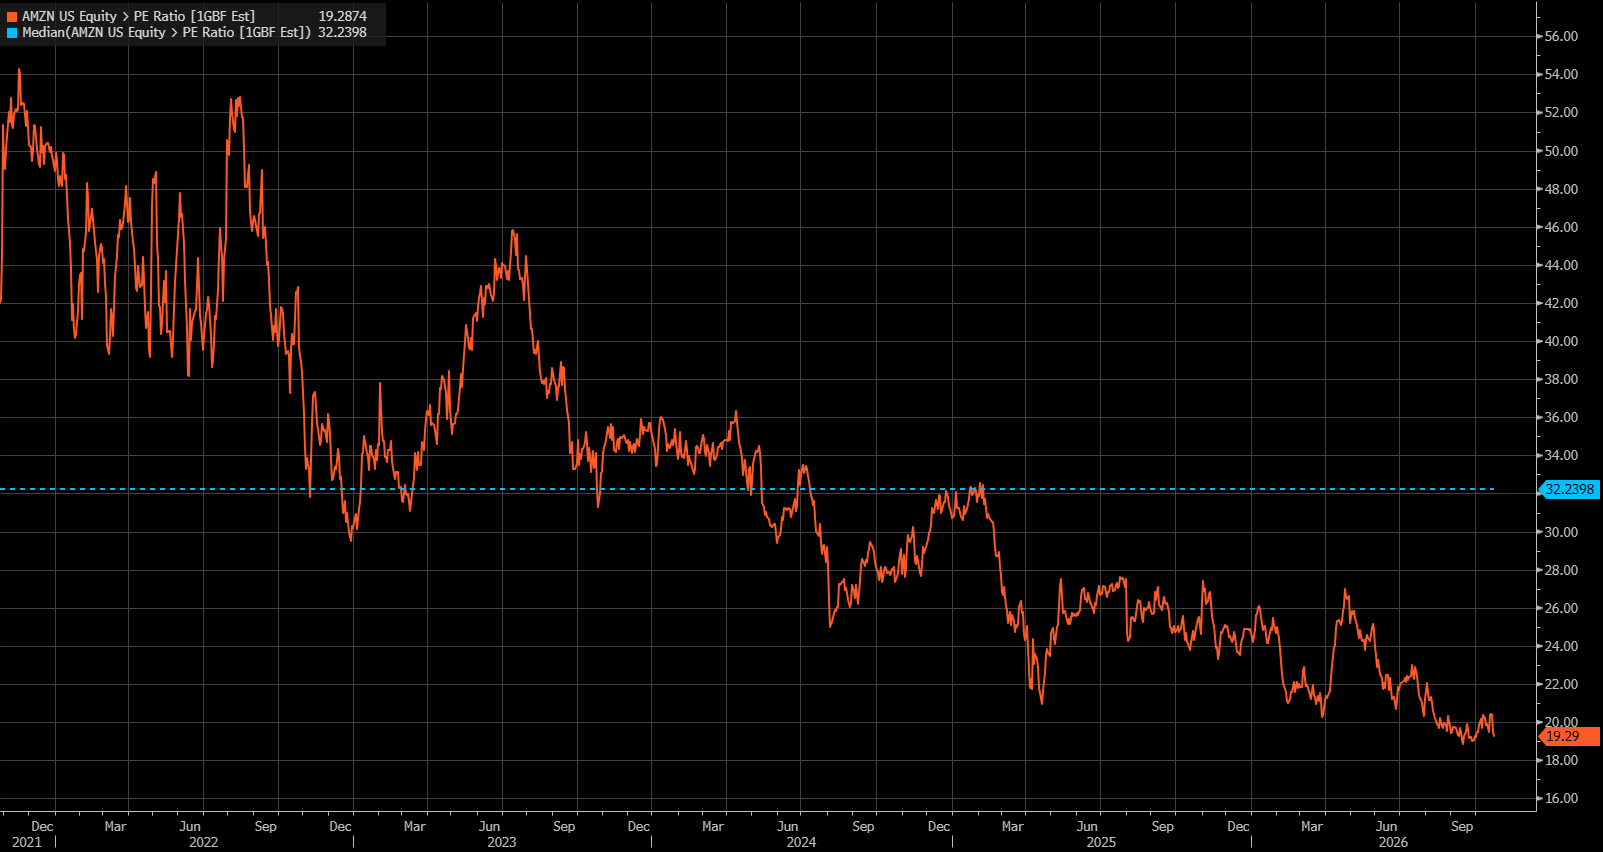
- Amazon’un 12 aylık beklenen F/K’sı 19.3x seviyesinde. Hem kendi tarihsel medyanın (5 yıllık medyan 32.2x) aşağısında hem de S&P 500’e kıyasla çok primli değil (S&P 500’ün 12 aylık medyanı 18.5x). 12 aylık beklenen F/K çarpanına göre hisse pahalı değil.
- YZ devrimi öncesinde AWS gelirlerine dair beklentisi uzun vadede yıllık bazda birkaç yüz milyar dolardı. Artık trilyon dolar.
- Amazon’un faaliyet kar marjında 12 aylık beklenti %14.5 seviyesinde. Bu rakam 2022 sonundan beri sürekli yükseliyor. YZ yatırımlarının AWS üzerine pozitif etkisiyle ilerleyen zamanlarda daha da çok artacak. Bu durumda şirketin faaliyet kar marjını arttıracak. Dolayısıyla CAPEX’in FCF üzerinde ‘kısa vadeli’ negatif etkisini çok abartmamak lazım.
- Q2 finansalları sonrası AMZN hissesinde çok güzel bir ralli yaşanmıştı. İki işlem gününde yaklaşık %20 prim gerçekleşti. Q3 finansalları sonrasında da pozitif bir hisse reaksiyonu bence çok şaşırtıcı olmaz.
- Teknoloji sektöründe temmuz ayı satışlarını da hyperscalers’ın Q2 bilançoları bitirmişti. Benzer bir durumu bu hafta açıklanacak Amazon, Microsoft ve Alphabet finansalları sonrası da yaşayabiliriz. Teknoloji hisselerinde ekim ayı satışlarını sonlandıracak katalizör bu hafta açıklanacak hyperscalers bilançolarından gelebilir.
- E-ticaret için AI Agent’a sizce en iyi kim sahip olabilir? Amazon’un “Alexa for shopping” ajanının bu haftaki telekonferansta öne çıkacağını (Pozitif taraftan) düşünüyorum.
- ABD’de gerek tüketim gerekse perakende satışlar iyi gidiyor. Bu durum e-ticaret satışlarına hem Q3’te olumlu yansıyacak hem de Q4 beklentilerinin olumlu tonda olmasına sebep olacaktır.
- Otonom araçlardan uydu sistemlerine kadar geleceğe dönük heyecanlı projeleri de var. Telekonferansta da yer bulacak. SpaceX’in telekom sektörü üzerinde yarattığı tehdide benzer bir yapı Amazon tarafında da gelir mi? Örneğin; Prime üyelerine ileride/gelecekte mobil internet sunulması?
- Q3 finansalları özelinde en gerçekçi bulduğum risk faktörü? Taşıma maliyetlerindeki artışın e-ticaret marjlarına etkisi.
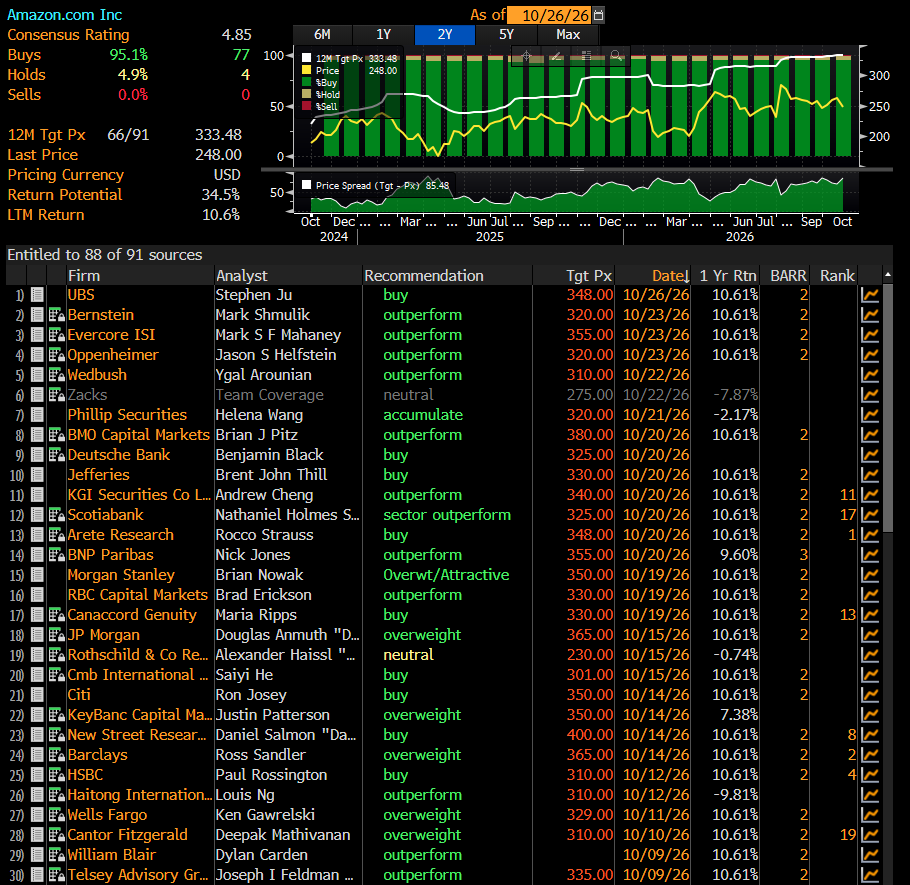
- Analistlerin 12 aylık hedef fiyatları Q2 bilançosu sonrası $300’ın üzerinde konumlanmıştı. Mevcut durumda getiri potansiyeli iyi. Q3 finansalları sonrası hedef fiyatlarda aşağı revizyon beklemiyorum. Hissede yukarı yönlü hareket bekliyorum.
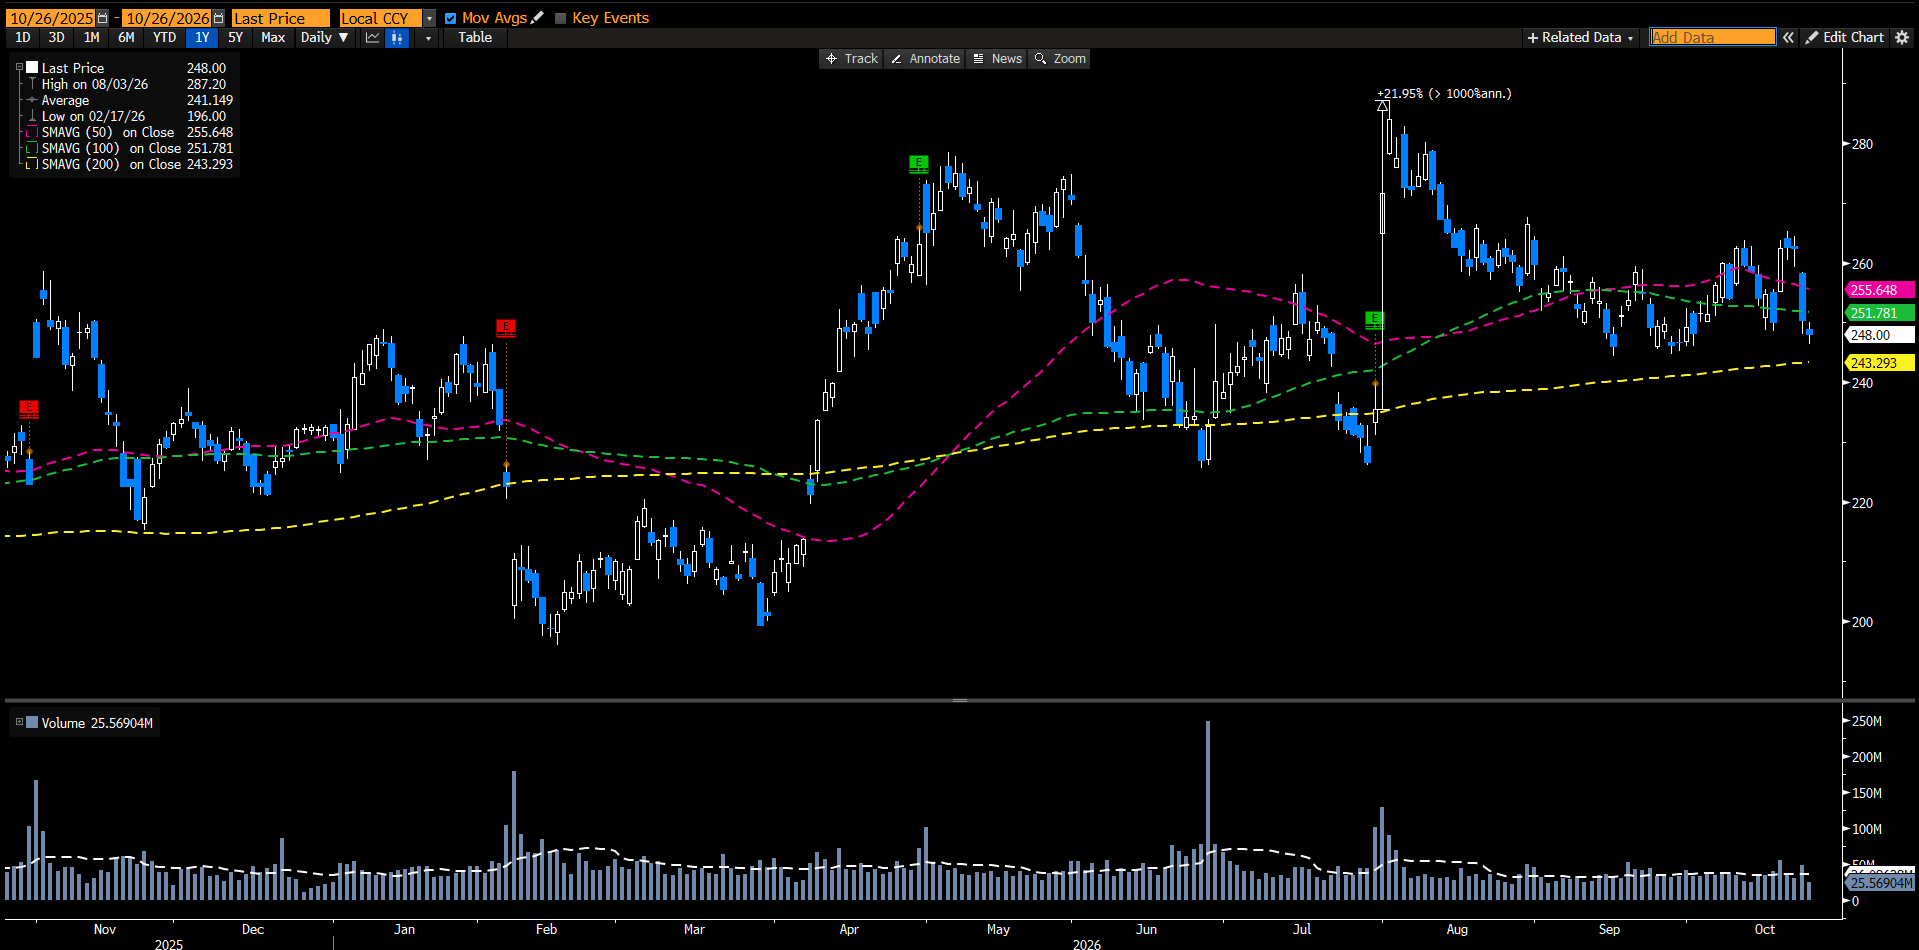
İşlem stratejisi: Cuma kapanış $248. Hedef $275 (Kısa vadeli) ve zarar kes $235.
Günlük grafik:
Q3 finansalları öncesi analist tavsiyeleri:
 Bu rapor, Ak Yatırım Menkul Değerler A.Ş. tarafından, güvenilir olduğuna inanılan kaynaklardan elde edilen bilgi ve veriler kullanılarak hazırlanmıştır. Raporda yer alan ifadeler, hiçbir şekilde veya suretle alış veya satış teklifi olarak değerlendirilmemelidir. Ak Yatırım, bu bilgilerin doğru, eksiksiz ve değişmez olduğunu garanti etmemektedir. Bu sebeple, okuyucuların, bu raporlardan elde edilen bilgilere dayanarak hareket etmeden önce, bilgilerin doğruluğunu teyit ettirmeleri önerilir ve bu bilgilere dayanılarak aldıkları kararlarda sorumluluk kendilerine aittir. Bilgilerin eksikliği ve yanlışlığından Ak Yatırım hiçbir şekilde sorumlu tutulamaz. Ayrıca, Ak Yatırım’ın ve Akbank’ın tüm çalışanları ve danışmanlarının, herhangi bir şekilde bilgiler dolayısıyla ortaya çıkabilecek, doğrudan veya dolaylı zararlarla ilgili herhangi bir sorumluluğu yoktur. Burada yer alan bilgiler, bir yatırım tavsiyesi, yatırım aracının alım-satım önerisi ya da getiri vaadi değildir ve Yatırım Danışmanlığı kapsamında yer almamaktadır. Yatırım Danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak Yatırım Danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Bunlara ilaveten, Ak Yatırım, raporların Internet üzerinden e-mail yoluyla alınması durumunda virüs, hatalı gönderim veya diğer herhangi bir teknik sebepten dolayı alıcının donanımına veya yazılımına gelebilecek herhangi bir zarardan dolayı sorumlu tutulamaz.Ak Yatırım Menkul Değerler A.Ş. 2023
We are glad you liked it
For your convenience, this will appear under your Saved articles in the top menu.