
Ak Yatırım Araştırma
 12 Ekim 2026
Global piyasalara dair notlar-12.10.2026
- Bugün ABD tahvil piyasaları kapalı.
- Asya seansında Kospi endeksi sert satış yese de geri kalan endekslerde karışık (Artılı ve eksili) seyirler var. Kospi endeksi tekrardan 200 gho desteğine geriledi.
- Vadeli piyasalarda Avrupa ve ABD endeksleri primli.
- S.Arabistan havalimanı haberleri sonrası orta doğu riskleri artıyor.
- Rusya’nın dizel ihracatına dair Trump’tan sosyal medya paylaşımı gelse de crack spread’ler hala oldukça yüksek.
- Yeni haftaya başlarken altın, gümüş ve ham petrol fiyatlamaları yatay.
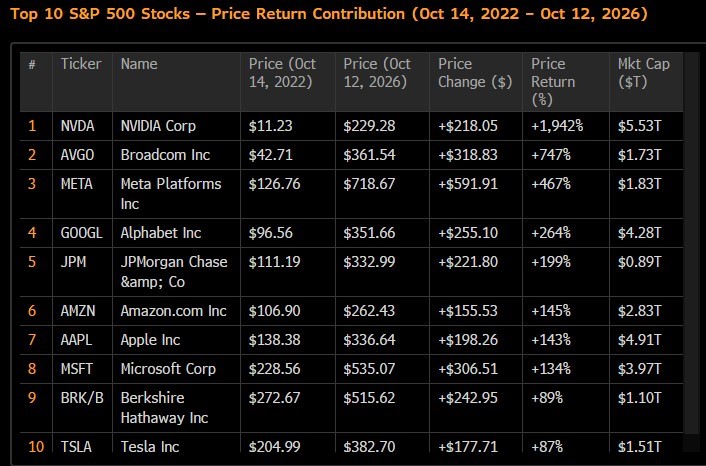
S&P 500’de boğa piyasası dördüncü yılını bitirirken geçen süreçte endekse en çok puan katkısı yapan 10 hisse aşağıda.
Pazar günü notları – 11.10.2026
S&P 500’de boğa piyasası dört yaşında.
Ekim ayı sunumu: https://www.akyatirim.com.tr/pdf/aylik-sunum-ekim-2026.pdf
Haftalık bazda;
- S&P 500 +%1.15, muhteşem yedili endeksi +%1.4, Nasdaq 100 +%0.2, Nasdaq bileşik %0.6 ve Dow Jones Sanayi +%0.9 değişimler gösterdi.
- S&P 500 endeksi haftalık bazda ilk defa 7.800 seviyesinin üzerinde kapanış yaptı.Haftalık bazda rekor kapanış. Nasdaq 100 endeksinde de haftalık bazda rekor kapanış gerçekleşti.
- S&P 500’de haftalık bazda sektör performanslarına baktığımızda zorunlu tüketim, altyapı ve enerji pozitif tarafta ayrışırken endüstriyeller ve teknoloji negatif tarftaydı.
- Russell 2000 -%0.9 haftalık kayıp ile cuma gününü sonlandırırken beş haftadır üst üste eksi kapanışlar yapıyor. 14 Ağustos rekor kapanışından %8.5 eksi. Finansman maliyetlerinin artışı küçük sermayeli şirketleri içeren endekste net bir şekilde hissedildi/hissediliyor. Russell 2000’nin sene başından beri %13 primli.ABD 10 yıllık getirilerin artması ağustos ayı ortasından beri etkili olsa da global piyasalarda hisse pozitif görüş 2026 yılında da devam ediyor.
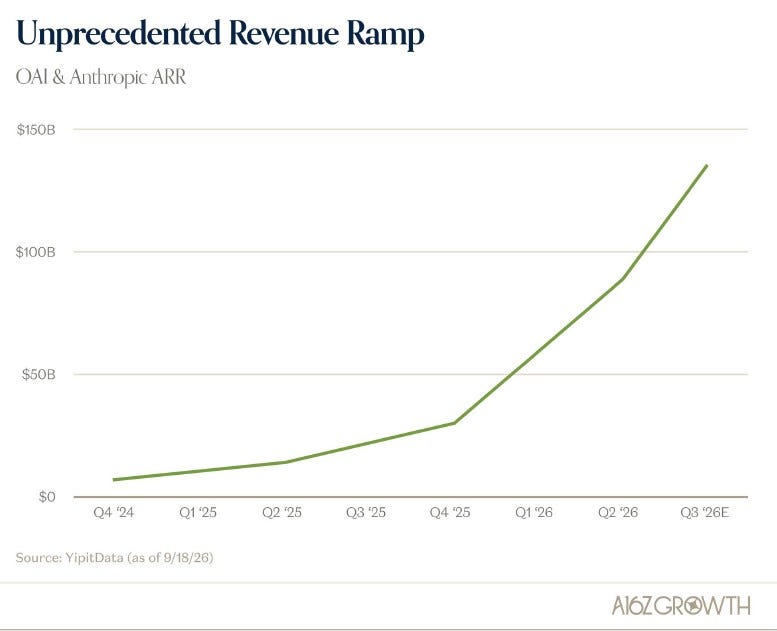
OpenAI’ın ARR (Annual recurring revenue) rakamına dair bu hafta FT’de çıkan yazı YZ altyapı hisselerinde olumsuz etki yarattı. https://www.ft.com/content/b66a9858-f8fb-46cb-b506-44bfe26fca2a?syn-25a6b1a6=1 . Ancak gross ARR ve net ARR arasındaki farkın sonrasında daha net anlaşılması bence Cuma günü piyasada günlük bazda artı kapanışlarda etkili oldu. Gene de bu durum OpenAI ve Anthropic’in ARR rakamlarına piyasanın ne kadar hassas olduğunu değiştirmiyor. OpenAI’ın gerek büyümesi gerekse yıl sonu hedefinde bence bu aşamada ciddi bir risk yok. Haber başlığının şekline göre piyasa tepkisi var.
OpenAI ve Anthropic ARR grafiği:
- Tarihin en hızlı büyüyen şirketleri…
- SOXX (Yarı iletkenler BYF) perşembe günü OpenAI haberleri ile sert bir düşüş yaşadı. Haftalık bazda %5 düşen BYF’de hala 50 gho üzerindeyiz. Dolayısıyla kar satışı olsa da teknik görünüm bozulmadı. Temel tarafta zaten Q3 beklentileri de çok güçlü. Q2’de HBK büyümesi %125 olarak yıllık bazda gerçekleşmişti. Q3 için piyasa beklentisi de %117.
- Nvidia için $6 trilyon piyasa değeri hedefim ve SOXX tarafında bir rekor denemesi daha beklentim değişmedi. Q3 bilanço sezonunun da temel tarafta bu düşüncelerimi doğrulayacağına inanıyorum.
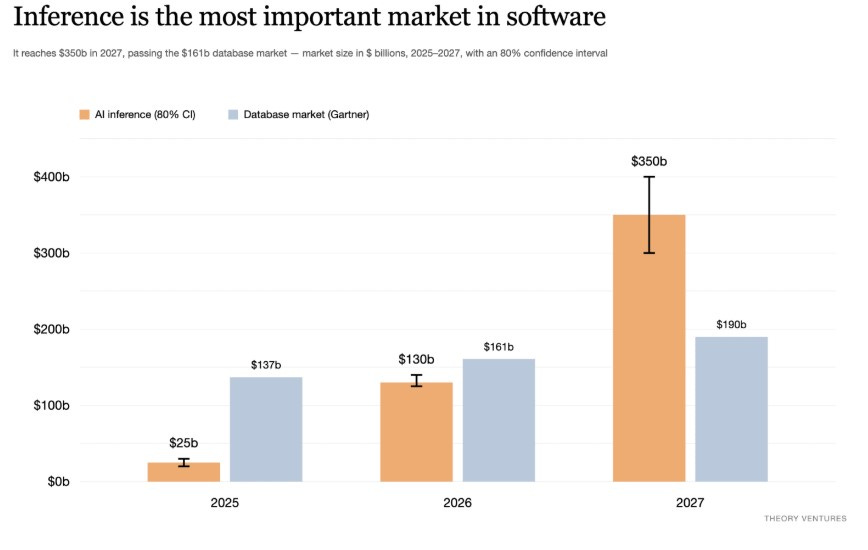
AI inference (YZ kullanımı/çıkarımı) pazarı AI Agent’lar ile giderek büyüyor.
YZ süper döngüsünde 1. Altyapı 2. Tüketici elektroniği 3. Yazılım taraflarında görece iyi performanslar dönemlerinden geçmişte bahsetmişti. Hatta YZ temasında balon oluşumu noktasının da yazılım tarafında aşırı iyi performanslar sonrasında oluşabileceğini yazmıştım. Daha o noktalara çok var.
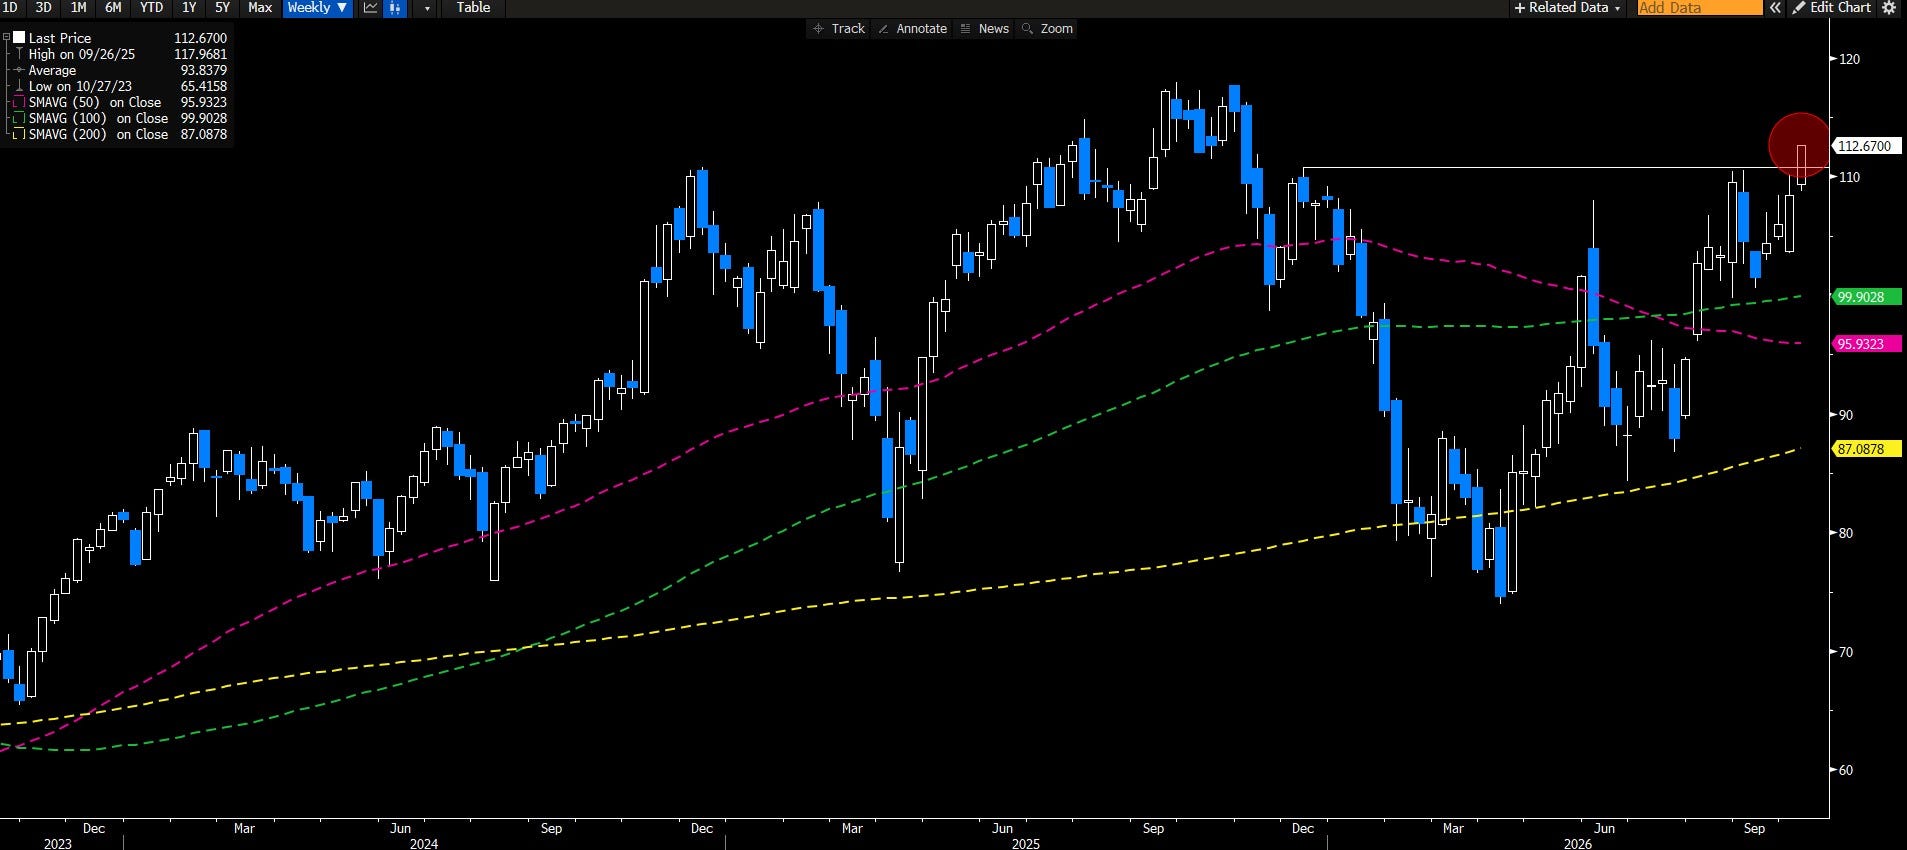
- IGV (Yazılım sektörü BYF’si) tarafında haftalık bazda 12 Aralık 2025 haftası üzerinde bir kapanış gerçekleştirdik. $116-$118 direnç bölgesini takip ediyorum.
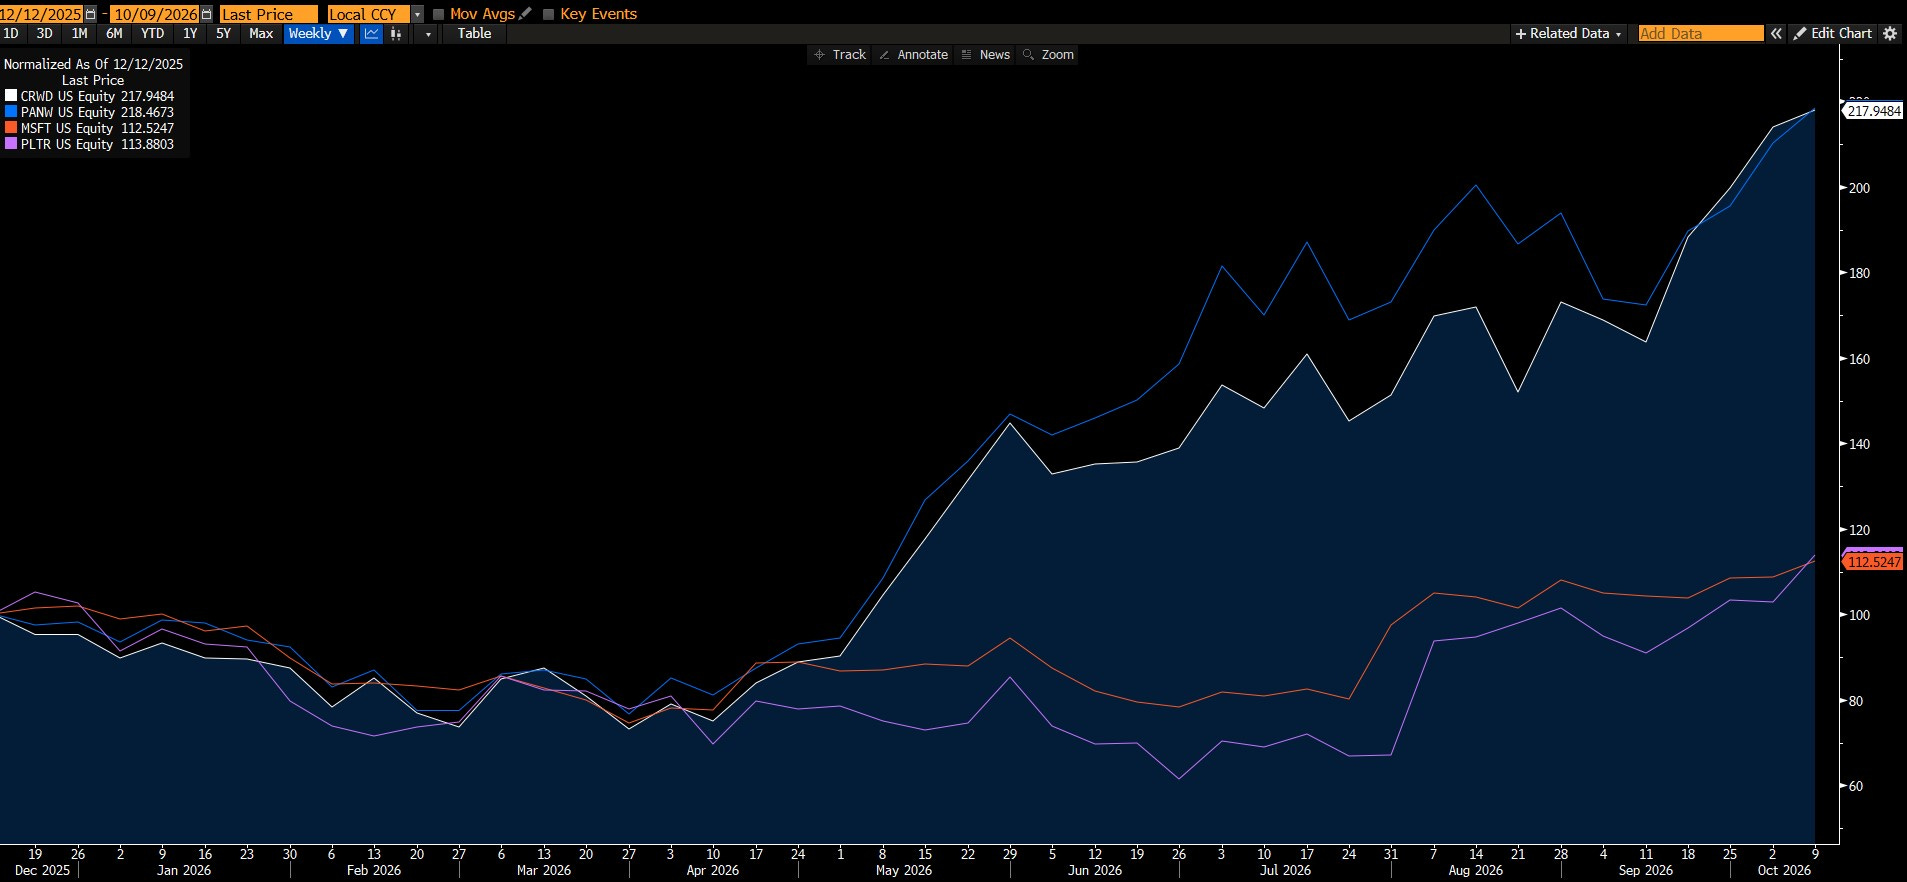
- IGV’nin içinde 12.12.25-09.10.2026 arası en iyi performans gösteren hisseler “siber güvenlik” tarafında faaliyet gösteren isimler. Agentic AI ile siber güvenliğin değerinin arttığı bir dönemdeyiz.
IGV haftalık grafik:
IGV’nin en yüksek ağırlığa sahip dört hissesi: Palo Alto Networks, Palantir, Crowdstrike ve Micrsoft. Dördü de cuma günü haftalık bazda rekor kapanışlar gerçekleştirdi. Beşinci hissesi ise Oracle. Oracle ise tarihi yükseğinden %58 aşağıda.
12.12.2025-Günümüz PANW, CRWD, PLTR & MSFT performansları:
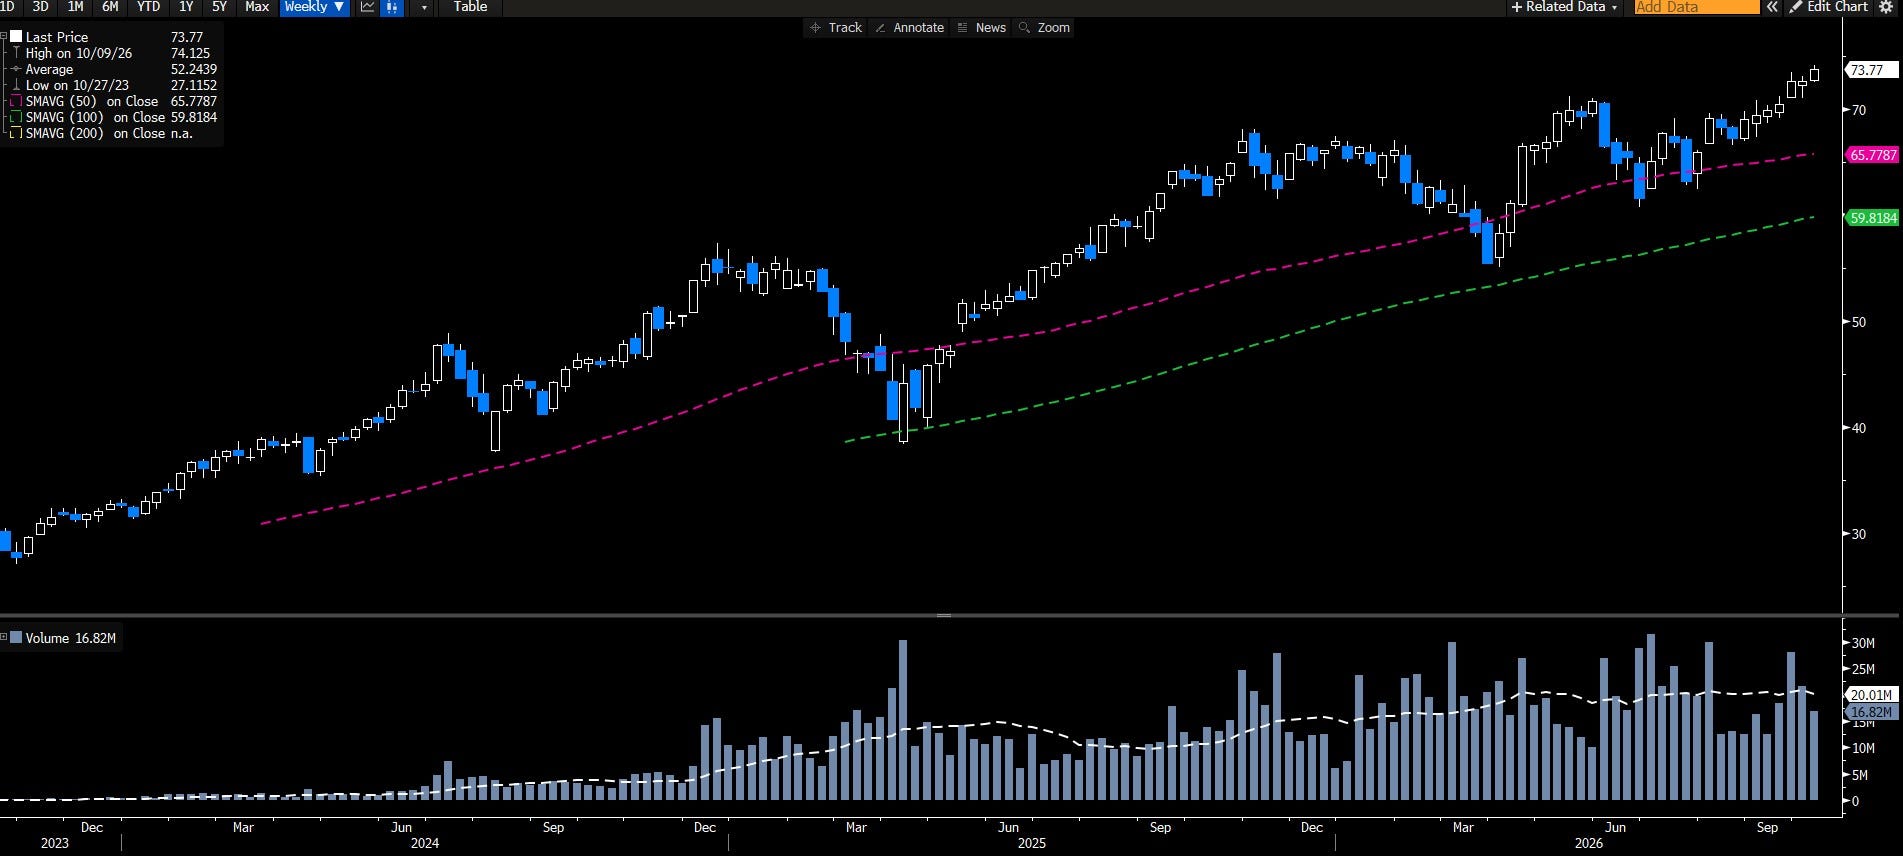
Muhteşem yedili BYF’sinden de haftalık bazda rekor bir kapanış geldi. Burada da $77 seviyesini takip ediyorum.
MAGS haftalık grafik:
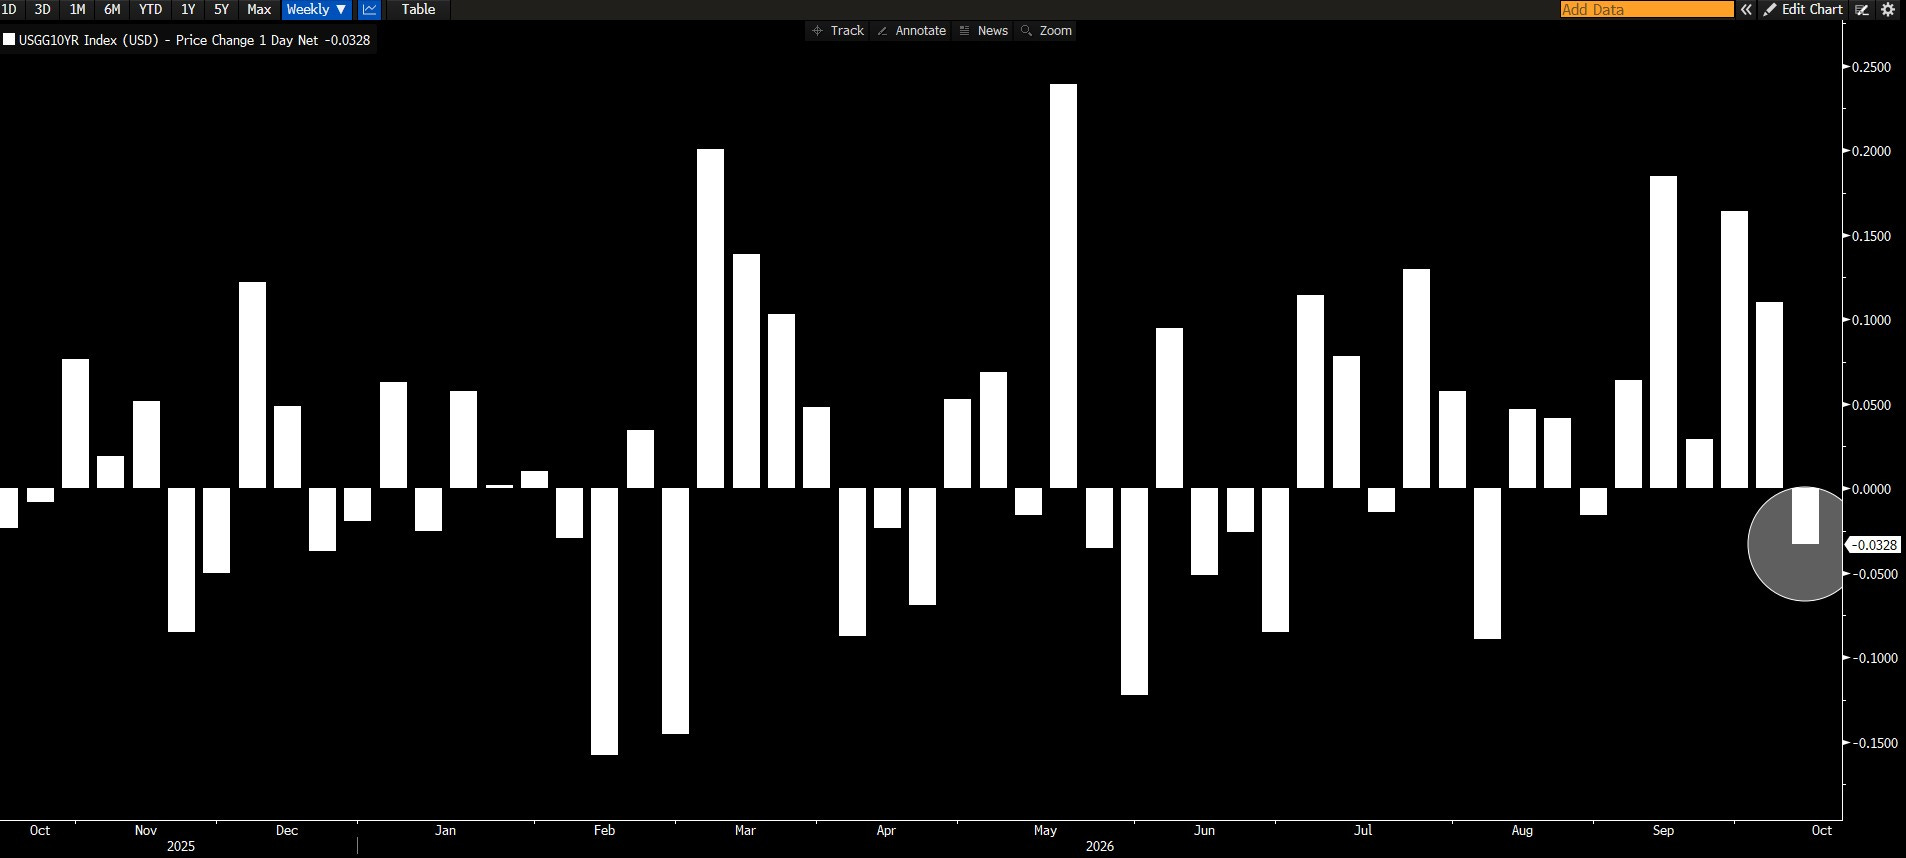
Cuma günü kapanışları itibariyle haftalık bazda ABD 10 yıllık hazine tahvilleri faizi/getirisi beş hafta sonra düşüş gösterdi. 2 yıllıklarda iki haftadır düşüş yaşıyor. 2 yıllık tarafta Fed’e dair ekim ayı faiz artışı olasılıklarının gerilemesinde önemli bir pay var.
Waller’ın İstanbul Ekonomi Forumu konuşma metni: https://www.federalreserve.gov/newsevents/speech/waller20261008a.htm
Konuşma sonrası Q&A’de şu cümle önemli: Uzun vadeli nominal getirilerdeki yükselişin nedeni enflasyon beklentilerinde yaşanan artış DEĞİL.
10 yıllık getiriler haftalık değişimler:
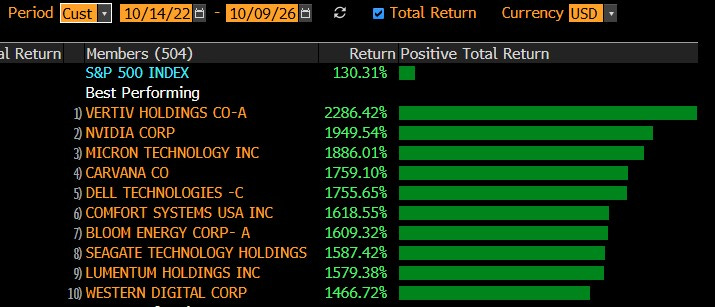
Dolar endeksi de son dört haftadır artı kapanışlar yapıyor. Nisan 2025’ten beri ilk defa 200 haftalık ortalamasının üzerinde bir kapanış gerçekleştirdi. Tarife krizi ile bu ortalamanın aşağısına gerilemişti.
Dolar endeksi haftalık grafik:
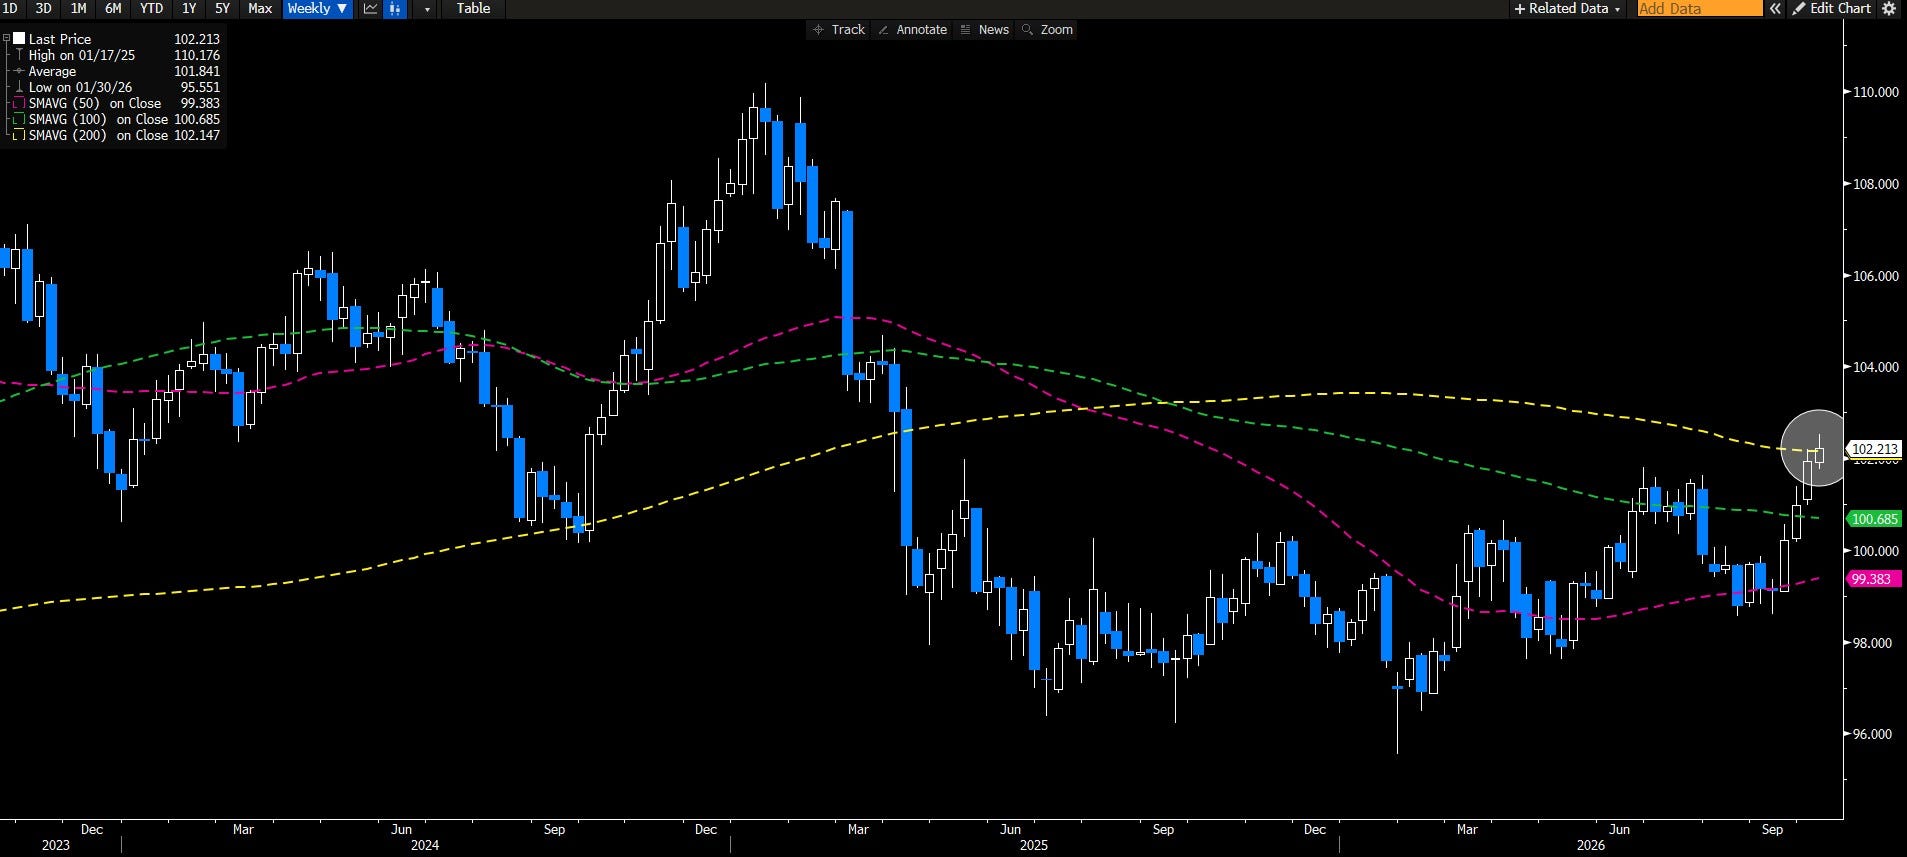
S&P 500 endeksi boğa piyasasının dördüncü yaşını kutlarken bu süreçte endekste en çok getiri sağlayan 10 hisse ve toplam $ bazlı getirileri de aşağıda.
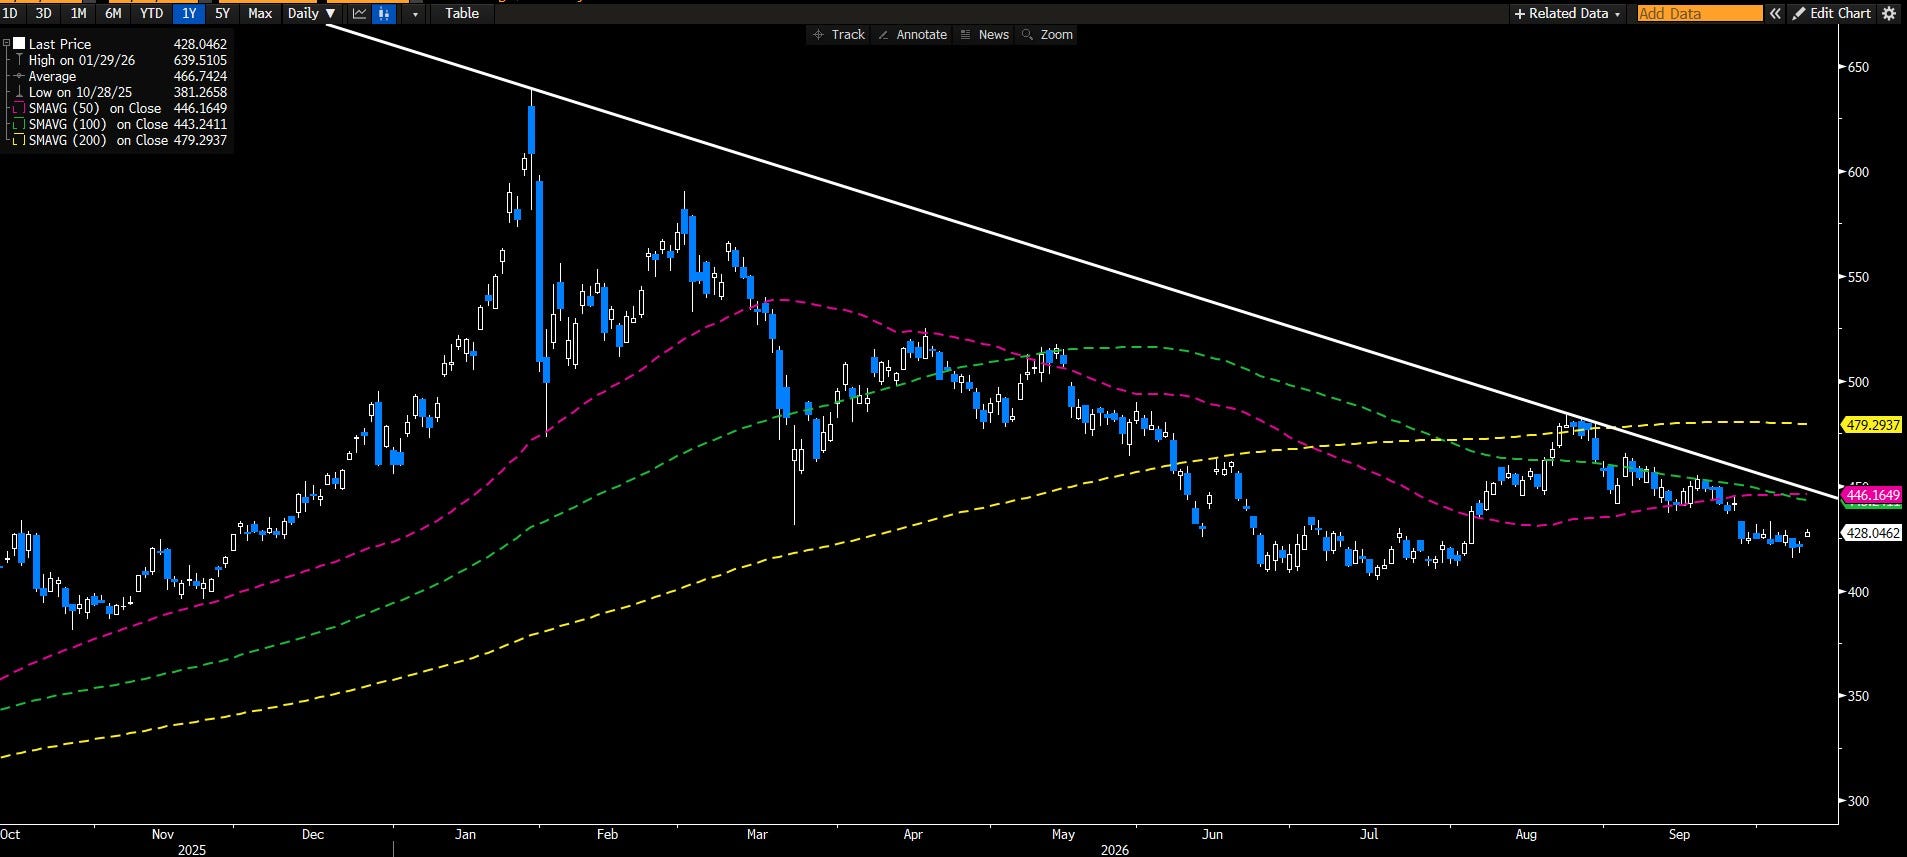
Reel getiriler yüksek seyrine devam ederken haftalık bazda altın +%1.3, gümüş +%0.8, platin -%0.5 ve paladyum -%1.4 değişim gösterdi. Altın ve gümüşten oluşan Bloomberg değerli metaller endeksi de düşüş trendine devam ediyor.
Günlük grafik:
Önümüzdeki hafta;
- ABD’den TÜFE/ÜFE verileri
- IMF toplantıları ve Warsh’tan Lagarde’a uzunan geniş çapta MB konuşmaları
- Çin TÜFE/ÜFE verileri
makro tarafta etkili olacak. Benim açımdan ise en önemli gelişme Q3 bilanço sezonunun ABD finansalları ile başlaması olacak.
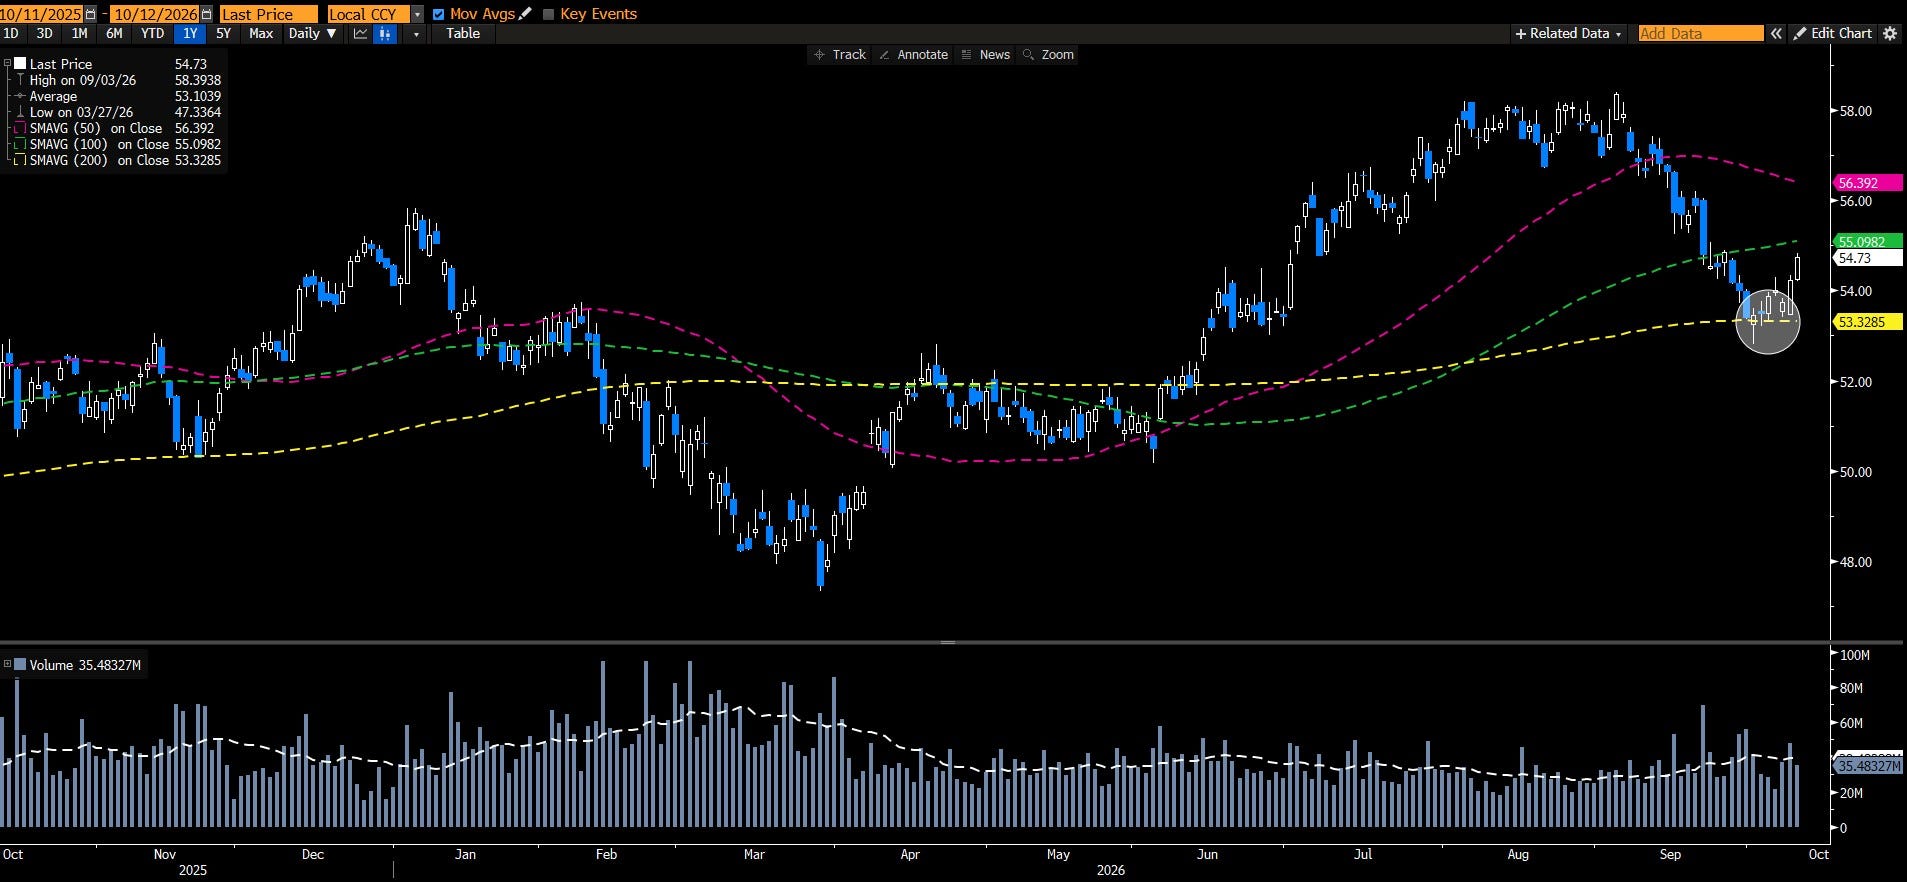
ABD finansallarını içeren XLF borsa yatırım fonu 200 gho desteğini koruduktan sonra perşembe ve cuma günü tepki alımları ile karşılaştı. Bunun devamı Q3 bilançolarına bağlı. Ben olumlu taraftayım.
Herkese şimdiden iyi haftalar dilerim.
XLF günlük grafik:
 Bu rapor, Ak Yatırım Menkul Değerler A.Ş. tarafından, güvenilir olduğuna inanılan kaynaklardan elde edilen bilgi ve veriler kullanılarak hazırlanmıştır. Raporda yer alan ifadeler, hiçbir şekilde veya suretle alış veya satış teklifi olarak değerlendirilmemelidir. Ak Yatırım, bu bilgilerin doğru, eksiksiz ve değişmez olduğunu garanti etmemektedir. Bu sebeple, okuyucuların, bu raporlardan elde edilen bilgilere dayanarak hareket etmeden önce, bilgilerin doğruluğunu teyit ettirmeleri önerilir ve bu bilgilere dayanılarak aldıkları kararlarda sorumluluk kendilerine aittir. Bilgilerin eksikliği ve yanlışlığından Ak Yatırım hiçbir şekilde sorumlu tutulamaz. Ayrıca, Ak Yatırım’ın ve Akbank’ın tüm çalışanları ve danışmanlarının, herhangi bir şekilde bilgiler dolayısıyla ortaya çıkabilecek, doğrudan veya dolaylı zararlarla ilgili herhangi bir sorumluluğu yoktur. Burada yer alan bilgiler, bir yatırım tavsiyesi, yatırım aracının alım-satım önerisi ya da getiri vaadi değildir ve Yatırım Danışmanlığı kapsamında yer almamaktadır. Yatırım Danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak Yatırım Danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Bunlara ilaveten, Ak Yatırım, raporların Internet üzerinden e-mail yoluyla alınması durumunda virüs, hatalı gönderim veya diğer herhangi bir teknik sebepten dolayı alıcının donanımına veya yazılımına gelebilecek herhangi bir zarardan dolayı sorumlu tutulamaz.Ak Yatırım Menkul Değerler A.Ş. 2023
We are glad you liked it
For your convenience, this will appear under your Saved articles in the top menu.